 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
ФРС повысила ставку, но инфляционные ожидания не падают. Почему длинные облигации теряют спрос и что это значит для инвесторов в акции.
Инфляция 4.6% и дюрация: почему ФРС теряет контроль над длинными ставками
Потребительские настроения в США у исторических минимумов, инфляционные ожидания устойчиво выше 4%, а доходность тридцатилетних облигаций пробила 5.5% — максимум за двадцать два года. Разбираем, что происходит с долговым рынком и почему дюрация стала главным риском для инвесторов в акции.
📊 Ключевые факты
- Мичиганский индекс потребительских настроений — 48.1, снижение на 7% за месяц
- Оценка текущих условий — 50.9, ожидания — 46.3
- Инфляционные ожидания на год — 4.6%, на пять лет — 3.4%
- Доходность 30-летних облигаций США пробила 5.5%, максимум с 2004 года
- Десятилетние ставки держатся выше 5.2%
📉 Потребительские настроения: разрыв между цифрами и поведением
Мичиганский университет представил финальные данные по индексу потребительских настроений за сентябрь. Итоговое значение составило 48.1 — чуть выше предварительной оценки 47.8, но всё равно на 7% ниже августовского уровня 51.7. Это четырёхмесячный минимум и второе по слабости значение за всю историю наблюдений с 1952 года.
Оценка текущих условий осталась на уровне 50.9 против 51.9 месяцем ранее. Индекс ожиданий упал до 46.3 — это ниже 51.5 в августе. Разрыв между восприятием текущей ситуации и ожиданиями будущего продолжает расширяться, что исторически является опережающим сигналом замедления потребительской активности.
Парадокс заключается в том, что фактическое потребление остаётся высоким. Домохозяйства продолжают тратить, несмотря на пессимистичные опросы. Этот разрыв объясняется несколькими факторами: накопленные сбережения периода пандемии, устойчивый рынок труда и эффект «богатства» от растущих цен на активы. Однако чем дольше сохраняется такое расхождение, тем выше риск резкой корректировки поведения потребителей, что может стать триггером для экономического замедления.
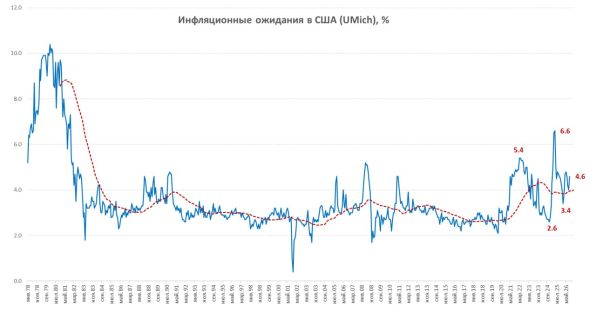
Инфляционные ожидания в США по данным Мичиганского университета
📉 Инфляционные ожидания: выше Ковида, выше прогнозов
Инфляционные ожидания на год вперёд выросли до 4.6% с 4.0% в августе. Пятилетние ожидания поднялись до 3.4% с 3.3%. Обе цифры превысили консенсусные прогнозы, что указывает на устойчивость инфляционного давления в восприятии домохозяйств.
Сравнение с доковидным периодом показывает тревожную картину: инфляционные ожидания устойчиво выше уровней, которые преобладали до 2020 года. Даже после краткосрочных откатов в моменты дезинфляционных всплесков они не возвращаются к прежним значениям. Это означает, что инфляционная память домохозяйств закрепилась на новом уровне, и ФРС предстоит бороться не только с фактической инфляцией, но и с ожиданиями, которые сами по себе способны подпитывать рост цен через требования повышения заработной платы и авансированные покупки.
Для ФРС это создаёт дилемму: политика уже значительно ужесточена, но ожидания не поддаются. Каждое очередное повышение ставки может лишь подтверждать для потребителей, что инфляционная проблема серьёзнее, чем казалось, — и тем самым усиливать, а не ослаблять ожидания.
📉 Дюрация: почему длинные облигации перестали быть «тихой гаванью»
Долговой рынок переживает тектонические сдвиги. Доходность тридцатилетних казначейских облигаций США пробила 5.5% и держится выше, достигнув максимума с 2004 года. Десятилетки закрепились выше 5.2%. Важно понимать: рост ставок по длинным долгам наблюдается не только в США, а по всему развитому миру.
Причина не в проблемах с ликвидностью. Напротив, ликвидность финансовой системы остаётся достаточной. Проблема в другом — в спросе на дюрацию. Наличие устойчивого спроса на длинные долговые инструменты традиционно считается одной из ключевых характеристик развитых экономик, тогда как его отсутствие было признаком развивающихся рынков. Сейчас эта грань размывается.
Дюрация — это мера чувствительности цены облигации к изменению процентных ставок. Чем длиннее срок до погашения, тем выше дюрация и тем сильнее падает цена при росте ставок. Когда инвесторы теряют аппетит к долгосрочным долгам, они требуют более высокую премию за риск владения такими бумагами. Эта премия растёт, доходности повышаются, цены падают — и цикл может затягиваться.
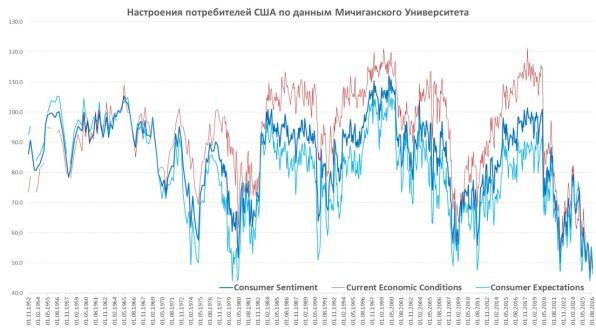
Настроения потребителей США по данным Мичиганского университета
📉 Премия за риск: временное явление или новая норма?
Рост инфляционных рисков на фоне повышенных инфляционных ожиданий, высоких бюджетных дефицитов и растущих заимствований требует более высоких премий за риск. Эта логика проста: инвестор, дающий деньги в долг на десятилетия, требует компенсации за неопределённость. Чем выше неопределённость инфляции и бюджетной устойчивости, тем выше премия.
Ключевой вопрос: является ли текущий уровень премии за риск временным явлением или новой нормой. Аргументы в пользу второго сценария выглядят убедительнее. Дефициты бюджетов развитых стран не показывают признаков сокращения. Заимствования растут. Инфляционные ожидания закрепились выше допандемийных уровней. В таких условиях требование повышенной премии за риск владения длинными долгами становится не тактическим, а структурным ответом рынка.
Это означает, что нейтральная ставка — уровень, при котором денежно-кредитная политика ни стимулирует, ни сдерживает экономику — вероятно, выше, чем считалось ранее. Если нейтральная ставка структурно выше, то и весь диапазон ставок по всему спектру срочности должен быть выше, чем в предыдущие десятилетия.
📉 Что это значит для инвестора
С практической точки зрения текущая ситуация на долговом рынке выглядит сбалансированной. Ставки в диапазоне от 5 до 30 лет вероятно вполне адекватны для сложившихся условий. Они отражают и повышенные инфляционные ожидания, и бюджетные риски, и структурно более высокую нейтральную ставку.
Ожидания по фьючерсам на ставку ФРС при этом всё ещё ниже текущих уровней доходности длинных облигаций. Если рынок фьючерсов прав и ставка ФРС не будет расти так агрессивно, как закладывает долговой рынок, это может создать возможности для инвесторов, готовых принимать процентный риск на длинном конце кривой. Однако если инфляционные ожидания продолжат расти, а бюджетная ситуация ухудшаться, премия за риск может расширяться дальше, и тогда текущие уровни покажутся лишь промежуточными.
❓ Часто задаваемые вопросы
Почему инфляционные ожидания растут при жёсткой политике ФРС? ▼
Что такое дюрация и почему она стала проблемой? ▼
Почему проблемы со спросом на дюрацию раньше были признаком развивающихся рынков? ▼
Какие риски существуют для инвесторов в текущей ситуации? ▼
Важно: информация не является индивидуальной инвестиционной рекомендацией. Материал носит аналитический и образовательный характер. Торговля на финансовых рынках сопряжена с высоким уровнем риска и возможностью полной потери капитала. Все инвестиционные решения принимаются самостоятельно.
Похожие статьи:
Новости → Инвестиции сегодня 12 августа — золото, газ, ИИ и российский фондовый рынок
Новости → Инвестиции сегодня 11 августа — облигации, нефть, ИИ и ключевые события для инвесторов
Новости → Инвестиции сегодня 7 августа — российский рынок, ИИ-коррекция и байбек Диасофта
Новости → Обзор рынка 06.08.2026 — дефицит алмазов, рекордный разрыв цен на жильё и ИИ-гонка
Фундаментальный анализ рынков → Прогноз EURUSD на неделю: План для трейдеров после заявлений из США
Нет комментариев. Ваш будет первым!