📊 Ключевые факты на 12.11.2026
- Акции VK торгуются у 232 рублей, прибавив 5,52% по итогам вчерашней сессии. Рост почти нивелировал снижение начала недели. Игроки рассчитывают на формирование поддержки у 216 рублей.
- Выручка за 9 месяцев 2026 года выросла на 15% до 128 млрд рублей, в III квартале рост ускорился до 21% (47 млрд). EBITDA увеличилась на 30% до 20,2 млрд при рентабельности 16%.
- Чистый долг снижен на 11% до 73,3 млрд рублей, ND/EBITDA — 2,7x против 3,6x на конец 2025 года. Компания сохраняет прогноз EBITDA на 2026 год более 24 млрд.
- Компания остаётся убыточной и не платит дивиденды. Чистый убыток за 2025 год — 25,4 млрд рублей. Приоритет менеджмента — снижение долга и инвестиции в рост.
- Целевые цены аналитиков: 210 рублей (ПСБ), 220 рублей (АТОН), 264 рубля («Велес-Капитал»), 330 рублей (АТОН, май 2026).
- Ключевые уровни: поддержка 216, сопротивление 240 (зона 230–250 — сильное сопротивление).
📱 Фундаментальный обзор: рост выручки против убытка и спекулятивной премии
VK — крупнейшая российская технологическая компания, объединяющая социальные сети «ВКонтакте» и «Одноклассники», мессенджер MAX, почту Mail.ru, «Дзен», VK Музыку, облачную платформу VK Cloud и образовательные сервисы. Выручка за 9 месяцев 2026 года выросла на 15% до 128 млрд рублей, причём в III квартале рост ускорился до 21% (47 млрд). EBITDA увеличилась на 30% до 20,2 млрд, рентабельность — до 16%. Все операционные сегменты показали рост и положительную рентабельность.
Ключевой драйвер — социальные платформы и медиаконтент, где выручка выросла на 28,1%. Онлайн-реклама прибавила 11% до 76,8 млрд, in-stream видеореклама — 44% до 7,6 млрд. Мессенджер MAX, запущенный в 2025 году, уже принёс более 700 млн рублей выручки от бизнес-сервисов и рекламы. VK Tech выросла на 35% до 14,4 млрд, образовательные сервисы — на 26% до 6,8 млрд.
Долговая нагрузка снижается: чистый долг уменьшился на 11% до 73,3 млрд рублей, а ND/EBITDA — до 2,7x против 3,6x на конец 2025 года. Компания сохраняет прогноз EBITDA на 2026 год более 24 млрд и целевой ориентир по ND/EBITDA в диапазоне 2–3x. Это важный сигнал улучшения финансовой устойчивости.
Однако компания остаётся убыточной: чистый убыток за 2025 год составил 25,4 млрд рублей, а дивиденды не выплачиваются и в обозримой перспективе не планируются. Приоритет менеджмента — снижение долга и инвестиции в рост. Целевые цены аналитиков расходятся: ПСБ видит 210 рублей, АТОН — 220, «Велес-Капитал» — 264, а в мае 2026 года АТОН оценивал бумагу в 330 рублей. Текущие котировки торгуются со спекулятивной премией, что подтверждается отсутствием фундаментальных оснований для столь быстрого роста.
📈 Технический анализ VKCO: у зоны сопротивления
На дневном графике VK восстанавливается после ралли начала ноября, которое подняло бумагу под 260 рублей, после чего последовала плановая фиксация прибыли к 220. Сейчас цена у 232, и ключевой вопрос — сможет ли она преодолеть зону 230–250, которая ранее выступала поддержкой, а теперь стала сопротивлением. RSI(14) на уровне 52 — нейтральная зона, без перекупленности, что оставляет пространство для движения в любую сторону. MACD на отметке 0,77 сигналит покупку: гистограмма положительная, линия выше сигнальной. Однако на недельном графике MACD также растёт, не исключая дальнейшего повышения котировок.
Скользящие средние выстроены в смешанном порядке: цена выше EMA 20 (~225) и EMA 50 (~220), но ниже EMA 200 (~280). Это подтверждает краткосрочный бычий уклон, но среднесрочный тренд остаётся под давлением. Полосы Боллинджера расширяются, цена движется к верхней границе — волатильность на стороне покупателей.
Стохастик на уровне 42 — нейтральная зона, без выраженных сигналов. Аллигатор начинает раскрывать линии вверх, что типично для зарождения трендового движения. Awesome Oscillator балансирует около нуля, готовясь выйти в зелёную зону.
По Фибоначчи от падения 357,00–118,00 ключевые уровни коррекции: 23,6% — 174,40, 38,2% — 209,30, 50% — 237,50. Текущая цена у 232 находится между уровнями 38,2% и 50%, что делает зону 237–240 ключевой для пробоя. Уровни поддержки и сопротивления: поддержка — 216, сопротивление — 240 (зона 230–250).
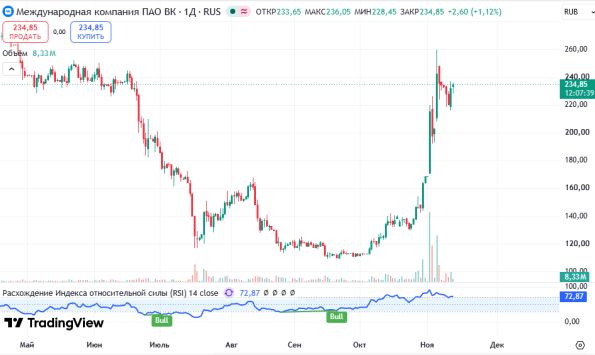
График VKCO, таймфрейм D1 — тест сопротивления 230–250, поддержка 216
📋 Сценарии для инвестора: пробой 240, удержание 216 или коррекция
Бычий сценарий — закрепление выше 240. Если цена пробьёт 240 рублей на объёме и закрепится выше, это откроет дорогу к 250–260 и далее к 270. Ключевой катализатор — новости по монетизации MAX, IPO VK Tech или сильная отчётность за 2026 год. Стоп-лосс — ниже 225.
Базовый сценарий — консолидация 216–240. Наиболее вероятный исход, учитывая зону сильного сопротивления. Инвесторам разумнее работать от границ: покупки ближе к 216–220, продажи — от 238–240. Стоп-лосс — за противоположной границей диапазона.
Медвежий сценарий — пробой 216. Если поддержка не устоит, коррекция продолжится к 206,85 (цель БКС) и далее к 200. Этот сценарий реализуется при фиксации прибыли после ралли или ухудшении рыночного фона.
📊 Сводка по VKCO на 12.11.2026
Текущая цена: около 232 рублей.
Ключевая поддержка: 216 рублей (далее 206,85 и 200).
Ключевое сопротивление: 240 рублей (зона 230–250).
Целевые уровни (бычий сценарий): 250; 260; 270.
Целевые уровни (медвежий сценарий): 216; 206,85; 200.
Стоп-лосс: 225 (для лонгов), 245 (для шортов).
Рекомендация: «Держать» / покупать от поддержек, не на пике ралли.
❓ Часто задаваемые вопросы
Почему VK остаётся убыточным, несмотря на рост выручки? ▼
Компания активно инвестирует в новые продукты (мессенджер MAX, видеосервисы, VK Tech) и обслуживает долг. Высокие процентные расходы и амортизация съедают операционную прибыль. Чистый убыток за 2025 год составил 25,4 млрд рублей. Приоритет менеджмента — снижение долга и инвестиции в рост, а не дивиденды.
Когда VK может начать платить дивиденды? ▼
В обозримой перспективе дивиденды не планируются. Компания убыточна и несёт высокий долг, поэтому все свободные средства направляются на развитие и снижение долговой нагрузки. Доход инвестора сейчас связан только с ростом курсовой стоимости акций.
Какие технические уровни важны сейчас? ▼
Ключевая поддержка — 216 рублей. Сопротивление — 240 рублей (зона 230–250). Для бычьего сценария необходимо закрепление выше 240, цель — 250–260. При пробое вниз — цели 206,85 и 200.
Стоит ли покупать VK на текущих уровнях? ▼
Покупка на текущих уровнях сопряжена с повышенным риском, так как бумага находится у сильного сопротивления 230–250, а фундаментальные показатели слабыми (убыток, отсутствие дивидендов, спекулятивная премия). Разумнее дождаться либо коррекции к 216–220, либо пробоя 240 с закреплением.
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер. Инвестиции в акции сопряжены с высоким уровнем риска и возможностью полной потери капитала. Все торговые решения принимаются инвестором самостоятельно с учётом собственного риск-профиля.
 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги