📊 Ключевые факты на 05.11.2026
- Акции VK взлетели на 27–30% до 258,35 рубля — максимум с 28 апреля 2026 года. С конца октября бумаги прибавили около 100%. Мосбиржа проводила дискретный аукцион из-за резкого роста.
- Корпоративных новостей, объясняющих ралли, не было. Отчётность за 9 месяцев 2026 года вышла 28 октября: выручка выросла на 15% до 128 млрд рублей, EBITDA — на 30% до 20,2 млрд.
- Чистый долг снижен до 73,3 млрд рублей (с пика около 183 млрд), показатель ND/EBITDA — 2,7. Основной вклад в снижение внесла продажа доли в «Точке» за 21,2 млрд.
- Чистая прибыль не раскрывается, дивидендов нет. Компания направляет средства на развитие и снижение долговой нагрузки.
- Целевые цены аналитиков: консенсус тяготеет к рекомендации «Держать» с диапазоном 264–340 рублей за бумагу.
🏢 Фундаментальный анализ VK: рост есть, прибыли нет
VK — один из крупнейших технологических холдингов России, объединяющий «ВКонтакте», «Одноклассники», почту Mail.ru, мессенджер Max, «Дзен», VK Музыку, облачную платформу VK Cloud и образовательные сервисы. Выручка за 9 месяцев 2026 года составила 128 млрд рублей, прибавив 15% год к году. EBITDA выросла на 30% до 20,2 млрд, однако рентабельность остаётся невысокой — около 16%.
Почти весь результат обеспечивает один сегмент — социальные платформы и медиаконтент: выручка 91,3 млрд, EBITDA 18,5 млрд. Остальные направления, несмотря на двузначные темпы роста, пока дают группе копейки и едва окупают себя. Чистый долг снизился до 73,3 млрд рублей, а ND/EBITDA — до 2,7. Это один из самых высоких показателей среди публичных интернет-компаний страны.
Чтобы начать гасить долг и выйти в прибыль, EBITDA компании нужно вырасти примерно втрое, а из отчётности не видно, за счёт чего это могло бы произойти в ближайшее время. Мультипликатор EV/EBITDA держится на уровне 6,6–7,4, что предполагает премию к медиане технологического сектора (5,1–5,4). P/E рассчитать нельзя из-за отсутствия чистой прибыли, P/Bv составляет 0,8 — рынок оценивает компанию дешевле собственного капитала, а ROE остаётся отрицательным.
Дивиденды компания не выплачивает, и дивидендная политика отсутствует. Ближайшая отчётность ожидается 24 ноября, и до этого момента рынок будет торговать ожидания, а не факты. Прогноз по EBITDA на 2026 год — более 24 млрд рублей, однако аналитики допускают, что компания всё ещё покажет чистый убыток по итогам года.
📈 Технический анализ VKCO: перекупленность после ралли
После почти 100-процентного роста с конца октября техническая картина выглядит напряжённой. Цена торгуется около 240–250 рублей, недавно достигнув 258,35. RSI(14) на дневном графике приближается к зоне перекупленности: в моменте индикатор поднимался выше 70, что сигнализирует о риске коррекции. MACD остаётся в положительной зоне, гистограмма растёт, подтверждая импульс, но дивергенция с ценой указывает на возможное ослабление.
Скользящие средние выстроены в бычьем порядке для краткосрочных периодов: цена выше EMA 9 и EMA 20, но ниже SMA 50 и SMA 200. Это означает, что ралли пока не сломало среднесрочный нисходящий тренд. Полосы Боллинджера резко расширились: цена вышла за верхнюю границу, что типично для кульминации импульса.
Стохастик находится в зоне перекупленности, %K выше %D, но линии начинают сближаться — ранний признак разворота. Аллигатор раскрывает линии вверх, подтверждая краткосрочный бычий импульс, но пока не сформировал устойчивую трендовую конфигурацию.
Awesome Oscillator закрепился в зелёной зоне, подтверждая силу покупателей. По Фибоначчи ближайшие уровни коррекции от роста 199,15–258,35: 38,2% — 235,7, 50% — 228,8, 61,8% — 221,8. Уровни поддержки и сопротивления: ключевая поддержка — 200 рублей, сопротивление — 258,35.
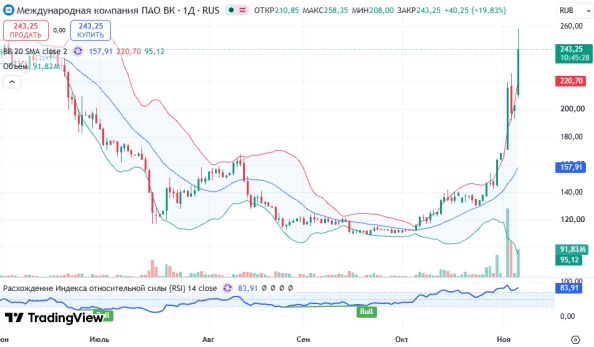
График VKCO, таймфрейм D1 — ралли к 258,35, поддержка 200
📋 Сценарии для инвестора: покупать, ждать или продавать
Бычий сценарий — пробой 258,35. Если цена закрепляется выше максимума на объёме, это открывает дорогу к 280–300 рублям, а затем к целевым уровням аналитиков 310–340. Однако для устойчивого роста нужен фундаментальный катализатор — сильная отчётность за 4 квартал или новости о монетизации Max. Стоп-лосс для таких позиций — ниже 230.
Базовый сценарий — консолидация 200–258. Наиболее вероятный исход после столь резкого роста. Инвесторам, не успевшим войти, разумнее дождаться отката к поддержке 200–210 рублей, где можно рассмотреть покупку с меньшим риском. Стоп-лосс — ниже 190.
Медвежий сценарий — пробой 200. Если поддержка 200 рублей не устоит, коррекция продолжится к 170–180, а затем к 145–150. Этот сценарий реализуется, если рынок осознает спекулятивный характер ралли, а новых драйверов не появится.
📊 Сводка по VKCO на 05.11.2026
Текущая цена: около 240–250 рублей.
Ключевая поддержка: 200 рублей.
Ключевое сопротивление: 258,35.
Целевые уровни (бычий сценарий): 280; 300; 310–340.
Зоны покупки при коррекции: 200–210; 221–229.
Стоп-лосс: 190 (для позиций от 200–210), 230 (для пробоя 258).
Рекомендация: «Держать» / покупать только от поддержек, не на пике.
❓ Часто задаваемые вопросы
Почему акции VK так резко выросли? ▼
Корпоративных новостей, объясняющих ралли, не было. Рост начался после публикации отчётности за 9 месяцев 2026 года, но цифры не были сенсационными. Скорее всего, мы наблюдаем спекулятивный разогрев и вынос коротких позиций, аналогичный тому, что произошёл летом с акциями Сегежи.
Стоит ли покупать акции VK на текущих уровнях? ▼
Покупка на пике после 30-процентного роста сопряжена с повышенным риском. RSI в зоне перекупленности, цена у верхней границы полос Боллинджера. Разумнее дождаться коррекции к поддержке 200–210 рублей или подтверждения пробоя 258,35 на объёме.
Какие фундаментальные риски у VK? ▼
Компания не показывает чистую прибыль, ROE отрицательный, дивидендов нет. Долговая нагрузка остаётся высокой — ND/EBITDA 2,7. Для выхода в прибыль и начала погашения долга EBITDA должна вырасти примерно втрое. Мультипликаторы EV/EBITDA предполагают премию к сектору, которая не выглядит оправданной.
Какие технические уровни важны сейчас? ▼
Ключевая поддержка — 200 рублей. Сопротивление — 258,35. Уровни Фибоначчи для коррекции: 235,7 (38,2%), 228,8 (50%), 221,8 (61,8%). Для бычьего сценария необходим пробой 258,35 с закреплением выше.
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер. Инвестиции в акции сопряжены с высоким уровнем риска и возможностью полной потери капитала. Все торговые решения принимаются инвестором самостоятельно с учётом собственного риск-профиля.

 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги