Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
МТС акции сегодня 11.12.2026 технический анализ и обзор актива инвесторам для инвестиций в Мобильные Телесистемы
МТС акции 12.11.2026: технический анализ и обзор — покупать или ждать на текущих уровнях
Акции МТС торгуются в районе 170,85 рубля, пытаясь удержаться выше зоны поддержки после продолжительного снижения. Бумага остаётся под давлением высокой долговой нагрузки и жёсткой денежно-кредитной политики, но дивидендная доходность и потенциальное снижение ставки создают предпосылки для восстановления. Разбираем индикаторы, фундаментальные драйверы и сценарии для принятия взвешенного решения.
📊 Ключевые факты на 12.11.2026
- Акции МТС торгуются у 170,85 рубля, прибавив 0,98%. Бумага остаётся в нисходящем тренде с начала года, но удерживается выше поддержки 165.
- Выручка за 1 квартал 2026 года выросла на 14,7% до 201,3 млрд рублей, OIBDA — на 18% до 74,7 млрд, чистая прибыль — на 46,4% до 7,2 млрд. Финансовые расходы впервые за десять кварталов показали нулевую динамику.
- Чистый долг — 451,5 млрд рублей, ND/LTM OIBDA — 1,6x, минимальный уровень с 2021 года. Компания последовательно сокращает долговую нагрузку.
- Дивиденды за 2025 год — 35 рублей на акцию (доходность 15,3%). Новая политика предполагает направление 20% EBITDA на выплаты: 70% через дивиденды и 30% через байбэк, первая выплата — в январе 2027 года.
- Целевые цены аналитиков: 238 рублей («ВТБ Мои инвестиции»), 270 рублей (БКС), 289 рублей («Велес-Капитал»). Потенциал роста — 29–69%.
- Техническая картина: RSI 42,4 (нейтрально), MACD -4,24 (ослабление медвежьего импульса), цена ниже EMA 200 (209,25), но выше EMA 20 (173,22).
📡 Фундаментальный обзор: дивиденды и снижение долга против ставки
МТС — крупнейший телеком-оператор России с диверсифицированной экосистемой, включающей мобильную и фиксированную связь, финтех, медиа, облачные сервисы и розничную сеть. Выручка за 1 квартал 2026 года выросла на 14,7% до 201,3 млрд рублей, OIBDA — на 18% до 74,7 млрд, чистая прибыль — на 46,4% до 7,2 млрд. Ключевой позитив: финансовые расходы впервые за десять кварталов показали нулевую динамику, что сигнализирует о стабилизации стоимости обслуживания долга.
Долговая нагрузка последовательно снижается. Чистый долг составляет 451,5 млрд рублей, а соотношение ND/LTM OIBDA — 1,6x, минимальный уровень с 2021 года. Компания сокращает долг в абсолютном выражении третий квартал подряд. Это создаёт запас прочности и снижает чувствительность к процентным ставкам.
Дивидендная история — главный аргумент для инвесторов. За 2025 год выплачено 35 рублей на акцию, что при текущей цене обеспечивает доходность 15,3%. Новая политика предполагает направление 20% EBITDA на возврат акционерам: 70% через дивиденды и 30% через обратный выкуп. Первая выплата по новой схеме ожидается в январе 2027 года. Аналитики «ВТБ Мои инвестиции» видят целевую цену 238 рублей, БКС — 270 рублей, «Велес-Капитал» — 289 рублей, что предполагает потенциал роста 29–69%.
Дополнительные катализаторы — возможное снижение ключевой ставки ЦБ, которое уменьшит процентные расходы и улучшит прибыль, а также потенциальный выход дочерних компаний на IPO, что может подсветить скрытую стоимость активов. Однако риски сохраняются: высокая долговая нагрузка остаётся главным ограничителем, а жёсткая денежно-кредитная политика продолжает давить на финансовый результат.
📈 Технический анализ MTSS: попытка отскока от поддержки
На дневном графике МТС торгуется у 170,85 рубля, пытаясь удержаться выше поддержки 165. RSI(14) на уровне 42,4 — нейтральная зона, без перекупленности или перепроданности, что оставляет пространство для движения в любую сторону. MACD на отметке -4,24 остаётся в отрицательной зоне, но гистограмма растёт (+0,15), а сигнальная линия (-4,40) ниже основной — медвежий импульс ослабевает, возможен разворот.
Скользящие средние выстроены в смешанном порядке: цена выше EMA 20 (173,22) и EMA 9 (169,84), но ниже EMA 50 (180,63), SMA 50 (181,83) и SMA 200 (209,25). «Смертельный крест» SMA 50 < SMA 200 подтверждает среднесрочный нисходящий тренд. Полосы Боллинджера указывают на диапазон 158,34–188,44, цена находится в средней части канала — волатильность умеренная.
Стохастик (%K 43,8, %D 31,1) разворачивается вверх из нейтральной зоны — сигнал на возможный отскок. Аллигатор сохраняет медвежью конфигурацию, но линии сближаются. Awesome Oscillator балансирует около нуля, готовясь выйти в зелёную зону.
По Фибоначчи от падения 236,90–156,75 ключевые уровни коррекции: 23,6% — 175,65, 38,2% — 187,37, 50% — 196,83. Текущая цена у 170,85 находится чуть ниже уровня 23,6%, что делает зону 173–175,65 ключевой для пробоя. Уровни поддержки и сопротивления: поддержка — 165, сопротивление — 180.
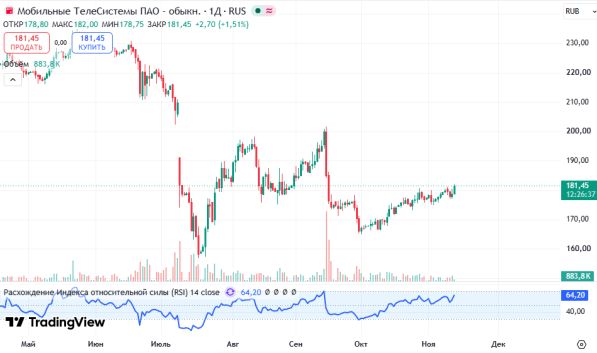
График MTSS, таймфрейм D1 — попытка отскока от 165, сопротивление 180
📋 Сценарии для инвестора: пробой 180, удержание 165 или коррекция
Бычий сценарий — закрепление выше 180. Если цена пробьёт 180 рублей на объёме и закрепится выше, это откроет дорогу к 190–200 и далее к целевым 238–270. Ключевой катализатор — снижение ключевой ставки или новости по IPO дочерних компаний. Стоп-лосс — ниже 170.
Базовый сценарий — консолидация 165–180. Наиболее вероятный исход в отсутствие новостей. Инвесторам разумнее работать от границ: покупки ближе к 165–168, продажи — от 178–180. Стоп-лосс — за противоположной границей диапазона.
Медвежий сценарий — пробой 165. Если поддержка не устоит, коррекция продолжится к 158,34 (нижняя полоса Боллинджера), а затем к 156,75 (52-недельный минимум). Этот сценарий реализуется при ухудшении рыночного фона или росте ставок.
📊 Сводка по MTSS на 12.11.2026
Текущая цена: около 170,85 рубля.
Ключевая поддержка: 165 рублей (далее 158,34 и 156,75).
Ключевое сопротивление: 180 рублей (EMA 50 — 180,63).
Целевые уровни (бычий сценарий): 190; 200; 238; 270.
Целевые уровни (медвежий сценарий): 158,34; 156,75.
Стоп-лосс: 170 (для лонгов), 185 (для шортов).
Рекомендация: «Держать» / покупать от поддержек, не на пике отскока.
❓ Часто задаваемые вопросы
Почему МТС платит такие высокие дивиденды? ▼
Стоит ли покупать МТС на текущих уровнях? ▼
Какие технические уровни важны сейчас? ▼
Какие фундаментальные риски у МТС? ▼
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер. Инвестиции в акции сопряжены с высоким уровнем риска и возможностью полной потери капитала. Все торговые решения принимаются инвестором самостоятельно с учётом собственного риск-профиля.
Похожие статьи:
Инвестиции → Инвестиции в акции МТС обзор 30.09.2024: Акции #MTSS завершили предыдущую торговую неделю у отметки 206,7 рублей
Инвестиции → Инвестиции в МТС 6 августа стоит ли покупать акции? #MTSS технический анализ сегодня — поддержка 180 и бычий сценарий
Инвестиции → Акции МТС 5 ноября 2026 года торгуются у 176 рублей. Разбираем фундаментальные показатели (выручка, долг 452 млрд, дивиденды 35 рублей), техническую картину (RSI, MACD, EMA, полосы Боллинджера, Фибоначчи) и сценарии для инвесторов
Инвестиции → Инвестиционный обзор акций МТС на 13.08.2026: технические уровни, сценарии движения и рекомендации для инвесторов по бумагам MTSS.
Инвестиции → Инвестиции в МТС 20.08.2026 — обзор акций и цели роста
| mik # Вчера в 12:05 0 | ||
|