Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Акции МТС 5 ноября 2026 года торгуются у 176 рублей. Разбираем фундаментальные показатели (выручка, долг 452 млрд, дивиденды 35 рублей), техническую картину (RSI, MACD, EMA, полосы Боллинджера, Фибоначчи) и сценарии для инвесторов
МТС акции 05.11.2026: технический анализ и обзор инвесторам — покупать или ждать
Акции МТС торгуются в узком диапазоне 173–180 рублей, и ключевой вопрос для инвестора — удержится ли бумага выше поддержки или пробьёт сопротивление. Фундаментальные показатели остаются сильными: выручка растёт, долговая нагрузка комфортная, дивиденды обещают на уровне 35 рублей на акцию. При этом техническая картина неоднозначна. Разбираем индикаторы, уровни и сценарии.
📊 Ключевые факты на 05.11.2026
- Акции МТС торгуются у 176 рублей. С начала месяца от уровня 180 рублей преобладают продажи, поэтому 180 рассматривается как ключевое сопротивление.
- Без закрепления выше 180 рублей говорить о восстановлении «бычьих» настроений невозможно. Ближайшая поддержка — 173–174 рубля, при её пробое произойдёт слом восходящей структуры от 1 октября.
- Фундаментальные показатели остаются сильными: выручка за 2025 год выросла на 14% до 807,2 млрд рублей, чистый долг — 452 млрд, ND/EBITDA — 1,6. Компания подтвердила дивиденды 35 рублей на акцию.
- Целевые ориентиры по бумаге от инвестиционных домов варьируются в диапазоне 220–289 рублей, что предполагает потенциал роста от текущих уровней.
- RSI находится в районе 50 — справедливая оценка, MACD в отрицательной области, цена ниже EMA 50 (180) и выше EMA 20 (173,22).

🏢 Фундаментальный обзор МТС: дивиденды и долг под контролем
МТС — крупнейший телеком-оператор России, который также развивает финтех, медиа и облачные сервисы. Выручка за 2025 год выросла на 14% до 807,2 млрд рублей, однако чистая прибыль сократилась на 67,5% до 16,1 млрд из-за роста процентных расходов и разовых эффектов. В 2026 году ситуация стабилизируется: в первом квартале выручка прибавила 15% до 201 млрд, OIBDA достигла 74,7 млрд, а чистые финансовые расходы впервые за десять кварталов показали нулевую динамику.
Долговая нагрузка остаётся комфортной: чистый долг — около 452 млрд рублей, соотношение ND/EBITDA — 1,6. Это ниже, чем у многих представителей сектора. Компания подтвердила приверженность дивидендной политике: за 2025 год выплаты составили 35 рублей на акцию, что при текущей цене обеспечивает доходность около 15%. После обновления дивидендной политики акции в моменте теряли почти 20%, но рынок постепенно «переварил» новость.
Целевые ориентиры по бумаге от инвестиционных домов разнятся: БКС видит 220 рублей, ВТБ — 238, ПСБ — 275, Велес-Капитал — 289. Средний ориентир предполагает потенциал роста от текущих уровней. Однако для реализации этого потенциала необходим катализатор: снижение ключевой ставки, которое уменьшит стоимость обслуживания долга, или успешное IPO дочерних компаний.
📈 Технический анализ MTSS: между поддержкой и сопротивлением
На дневном графике МТС сформировалась двойная вершина в районе 180 рублей. Цена неоднократно пыталась закрепиться выше, но каждый раз сталкивалась с давлением продавцов. RSI(14) находится в районе 50, что указывает на справедливую оценку и отсутствие выраженной перекупленности или перепроданности. MACD остаётся в отрицательной области, но гистограмма сокращается — медвежий импульс слабеет.
Скользящие средние выстроены в смешанном порядке: цена ниже EMA 50 (180) и SMA 50 (180,5), но выше EMA 20 (173,22). Это означает, что краткосрочная поддержка есть, но среднесрочный тренд остаётся нисходящим. Полосы Боллинджера сужаются: диапазон сжимается, что типично для консолидации перед импульсом.
Стохастик находится в нейтральной зоне, %K и %D близки друг к другу — сигналов разворота нет. Аллигатор «спит» — линии сжаты, что подтверждает флэт. Awesome Oscillator балансирует около нуля, не давая чёткого сигнала.
По Фибоначчи ближайшие уровни коррекции от роста 165–180: 38,2% — 174,3, 50% — 172,5, 61,8% — 170,7. Уровни поддержки и сопротивления: ключевая поддержка — 173–174, сопротивление — 180.
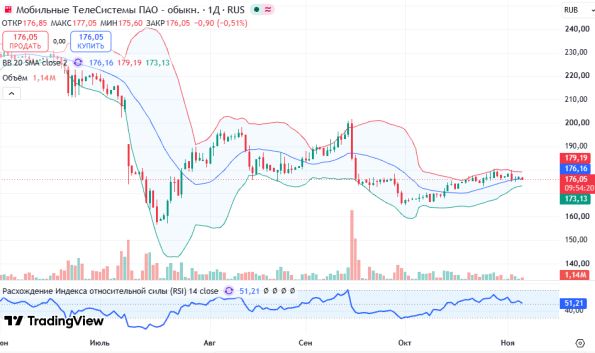
График MTSS, таймфрейм D1 — консолидация 173–180, двойная вершина
📋 Сценарии для инвестора: пробой, удержание или коррекция
Бычий сценарий — закрепление выше 180. Если цена пробьёт 180 рублей на объёме и закрепится выше, откроется дорога к 190–200, а затем к целевым уровням 220–238. Для этого сценария нужен катализатор: снижение ключевой ставки или сильная отчётность. Стоп-лосс — ниже 173.
Базовый сценарий — консолидация 173–180. Наиболее вероятный исход в отсутствие новостей. Инвесторам разумнее работать от границ диапазона: покупки ближе к 173–174, продажи — от 179–180. Стоп-лосс — за противоположной границей.
Медвежий сценарий — пробой 173. Если поддержка 173–174 не устоит, коррекция продолжится к 165, а затем к 156–160. Этот сценарий реализуется при общем ухудшении рыночного фона или слабой отчётности.
📊 Сводка по MTSS на 05.11.2026
Текущая цена: около 176 рублей.
Ключевая поддержка: 173–174 рубля.
Ключевое сопротивление: 180 рублей.
Целевые уровни (бычий сценарий): 190–200; 220–238; 289.
Зоны покупки при коррекции: 173–174; 165–168.
Стоп-лосс: 173 (для позиций от 176), 165 (для среднесрочных).
Рекомендация: «Держать» / покупать от поддержек, не на пике.
❓ Часто задаваемые вопросы
Почему уровень 180 рублей так важен для МТС? ▼
Стоит ли покупать МТС на текущих уровнях? ▼
Какие фундаментальные риски у МТС? ▼
Какие технические уровни важны сейчас? ▼
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер. Инвестиции в акции сопряжены с высоким уровнем риска и возможностью полной потери капитала. Все торговые решения принимаются инвестором самостоятельно с учётом собственного риск-профиля.
Похожие статьи:
Инвестиции → Инвестиции в МТС — стоит ли покупать? Акции МТС технический анализ — удержание поддержки 170 открывает путь к закрытию дивидендного гэпа
Инвестиции → Инвестиции в МТС — стоит ли покупать? Акции МТС технический анализ 23.07.2026 — удержание поддержки 160 рублей открывает путь к росту
Инвестиции → Обзор акций МТС 03.09.2026 — котировки у 185, тест верхней границы диапазона. Технические индикаторы и перспективы движения
Инвестиции → Стоит ли покупать акции МТС 02.07.2026? Акции МТС технический анализ — пробой нижней границы растущего движения
Инвестиции → Инвестиции в МТС сегодня: акции MTSS торгуются по 179 рублей, коррекция от роста. Техническая картина нейтральная. Ключевые уровни и прогноз для инвесторов.
Нет комментариев. Ваш будет первым!