Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Обзор акций ALRS — стоит ли инвестировать в АЛРОСА на текущих уровнях. Поддержка 18 рублей, отчетность за первое полугодие 2026, отрицательный FCF, долговая нагрузка 3,2x и сценарии для инвесторов.
Акции АЛРОСА 23.10.2026 — технический анализ и стоит ли покупать ALRS
Акции торгуются у уровня 20,8 рубля. Основной поддержкой на сегодняшний день служит уровень 18 рублей за акцию, от которого в этом месяце растут котировки инструмента. Соответственно признаками дальнейшего роста станет закрепление котировок выше уровня 22 рубля за акцию, при условии устойчивости уровня 18 рублей в качестве поддержки.
📊 Ключевые факты по акциям АЛРОСА
Цена и диапазон: инструмент торгуется в районе 20,8 рубля, удерживаясь выше поддержки 18 рублей, от которой в этом месяце начался рост. Сопротивление расположено на 22 рублях.
Техническая картина: RSI (14) вблизи 60 подтверждает покупательский интерес без явной перекупленности, однако цена остаётся ниже ключевых скользящих средних, а MACD сохраняет нисходящую направленность. Краткосрочные осцилляторы сигнализируют о возможной коррекции.
Фундаментальный фон: выручка за первое полугодие 2026 года упала на 32,7% до 90,3 млрд рублей, EBITDA рухнула на 61% до 14,35 млрд. Чистый убыток составил 9,5 млрд рублей против прибыли 40,6 млрд годом ранее. Свободный денежный поток отрицательный (-16,9 млрд), чистый долг вырос до 112,1 млрд рублей при ND/EBITDA 3,2x.
📉 Технический анализ ALRS: уровни и сигналы
Основной поддержкой на сегодняшний день служит уровень 18 рублей за акцию, от которого в этом месяце растут котировки инструмента. Признаками дальнейшего роста станет закрепление котировок выше уровня 22 рубля за акцию, при условии устойчивости 18 рублей в качестве поддержки. Ближайшее сопротивление сконцентрировано в районе 20–21 рубля, где проходит динамическое сопротивление и средние линии.
Собственный технический анализ указывает на расхождение между краткосрочными и среднесрочными сигналами. С одной стороны, RSI (14) вблизи 60 сигнализирует о восстановлении покупательского интереса, а MACD демонстрирует признаки бычьей конвергенции. С другой стороны, цена остаётся ниже всех ключевых скользящих средних — EMA 9/21 и EMA 50, что подтверждает сохранение нисходящего тренда. Краткосрочные осцилляторы (STOCHRSI, Williams %R) указывают на возможную коррекцию после недавнего отскока.
Для подтверждения разворота покупателям необходим пробой 22 рублей с объёмом, что откроет дорогу к 23–24 рублям. Однако потеря поддержки 18 рублей поставит под сомнение текущую конструкцию и усилит риск снижения к летнему минимуму 16,5–16 рублей с риском сползания к 14. Консервативным трейдерам рекомендуется дождаться дневного закрытия выше 22 для подтверждения смены краткосрочной динамики.
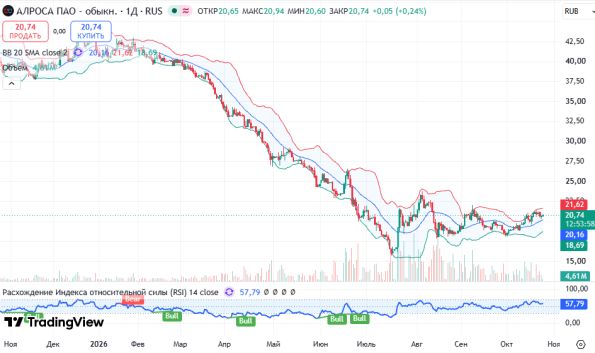
График ALRS, таймфрейм D1 — нисходящий тренд, поддержка 18, сопротивление 22
💰 Фундаментальный обзор: стоит ли инвестировать в АЛРОСА
АЛРОСА остаётся мировым лидером алмазодобывающей отрасли, добывая 95% всех алмазов России и контролируя около 25% мирового объёма добычи. Однако финансовые результаты компании остаются крайне слабыми. По итогам первого полугодия 2026 года выручка упала на 32,7% до 90,3 млрд рублей, операционная прибыль ушла в минус (-5,7 млрд), а чистый убыток составил 9,5 млрд рублей против прибыли 40,6 млрд годом ранее. EBITDA рухнула на 61% до 14,35 млрд рублей, рентабельность сползла с 27% до 16%.
Ключевые причины слабости — падение цен на алмазы (индекс IDEX обновил пятилетние минимумы), укрепление рубля (средний курс в 1П 2026 — 76,3 рубля за доллар против 86,9 годом ранее), санкционное давление и конкуренция с лабораторно выращенными алмазами. Свободный денежный поток остался отрицательным (-16,9 млрд рублей), а чистый долг вырос на 84% до 112,1 млрд рублей при ND/EBITDA 3,2x. На обслуживание долга в первом полугодии ушло 57% EBITDA.
Дивиденды за первое полугодие не выплачиваются, и на фоне отрицательных чистой прибыли и FCF промежуточных выплат в текущем году не ожидается. Дивидендная пауза может затянуться. Оценка остаётся неоднозначной: целевая цена БКС на 12 месяцев составляет 18 рублей при негативном взгляде, что предполагает ограниченный потенциал роста относительно текущих уровней. АКРА ожидает восстановления рентабельности выше 30% в 2026–2028 годах, однако timing остаётся неопределённым.
📈 Сценарии движения и торговые решения
Бычий сценарий: удержание поддержки 18 рублей и закрепление выше 22 рублей с объёмом откроет путь к 23–24 рублям и далее к 25–26. Пробой этого уровня подтвердит восстановление и позволит рассматривать более высокие ориентиры.
Нейтральный сценарий: продолжение консолидации в диапазоне 18–22 рубля с постепенным сужением волатильности. Выход из диапазона в любую сторону станет триггером для направленного движения.
Медвежий сценарий: пробой поддержки 18 рублей вниз усилит давление продавцов и откроет дорогу к 16,5–16 рублям с риском сползания к 14. Потеря этого рубежа поставит под сомнение текущую конструкцию.
Торговый сигнал: покупка рассматривается от зоны поддержки 18–19 рублей с первой целью 22 рубля и второй целью 23–24. Стоп-лосс рекомендуется размещать ниже 17 рублей для ограничения риска. Для агрессивных трейдеров вход возможен на пробое 22 с подтверждением объёмом.
❓ Часто задаваемые вопросы
Стоит ли покупать акции АЛРОСА на текущих уровнях? ▼
Какой уровень поддержки критичен для сохранения сценария восстановления? ▼
Почему компания не платит дивиденды? ▼
Какие риски необходимо учитывать инвестору? ▼
Важно: информация не является индивидуальной инвестиционной рекомендацией. Материал носит аналитический и образовательный характер. Торговля и инвестирование на финансовых рынках сопряжены с высоким уровнем риска и возможностью полной потери капитала. Все решения принимаются инвестором самостоятельно с учётом собственного риск-профиля.
Похожие статьи:
Инвестиции → Инвестиции в АЛРОСА: стоит ли покупать на падении к годовым минимумам?
Инвестиции → Акции АЛРОСА у уровня 27 рублей: диапазон, поддержки и сопротивление — обзор 22.05.2026
Инвестиции → Акции АЛРОСА: «медвежий» тренд и сценарий ослабления падения — прогноз на сегодня
Новости → Рынок сегодня 27.02.2026: индекс МосБиржи, биткоин, Nvidia, Газпром нефть и фьючерс на юань
Статьи → "Алроса: Почему прибыль рухнула на 77% и как компания адаптируется к санкциям?
Нет комментариев. Ваш будет первым!