 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Обзор префов Транснефти: цена 1080 ₽, поддержка 1062 ₽, цели 1150–1200 ₽, дивиденды и стоп-лосс
Транснефть 16.11.2026: префы у 1080 ₽, бумага в топ-3 нефтегаза по версии Т-Инвестиций. Уровни, риски и цели до 1200 ₽
Привилегированные акции «Транснефти» торгуются у 1080 ₽, прибавляя 1,6% за день, но почти 15% за год. Т-Инвестиции включили бумагу в топ-3 акций нефтегазового сектора с потенциалом роста, а главным аргументом привлекательности остаются дивиденды. Годовая динамика в минусе, но монопольное положение в транспорте нефти делает ставку защитной.
📊 Чит-лист: главное за 30 секунд
🔑 Ключевые факты на 16.11.2026
- Префы «Транснефти» стоят около 1080 ₽ в дневном диапазоне 1062–1093,4 ₽ при росте 1,6% за день и объёме 1,2 млн шт.
- За месяц бумага потеряла 1,17%, за год — 14,52%, а диапазон 52 недель составил 975–1470 ₽.
- Т-Инвестиции назвали Лукойл, Транснефть и НОВАТЭК топ-3 акциями нефтегаза с потенциалом роста — бумага официально в фаворитах сектора.
- Дивиденды остаются главным аргументом привлекательности: «Транснефть» исторически платит стабильно, что важно для консервативного инвестора.
- Аналитики Т-Инвестиций снизили целевую цену по бумаге, но сохранили позитивный взгляд — оценка осторожная, но без разворота в негатив.
- «Транснефть» — монополист в транспорте нефти, её выручка слабо зависит от цен на нефть напрямую, а определяется тарифами и объёмами прокачки.
🏭 Фундаментальный обзор
«Транснефть» — оператор системы магистральных нефтепроводов России, фактически монополия в транспорте нефти. Ключевая особенность для инвестора: выручка завязана на тарифах и объёмах прокачки, а не на прямой цене нефти, что делает денежный поток устойчивее, чем у добывающих компаний.
Главный аргумент привлекательности, который отмечают аналитики, — дивиденды. Компания исторически платит значительную часть чистой прибыли, а привилегированные акции дают приоритет в распределении. Для дохода-ориентированного портфеля это ценно, особенно когда бумага торгуется ниже годовых максимумов.
Минус — годовая динамика: за 12 месяцев акция потеряла около 15%. Это отражает общий сентимент к нефтегазовому сектору и снижение целевых цен аналитиками. Но включение в топ-3 сектора у Т-Инвестиций сигналит о том, что рынок видит в бумаге скорее недооценённость, чем риск.
📈 Технический анализ TRNFP
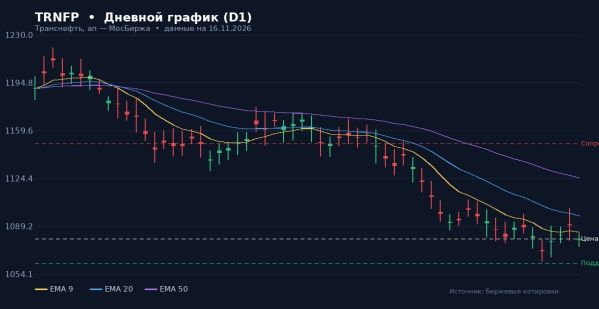
На дневном графике цена держится около 1080 ₽ после отскока от годового минимума 975 ₽. Индекс относительной силы RSI(14) — в нейтральной зоне, без перегрева: запас для роста есть.
Скользящие средние сближаются у нижней части диапазона — это признак накопления. Цена балансирует между поддержкой 1062 ₽ и сопротивлением 1093 ₽; выход из этого коридора задаст направление на недели.
По уровням: поддержка — 1062 ₽, далее 1030 ₽ и 1000 ₽; сопротивление — 1093 ₽, затем 1150 ₽ и 1200 ₽. Пробой верхней границы откроет путь к переоценке бумаги к секторным ориентирам.
📋 Сценарии для инвестора
Бычий сценарий — пробой 1093 ₽. Закрепление выше открывает дорогу к 1150 ₽ и далее к 1200 ₽. Катализаторы — новости по дивидендам и общий разворот нефтегазового сектора вверх.
Базовый сценарий — удержание 1062–1093 ₽. Наиболее вероятный исход: боковик у нижней части годового диапазона. Тактика — покупка у 1062 ₽, частичная фиксация у 1150 ₽, стоп-лосс за 1040 ₽.
Медвежий сценарий — потеря 1062 ₽. Уход ниже открывает путь к 1030 ₽ и далее к годовому минимуму 975 ₽. Сценарий реализуется при отсутствии дивидендного катализатора и слабом спросе в секторе.
📊 Сводка по TRNFP на 16.11.2026
Текущая цена: около 1080 ₽
Ключевая поддержка: 1062 / 1030 / 1000 ₽
Ключевое сопротивление: 1093 / 1150 / 1200 ₽
Цели (бычий сценарий): 1150; 1200 ₽
Цели (медвежий сценарий): 1030; 975 ₽
Стоп-лосс: 1040 ₽ (лонг)
Рекомендация: «Покупать» от нижней границы диапазона
⚠️ Риски с количественной оценкой
❓ Часто задаваемые вопросы
Почему префы Транснефти дешёвые на годовой динамике?
За 12 месяцев бумага потеряла около 15% на фоне общего давления на нефтегазовый сектор и снижения целевых цен аналитиками. При этом монопольное положение в транспорте нефти сохраняет устойчивость денежного потока.
Почему Т-Инвестиции включили бумагу в топ-3 сектора?
Аналитики видят в акции недооценённость и ставят на дивидендную историю как главный аргумент привлекательности. Несмотря на снижение таргета, общий взгляд остался позитивным.
Какие уровни важны сейчас?
Поддержка — 1062 ₽, далее 1030 ₽ и 1000 ₽. Сопротивление — 1093 ₽, затем 1150 ₽ и 1200 ₽. Годовой минимум — 975 ₽. RSI в нейтральной зоне, без перегрева.
Стоит ли покупать акции Транснефти?
Бумага подходит инвесторам, ориентированным на доход: стабильные дивиденды и монопольный бизнес снижают риск. Покупку логично делать от поддержки 1062 ₽ с коротким стоп-лоссом за 1040 ₽ и горизонтом на дивидендный сезон.
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер. Инвестиции в акции сопряжены с высоким уровнем риска и возможностью частичной или полной потери капитала. Все торговые решения принимаются инвестором самостоятельно с учётом собственного риск-профиля.
Дата обновления данных: 16.11.2026
Похожие статьи:
Инвестиции → Анализ инвестиций в акции „Транснефти“ 13.01.2025: перспективы роста
Инвестиции → Инвестиции в акции: анализ акций Транснефть пр. (#TRNFP) на 24.02.2026
Инвестиции → Инвестиции акции Транснефть ап. 11.11.24 обзор инвесторам: котировки актива #TRNFP торгуются у отметки 1350
Новости → Ключевые события 16.05.2025: Как пошлины США и кредитные просрочки влияют на инвестиции?
Инвестиции → Инвестиции в акции Транснефть ап. 27.01.25 #TRNFP
Нет комментариев. Ваш будет первым!