 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Т-Технологии отчитались за 9 месяцев: прибыль +35%, дивиденд 4,8 ₽ — куда пойдут акции обзор 17.11.2026
Т-Технологии 17.11.2026: акции у 287,9 ₽, рекордная прибыль 63,6 млрд за квартал и дивиденд 4,8 ₽. Уровни, риски и цели до 400 ₽
Акции «Т-Технологий» торгуются у 287,9 ₽, теряя около 2% за день и около 1,8% за год. За третий квартал 2026 года группа показала рекордную операционную чистую прибыль 63,6 млрд ₽ (плюс 41% год к году) при рентабельности капитала 32,3%. Менеджмент повысил прогноз на год: рост операционной прибыли и дивидендов на акцию более 25%, ROE около 30%. Совет директоров рекомендовал квартальные дивиденды 4,8 ₽ на бумагу с закрытием реестра 14 декабря.
Главное в цифрах
Фундаментальный обзор
«Т-Технологии» (тикер T, ранее TCS Group) — технологическая компания, развивающая финансовую и лайфстайл-экосистему вокруг «Т-Банка». За девять месяцев 2026 года чистая выручка группы достигла 648,3 млрд ₽, прибавив 26% год к году. Операционная чистая прибыль (прибыль без учёта неконтрольной доли и переоценки инвестиции в «Яндекс») выросла на 35% — до 162,2 млрд ₽. Рентабельность капитала (ROE — сколько прибыли компания зарабатывает на каждый рубль собственного капитала) держится на уровне 29,1%, а в третьем квартале поднялась до 32,3%. Подробнее о том, как читать эти метрики, — в разборе фундаментального анализа.
Третий квартал стал рекордным за всю историю группы: операционная чистая прибыль составила 63,6 млрд ₽, что на 41% больше, чем годом ранее. Чистая прибыль по МСФО прибавила 58% год к году и достигла 63,4 млрд ₽, а чистая выручка выросла на 27% — до 234,1 млрд ₽. Такой результат подтверждает, что высокая ключевая ставка работает в плюс банковскому ядру экосистемы: дорогое фондирование компания компенсирует сильной маржой и комиссионными доходами от нефинансовых сервисов.
Ключевой драйвер оценки — рост и дивиденды. По итогам года менеджмент повысил ориентир: рост операционной чистой прибыли и совокупных дивидендов на акцию ожидается более 25%, ROE — около 30%. Дивиденды компания платит ежеквартально: за 2026 год уже выплачено 3,6 ₽ (январь), 4,5 ₽ (май), 4,6 ₽ (август) и 4,7 ₽ (октябрь), а за девять месяцев совет директоров рекомендовал ещё 4,8 ₽ с закрытием реестра 14 декабря. Суммарно за год набегает около 22 ₽ на бумагу — примерно 7,7% к текущей цене, что заметно выше средней дивдоходности рынка.
Аналитики настроены позитивно. «Финам» держит целевую цену 395 ₽ — потенциал около 37% к текущей отметке. Консенсусный диапазон на 12 месяцев — 340–400 ₽. Отдельные дома отмечают, что бумага торгуется примерно за 4 годовых прибыли в пересчёте на результаты девяти месяцев — это дёшево относительно сектора. Капитализация группы оценивается около 772 млрд ₽. Из корпоративных событий: программа выкупа акций отложена на период после 2026 года, а на повестке — приобретение сервиса «Циан», что усилит нефинансовую часть экосистемы, но потребует фондирования.
Технический анализ
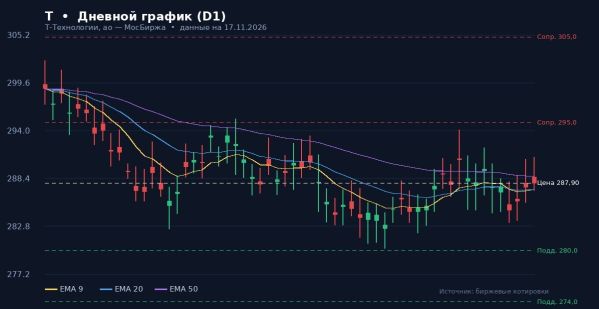
На дневном графике (D1) бумага торгуется в широком боковике с августа, у нижней половины коридора. После отката от осеннего максимума цена подошла к опорной зоне 280–284 ₽, где покупатель исторически активизируется. Индекс относительной силы (RSI, 14) опустился в нейтрально-слабую зону около 43 — без признаков перепроданности, но и без перегрева. Скользящая средняя MACD под нулевой линией: краткосрочный импульс на стороне продавцов, однако гистограмма сжимается, что намекает на затухание нисходящего движения.
Цена держится ниже 50-дневной EMA (район 296–300 ₽), но выше 200-дневной средней — долгосрочный тренд остаётся восходящим. Краткосрочные EMA 9 и 20 развернулись вниз и расположены над ценой, формируя локальное сопротивление. По полосам Боллинджера цена прижата к нижней границе — расширение волатильности вниз обычно выдыхается у сильных опор. Стохастик (14,3,3) около 28: зона близка к перепроданности, возможен отскок. Alligator сузился и развернулся вниз, AO (Awesome Oscillator) чуть ниже нуля — тренд временно за медведями.
Ключевые уровни по Фибоначчи от годового диапазона: 38,2% проходит у 295 ₽, 50% — у 305 ₽, 61,8% — у 320 ₽. Ближайшая опора — блок 280–284 ₽, далее 274 ₽ и сильная поддержка 265 ₽. Пробой 265 ₽ на объёме сломает восходящую структуру и нацелит на 255 ₽. Возврат и закрепление выше 295 ₽ вернут инициативу покупателям и откроют дорогу к 305 и 320 ₽.
График T, дневной таймфрейм
Сценарии движения
Отскок от 280 ₽ и закрепление выше 295 ₽. Цели — 305 → 320 → 340 ₽. Стоп под 274 ₽. Вероятность около 40%.
Боковик 274–295 ₽ ещё несколько недель. Торговля от границ диапазона, стоп за противоположной границей. Вероятность около 40%.
Пробой 265 ₽ на объёме → 255 ₽ и 248 ₽. Стоп для медвежьих идей — выше 295 ₽. Вероятность около 20%.
Итог: ключевые уровни
- Цена: 287,90 ₽ (−1,97% за день)
- Сопротивление: 295,0 / 305,0 / 320,0 ₽
- Поддержка: 280,0 / 274,0 / 265,0 ₽
- Цель 12 мес.: 340–400 ₽, консенсус (Finam 395 ₽)
- Дивиденды 2026: ≈22 ₽, доходность ≈7,7%
- Рекомендация: «Держать» для долгосрочного портфеля, докупка частями на откатах к 280–284 ₽
Частые вопросы
Сколько стоит акция Т-Технологий сейчас?
На 17 ноября 2026 года акция торгуется около 287,9 ₽ после снижения примерно на 2% за день. За год бумага изменилась примерно на −1,8%, капитализация группы — около 772 млрд ₽.
Какие дивиденды ждать по итогам 2026 года?
Дивиденды квартальные. За 2026 год уже выплачено 3,6 / 4,5 / 4,6 / 4,7 ₽, а за девять месяцев рекомендовано ещё 4,8 ₽ с закрытием реестра 14 декабря (купить нужно до 11 декабря). Суммарно около 22 ₽ на акцию, доходность примерно 7,7%.
Какие целевые цены дают аналитики?
«Финам» держит цель 395 ₽ — потенциал около 37%. Консенсусный диапазон на 12 месяцев — 340–400 ₽. Ориентиры пересматриваются вслед за отчётностью и макроэкономикой и не являются гарантией доходности.
Какие риски у бумаги?
Снижение ключевой ставки может сжать процентную маржу банковского ядра, рост расходов на покупку «Циана» и лайфстайл-сегмент, регуляторное давление и конкуренция в розничном банкинге. Потенциальная просадка к поддержке 265 ₽ оценивается вероятностью около 20%.
Похожие статьи:
Инвестиции → Инвестиции в Т-Технологии — стоит ли покупать акции на текущих уровнях? Акции Т-Технологии 28.07.2026 — консолидация после роста и ключевые уровни
Инвестиции → Стоит ли покупать акции Т-Технологии 30.06.2026? Акции Т-Технологии технический анализ — отскок от 261, цель — тест верхней границы
Инвестиции → Инвестиции в Т-Технологии — стоит ли покупать акции 14.07.2026? Акции Т-Технологии технический анализ — расширение размерности тенденции, цель снижения
Инвестиции → Стоит ли покупать акции Т-Технологии 07.07.2026? #T обзор инвесторам — усиление негатива, признаков формирования поддержки нет
Инвестиции → Торговый диапазон акций Т-Технологии: что ждать инвесторам в ближайшее время?
Нет комментариев. Ваш будет первым!