 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Совкомбанк 17.11.2026: акции у 11,62 ₽ — оценка в 0,5 капитала. #SVCB - цели, уровни и риски после рывка на 7%
Совкомбанк 17.11.2026: акции у 11,62 ₽ после рывка, прибыль выросла вдвое и оценка в 0,5 капитала. Уровни, риски и цели до 17 ₽
Акции «Совкомбанка» (SVCB) торгуются около 11,62 ₽ после резкого дневного рывка примерно на 7% и растут примерно на 6% за три месяца, оставаясь в верхней части годового коридора 8,79–14,25 ₽. За девять месяцев 2026 года банк заработал 71,9 млрд ₽ чистой прибыли по МСФО — вдвое больше, чем годом ранее, рентабельность капитала поднялась до 21,9%, а чистая процентная маржа до 7,5%. При этом бумага оценивается лишь в 0,5 собственного капитала и в 2,9 прибыли 2026 года, что заметно ниже лидеров сектора.
Главное в цифрах
Фундаментальный обзор
«Совкомбанк» — универсальный банк с сильной розничной и страховой составляющей, второй по размеру частный игрок сектора. За девять месяцев 2026 года чистая прибыль по МСФО составила 71,9 млрд ₽, удвоившись год к году, а регулярная прибыль без разовых статей выросла в 2,4 раза — до 81,2 млрд ₽. В третьем квартале банк заработал 26,6 млрд ₽, прибавив 49% год к году. Рентабельность капитала (ROE — сколько прибыли банк зарабатывает на каждый рубль собственного капитала) поднялась до 21,9% против 12,2% годом ранее.
Главный драйвер — разворот ставки. Чистый процентный доход за девять месяцев вырос на 61%, до 194,1 млрд ₽, а чистая процентная маржа (NIM — разница между доходностью активов и стоимостью фондирования) расширилась на 2,6 п.п. до 7,5%. Стоимость фондирования (COF) в первом полугодии снизилась до 12,4% с 17,4%, а отношение расходов к доходам (CIR) улучшилось до 46,4% с 64%. Это подтверждает, что снижение ключевой ставки банк конвертирует в маржу быстрее многих коллег. Как читать эти метрики, разбираем в материале про фундаментальный анализ.
Оценка остаётся аномально низкой. Бумага торгуется с мультипликатором P/E 2026 года около 2,9х против средних 3,5х у лидеров финансового сектора и с P/BV всего 0,5 — то есть рынок оценивает бизнес вдвое дешевле его капитала при ROE выше 20%. Капитал акционеров растёт: на акцию он прибавил 20,3% год к году, до 19 рублей в расчёте первого полугодия. Капитализация банка — около 246 млрд ₽, в свободном обращении лишь 15% бумаг, что делает акции чувствительными к любому значимому потоку спроса.
Дивидендная история — ключевой спор. За 2025 год акционеры утвердили лишь 0,35 ₽ на акцию (7,9 млрд ₽), выплата прошла в июле 2026-го. Менеджмент прямо говорит: рекордная прибыль не означает рекордных дивидендов, приоритет отдан обратному выкупу (байбеку на 3 млрд ₽ в квартал). Достаточность капитала Н1.0 в третьем квартале — 11,5% против минимума 10,3%, а дивполитика требует сохранения показателя выше 11,5% после выплаты. Если банк направит на дивиденды хотя бы четверть прибыли, выплата составит около 1,0–1,1 ₽ на акцию при доходности примерно 9–10%. Аналитики по итогам отчётности повысили оценки: БКС подтвердил рекомендацию «Покупать» с целью 14 ₽, Т-Инвестиции держат 14,60 ₽, консенсусная цель по активным идеям — около 15,1 ₽ в диапазоне 14–17 ₽. Ни один уровень не является гарантией — прогнозы пересматриваются вслед за отчётностью и ставкой.
Технический анализ
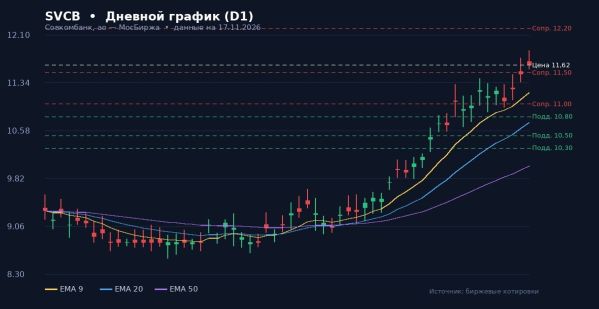
На дневном графике (D1) бумага развивает третью попытку выйти в устойчивый аптренд. После августовского минимума у 8,8 ₽ котировки сломали нисходящую структуру в октябре и на текущей неделе пробили сопротивление, сдерживавшее рост с начала лета. Индекс относительной силы (RSI, 14) поднялся в зону около 62 — импульс сильный, но без крайней перекупленности, что оставляет запас для продолжения. Скользящая средняя MACD закрепилась в бычьей зоне, гистограмма растёт: краткосрочный импульс на стороне покупателей.
Цена стоит выше краткосрочных EMA 9, 20 и 50 — средние выстроены в правильном бычьем порядке, а 200-дневная средняя, сдерживавшая рост весь 2026 год, пробивается снизу. По полосам Боллинджера ленты расширяются, цена идёт вдоль верхней границы — типичная картина разгона. Стохастик (14,3,3) около 78: подтверждает сильный краткосрочный спрос. Alligator раскрыл пасть вверх, а Awesome Oscillator (AO) перешёл выше нулевой отметки — структура тренда бычья.
Ключевые уровни. Сопротивления выстроены у 11,00 ₽ (круглая отметка), 11,50 ₽ и сильнее всего у 12,20 ₽ — на этом уровне фиксируется слом нисходящего канала. Закрепление выше 12,20 ₽ на объёме запускает фигуру «перевёрнутые голова и плечи» с целями 13,50 и 14,00 ₽. Линия поддержки идёт по 10,80 ₽, далее 10,50 и 10,30 ₽ — последняя совпадает с районом 200-дневной средней. Пробой 10,30 ₽ на объёме отменит сценарий восстановления и вернёт бумагу к 9,50 ₽.
График SVCB, дневной таймфрейм
Сценарии движения
Закрепление выше 12,20 ₽ на объёме. Цели — 13,50 → 14,00 → 15,00 ₽. Стоп под 11,00 ₽. Вероятность около 40%.
Боковик 10,80–12,20 ₽ несколько недель. Торговля от границ диапазона, стоп за противоположной границей. Вероятность около 40%.
Пробой 10,30 ₽ на объёме → 9,80 ₽ и 9,50 ₽. Стоп для медвежьих идей — выше 12,20 ₽. Вероятность около 20%.
Итог: ключевые уровни
- Цена: 11,62 ₽ (+7,1% за день)
- Сопротивление: 11,00 / 11,50 / 12,20 ₽
- Поддержка: 10,80 / 10,50 / 10,30 ₽
- Цель 12 мес.: 14–17 ₽, консенсус ≈15,1 ₽
- Дивиденд 2026: 1,0–1,1 ₽, доходность ≈9–10%
- Рекомендация: «Покупать» для инвесторов с повышенной толерантностью к риску, вход частями на откатах к 10,8–11,0 ₽
Частые вопросы
Сколько стоит акция Совкомбанка сейчас?
На 17 ноября 2026 года обыкновенная акция (SVCB) торгуется около 11,62 ₽ после дневного роста примерно на 7%. За три месяца бумага прибавила около 6%, а годовой коридор цен составляет 8,79–14,25 ₽.
Какие дивиденды ждать за 2026 год?
Менеджмент приоритетом сделал обратный выкуп, а не дивиденды. При выплате хотя бы четверти прибыли дивиденд составит около 1,0–1,1 ₽ на акцию при доходности примерно 9–10%. Ориентир по прибыли за 2026 год — рекорд выше 94 млрд ₽. Окончательное решение примет наблюдательный совет.
Какие целевые цены дают аналитики?
БКС подтвердил рекомендацию «Покупать» с целью 14 ₽, Т-Инвестиции держат 14,60 ₽, ЦИФРА Брокер называл 14,90 ₽. Консенсус по активным идеям — около 15,1 ₽ в диапазоне 14–17 ₽, что даёт потенциал около 30% к текущей цене.
Какие риски у бумаги?
Главные риски — достаточность капитала (Н1.0 на уровне 11,5% при дивидендном пороге 11,5%) и неопределённость по выплатам, кредитные риски в корпоративном сегменте и низкая доля free float в 15%, усиливающая волатильность. Потенциальная просадка до поддержки 10,30 ₽ (примерно 11%) оценивается вероятностью около 25%.
Нет комментариев. Ваш будет первым!