Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Софтлайн акции сегодня 11.12.2026 фундаментальный обзор и технический анализ актива - стоит ли покупать на текущих уровнях
Софтлайн акции 12.11.2026: технический и фундаментальный обзор — покупать или ждать на текущих уровнях
Акции «Софтлайна» торгуются в районе 53,43 рубля, удерживаясь выше поддержки 52,00 после уверенного роста с октябрьских минимумов. Бумага демонстрирует впечатляющую динамику: с начала года она прибавила более 40%, а 5-дневная доходность составляет 5,00%. Однако фундаментальный фон остаётся неоднозначным: компания вышла в прибыль, но долговая нагрузка растёт, а денежный поток остаётся отрицательным. Разбираем индикаторы, уровни и сценарии для принятия взвешенного решения.
📊 Ключевые факты на 12.11.2026
- Акции «Софтлайна» торгуются у 53,43 рубля, удерживаясь выше поддержки 52,00. На этой неделе установлен новый максимум в росте, стартовавшем в октябре.
- Оборот за I полугодие 2026 года вырос на 15% до 53,1 млрд рублей, валовая прибыль — на 16% до 11,6 млрд, скорректированная EBITDA — на 27% до 4,4 млрд. Чистая прибыль составила 0,9 млрд против убытка годом ранее.
- Чистый долг достиг 31,7 млрд рублей, ND/EBITDA — 3,3x против 1,8x на начало года. Компания объясняет рост сезонностью и высокой ключевой ставкой.
- Дивиденды за 2025 год — 0,18 рубля на акцию (доходность около 0,3%). Выплата символическая, но компания впервые вышла на выплаты.
- Целевые цены аналитиков: 44 рубля (БКС, негативный взгляд), 96 рублей (БКС, нейтральный), 100 рублей (ранее). Потенциал — от -12% до +80%.
- Ключевые уровни: поддержка 52,00, сопротивление 56,00 (подтверждение роста).
💻 Фундаментальный обзор: прибыль есть, но денежный поток отрицательный
«Софтлайн» — один из крупнейших ИТ-холдингов России, специализирующийся на импортозамещении, облачных решениях, кибербезопасности и собственном оборудовании. Компания демонстрирует ускорение операционных показателей: оборот за I полугодие 2026 года вырос на 15% до 53,1 млрд рублей, валовая прибыль — на 16% до 11,6 млрд, скорректированная EBITDA — на 27% до 4,4 млрд. Чистая прибыль составила 0,9 млрд рублей против убытка 0,1 млрд годом ранее.
Ключевой драйвер — сегмент сторонних решений, где оборот вырос на 36% до 20,4 млрд рублей, а продажи ПО и облачных решений — на 14%. Собственные решения принесли 7,5 млрд рублей (+7%), при этом их доля в валовой прибыли составляет 24%. Компания подтвердила прогноз на 2026 год: оборот 145–155 млрд рублей, скорректированная EBITDA 9–9,5 млрд, соотношение чистого долга к EBITDA не более 2х на конец года.
Однако главный риск — долговая нагрузка. Чистый долг достиг 31,7 млрд рублей против 16,3 млрд на начало года, а ND/EBITDA — 3,3x. Компания объясняет рост сезонностью, переносом крупных проектов на вторую половину года и высокой ключевой ставкой. БКС отмечает, что «Софтлайн» остаётся относительно закредитованной компанией, что ограничивает пространство для ошибки, а отрицательный операционный и свободный денежный поток усиливают давление на инвестиционный кейс.
Дивидендная история пока символическая: за 2025 год выплачено 0,18 рубля на акцию (доходность около 0,3%). Целевые цены аналитиков расходятся кардинально: БКС в сентябре 2026 года понизил целевую цену до 44 рублей с «Негативным» взглядом, тогда как ранее (в декабре 2025 года) она составляла 95–96 рублей с «Нейтральным» взглядом. Такой разброс отражает высокую неопределённость относительно способности компании выполнить годовой прогноз и снизить долг.
📈 Технический анализ SOFL: нейтральная зона перед выбором направления
На дневном графике «Софтлайн» восстанавливается от октябрьских минимумов, удерживаясь выше поддержки 52,00. RSI(14) на уровне 45 — нейтральная зона, без перекупленности или перепроданности, что оставляет пространство для движения в любую сторону. MACD на отметке -0,05 остаётся в отрицательной зоне, но гистограмма близка к нулю — медвежий импульс исчерпывается.
Скользящие средние выстроены в смешанном порядке: цена выше EMA 10 (51,52) и EMA 20 (51,41) на 4-часовом графике, но ниже EMA 200 на дневном. Это подтверждает краткосрочный бычий уклон, но среднесрочный тренд остаётся под давлением. Полосы Боллинджера сужаются — волатильность затухает перед импульсом.
Стохастик на уровне 52 — нейтральная зона, без сигналов разворота. Аллигатор «спит» — линии сжаты, что подтверждает флэт. Awesome Oscillator балансирует около нуля, готовясь выйти в зелёную зону.
По Фибоначчи от падения 96,00–37,78 ключевые уровни коррекции: 23,6% — 51,52, 38,2% — 60,05, 50% — 66,89. Текущая цена у 53,43 находится чуть выше уровня 23,6%, что делает его ключевой поддержкой. Уровни поддержки и сопротивления: поддержка — 52,00, сопротивление — 56,00.
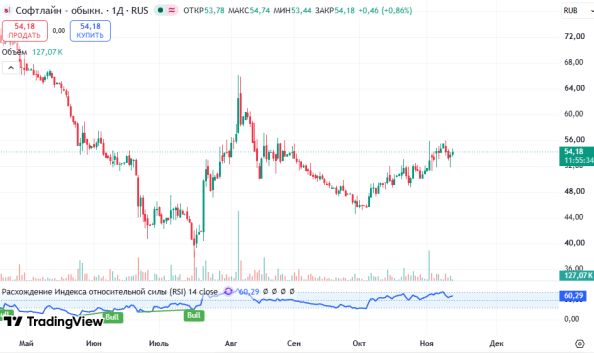
График SOFL, таймфрейм D1 — тест сопротивления 56,00, поддержка 52,00
📋 Сценарии для инвестора: пробой 56, удержание 52 или коррекция
Бычий сценарий — закрепление выше 56,00. Если цена пробьёт 56,00 рублей на объёме и закрепится выше, это подтвердит продолжение растущего движения с октября. Первая цель — 60,05 (38,2% Фибоначчи), затем 65–66 (50% Фибоначчи и целевая зона аналитиков). Ключевой катализатор — сильные результаты за IV квартал и снижение долговой нагрузки. Стоп-лосс — ниже 52,00.
Базовый сценарий — консолидация 52,00–56,00. Наиболее вероятный исход в отсутствие новостей. Инвесторам разумнее работать от границ: покупки ближе к 52,00–53,00, продажи — от 55,00–56,00. Стоп-лосс — за противоположной границей диапазона.
Медвежий сценарий — пробой 52,00. Если поддержка не устоит, коррекция продолжится к 49,50 (следующая поддержка), а затем к 47,00. Этот сценарий реализуется при разочаровании в отчётности или общем ухудшении рыночного фона.
📊 Сводка по SOFL на 12.11.2026
Текущая цена: около 53,43 рубля.
Ключевая поддержка: 52,00 рубля (далее 49,50 и 47,00).
Ключевое сопротивление: 56,00 рубля.
Целевые уровни (бычий сценарий): 60,05; 65,00; 66,89.
Целевые уровни (медвежий сценарий): 49,50; 47,00.
Стоп-лосс: 52,00 (для лонгов), 58,00 (для шортов).
Рекомендация: «Держать» / покупать от поддержек, не на пике отскока.
❓ Часто задаваемые вопросы
Почему чистый долг «Софтлайна» так быстро растёт? ▼
Стоит ли покупать «Софтлайн» на текущих уровнях? ▼
Какие технические уровни важны сейчас? ▼
Какие фундаментальные риски у «Софтлайна»? ▼
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер. Инвестиции в акции сопряжены с высоким уровнем риска и возможностью полной потери капитала. Все торговые решения принимаются инвестором самостоятельно с учётом собственного риск-профиля.
Похожие статьи:
Инвестиции → Инвестиции в Софтлайн — стоит ли покупать? Акции Софтлайн технический анализ — самый сильный недельный рост в истории инструмента
Инвестиции → Инвестиции в Софтлайн — стоит ли покупать? Акции Акции Софтлайн 30.07.2026 — исторический минимум 37.78 и коррекционные риски
Инвестиции → Акции Софтлайн 17 сентября: технический обзор и сценарии. #SOFL теряет почву под ногами — разбор понижательной тенденции
Инвестиции → Инвестиции в Софтлайн 20.08.2026 — обзор акций и перспективы смены понижательного тренда. #SOFL технический анализ — акции Софтлайн у уровня 57, поддержка 50, потенциал смены тренда
| mik # Сегодня в 13:05 0 | ||
|