Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Обзор акций Ростелеком RTKM — стоит ли инвестировать в телеком-оператора на текущих уровнях. Дивиденды, отчетность за первое полугодие 2026, долговая нагрузка 2,1x, техническая картина и сценарии для инвесторов.
Акции Ростелеком 22.10.2026 — технический анализ и стоит ли покупать RTKM
Акции торгуются у уровня 42,5 рублей. На этой неделе бумаги консолидируются под уровнем 44 рубля за акцию, который на текущий момент оценивается как сопротивление. Тем не менее уровень 40 рублей продолжает рассматриваться в качестве поддержки: если снижение, начавшееся вчера, остановится не ниже этой отметки, растущее движение, стартовавшее со второй половины июля от 34 рублей, получит шанс на дальнейшее развитие.
📊 Ключевые факты по акциям Ростелеком
Цена и уровни: инструмент торгуется в районе 42,5 рубля, удерживаясь ниже сопротивления 44 рубля, сформированного в предыдущие недели. Поддержка расположена на 40 рублях.
Техническая картина: RSI (14) составляет 58,2 — нейтральная зона с уклоном в сторону покупателей. MACD находится в положительной области (0,192), цена удерживается выше MA50 (42,89) и MA100 (42,49), что подтверждает среднесрочный бычий уклон.
Фундаментальный фон: выручка за второй квартал 2026 года выросла на 11% до 226,8 млрд рублей, OIBDA — на 9% до 87,5 млрд рублей. Долговая нагрузка составляет 2,1x ЧД/OIBDA, целевая цена аналитиков — 60 рублей.
📉 Технический анализ RTKM: уровни и сигналы
С технической точки зрения инструмент столкнулся с сопротивлением на уровне 44 рубля за акцию, которое формировалось в течение последних недель. Если на этой неделе не будет очередной попытки преодолеть данный уровень вверх, в инструменте возобновится снижение. Ближайшая поддержка расположена на 40 рублях, её пробой усилит давление продавцов и откроет дорогу к 38–37 рублям.
Собственный технический анализ подтверждает умеренно бычью картину. RSI (14) на уровне 58,2 остаётся в нейтральной зоне, но смещён к верхней границе, что отражает преобладание покупателей без признаков перегрева. Гистограмма MACD положительна (0,192), а цена удерживается выше MA50 (42,89) и MA100 (42,49), хотя и ниже MA20 (43,42). Такая конфигурация указывает на консолидацию после роста: краткосрочные средние оказывают сопротивление, тогда как среднесрочные продолжают поддерживать цену. Для подтверждения разворота покупателям необходим пробой 44 рублей с объёмом, тогда как потеря 40 рублей поставит под сомнение текущую конструкцию.
Ближайшее сопротивление сконцентрировано на 44 рублях. Пробой этой отметки откроет путь к 46–47 рублям, а затем к 50. Однако для устойчивого восстановления необходим приток капитала, которого в условиях неопределённости на рынке пока не наблюдается. Консервативным трейдерам рекомендуется дождаться дневного закрытия выше 44 для подтверждения смены краткосрочной динамики.
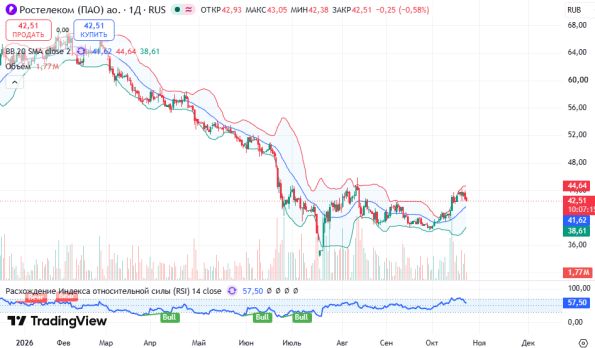
График RTKM, таймфрейм D1 — консолидация под 44 рублями, поддержка 40
💰 Фундаментальный обзор: стоит ли инвестировать в Ростелеком
Ростелеком остаётся одним из крупнейших телекоммуникационных операторов России, активно наращивая долю цифровых сервисов. По итогам второго квартала 2026 года выручка группы выросла на 11% до 226,8 млрд рублей, OIBDA — на 9% до 87,5 млрд рублей, чистая прибыль — на 9% до 6,6 млрд рублей. Доля цифровых сервисов в выручке достигла 23%, а их вклад в рост стал основным драйвером. За первое полугодие выручка составила 435,7 млрд рублей (+11%), OIBDA — 171,4 млрд рублей (+11%), чистая прибыль — 14,0 млрд рублей (+9%).
Оценка выглядит привлекательной: мультипликатор EV/OIBDA составляет около 2,5x, а P/E — порядка 3x по прогнозу на 2027 год. Долговая нагрузка остаётся комфортной: соотношение чистого долга к OIBDA составляет 2,1x, без учёта аренды — 1,6x. Аналитики сохраняют позитивный взгляд на бумагу: целевые цены варьируются от 60 до 65 рублей за акцию, что предполагает существенный потенциал роста относительно текущих уровней.
Среди рисков стоит выделить отрицательный свободный денежный поток, который во втором квартале составил -6,6 млрд рублей, а за первое полугодие — -12,2 млрд рублей. Компания подтвердила план капзатрат на уровне 20% выручки, пик инвестиций ожидается во втором полугодии. Кроме того, высокая ключевая ставка ограничивает возможности рефинансирования долга. Тем не менее устойчивость бизнес-модели и широкая абонентская база обеспечивают фундаментальную поддержку.
📈 Сценарии движения и торговые решения
Бычий сценарий: закрепление выше 44 рублей с объёмом откроет путь к 46–47 рублям и далее к 50. Пробой этого уровня подтвердит восстановление и позволит рассматривать более высокие ориентиры, включая 55–60 рублей.
Нейтральный сценарий: продолжение консолидации в диапазоне 40–44 рубля с постепенным сужением волатильности. Выход из диапазона в любую сторону станет триггером для направленного движения.
Медвежий сценарий: пробой поддержки 40 рублей вниз усилит давление продавцов и откроет дорогу к 38–37 рублям. Потеря этого рубежа поставит под сомнение текущую восстановительную конструкцию.
Торговый сигнал: покупка рассматривается от зоны поддержки 40–41 рубля с первой целью 44 рубля и второй целью 46–47 рублей. Стоп-лосс рекомендуется размещать ниже 38,5 рубля для ограничения риска. Для агрессивных трейдеров вход возможен на пробое 44 с подтверждением объёмом.
❓ Часто задаваемые вопросы
Стоит ли покупать акции Ростелеком на текущих уровнях? ▼
Какой уровень сопротивления критичен для смены сценария? ▼
Какую роль играют дивиденды в инвестиционном кейсе? ▼
Какие риски необходимо учитывать инвестору? ▼
Важно: информация не является индивидуальной инвестиционной рекомендацией. Материал носит аналитический и образовательный характер. Торговля и инвестирование на финансовых рынках сопряжены с высоким уровнем риска и возможностью полной потери капитала. Все решения принимаются инвестором самостоятельно с учётом собственного риск-профиля.
Похожие статьи:
Инвестиции → Инвестиции в MOEX: технический анализ и точки входа для инвесторов
Инвестиции → Акции Ростелеком сегодня — цена обновила годовой минимум 51,05 рубля
Инвестиции → Инвестиционный портфель на 2020 год
Новости → Рынок сегодня 27.02.2026: индекс МосБиржи, биткоин, Nvidia, Газпром нефть и фьючерс на юань
Инвестиции → Прогноз акций Ростелеком (RTKM) 04.06.2026: тест поддержки 50 рублей и перспективы роста
Нет комментариев. Ваш будет первым!