 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Стоит ли покупать акции Ростелекома? Аналитика, дивиденды, целевые цены
Инвестиции 02.04.26: акции РОСТЕЛЕКОМ #RTKM — анализ и прогноз инвесторам
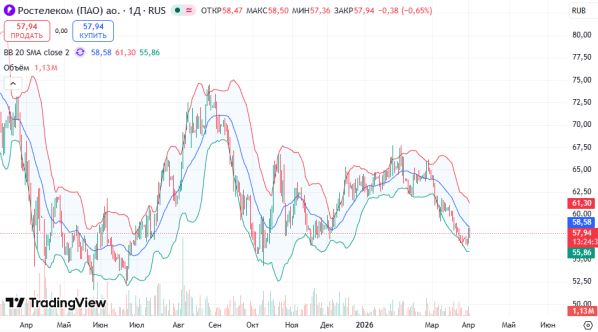
Акции торгуются у отметки 58 рублей, отскочив от нижней границы сужающегося диапазона. Первый признак разворота. Ближайшая цель — 66-68 рублей.
В этой статье мы разберем:
- Текущую динамику акций Ростелекома
- Фундаментальные показатели и дивиденды
- Аналитические целевые цены
- Корпоративные события: новая стратегия и IPO
- Технический анализ и уровни
- Торговые сценарии и стратегии инвестиций
Ключевые факты
- Текущая цена: 58 рублей, отскок от нижней границы диапазона.
- Динамика марта: снижение на 11,33% с последующим тестом поддержки.
- Вчерашний рост: +2,50% — первый признак отскока.
- Ближайшая цель: 66-68 рублей при удержании поддержки.
- Ключевое условие: мартовский минимум не должен быть обновлен.
Текущая динамика акций Ростелекома
Акции Ростелекома торгуются у отметки 58 рублей. В марте акции снизились на 11,33% и, с технической точки зрения, начали тест условной нижней границы сужающегося диапазона, формирующегося весь прошлый год.
Вчера акции выросли на 2,50%, продемонстрировав тем самым первый признак отскока вверх от обозначившейся границы сужающегося диапазона. Таким образом, если мартовский минимум не будет обновлен, то в инструменте начнет развиваться движение вверх, которое будет иметь цель протестировать уровень максимальных котировок февраля — 66-68 рублей за акцию.
Фундаментальные показатели и дивиденды
По итогам 2025 года компания показала уверенный рост операционных метрик: выручка увеличилась на 16% до 270,5 млрд рублей, EBITDA выросла на 19% до 95,3 млрд рублей. Однако чистая прибыль снизилась из-за высокой стоимости заимствований.
Долговая нагрузка остается ключевым риском: чистый долг, включая обязательства по аренде, достиг 689,6 млрд рублей. Дивидендная политика предусматривает выплату не менее 50% чистой прибыли по МСФО. По оценкам, дивиденд за 2025 год может составить порядка 2,68 рубля на обыкновенную и привилегированную акцию, что дает доходность около 4,1-4,3% к текущим уровням.
Компания вышла в положительную зону по свободному денежному потоку (FCF) благодаря оптимизации расходов и субсидиям. Операционный денежный поток вырос на 29%.
Аналитические целевые цены
Аналитики смотрят на акции Ростелекома с разной степенью оптимизма. «Эйлер» подтверждает рекомендацию «покупать» для обыкновенных акций Ростелекома с целевой ценой 110 рублей (потенциал роста 81%). «Т-Инвестиции» сохраняют осторожную оценку с целевой ценой 75 рублей. БКС Мир инвестиций ставит долгосрочный ориентир 75 рублей, а текущий таргет — 65 рублей.
Прогнозы аналитиков:
- «Эйлер»: 110 руб. («покупать»)
- «Т-Инвестиции»: 75 руб.
- БКС: 65-75 руб.
Дивиденды 2025:
~2,68 руб./акцию
Доходность ~4,1-4,3%
Корпоративные события: драйверы роста
Ключевым драйвером для акций в 2026 году станет презентация новой стратегии компании до 2030 года. Кроме того, ожидается проведение IPO дочерних компаний — «РГК Солар» (кибербезопасность) и ЦОД-активов, что может стать катализатором роста. Менеджмент компании подчеркнул, что вывод дочерних компаний на IPO возможен только при ключевой ставке 10%. Согласно прогнозам, ставка может приблизиться к данному значению к концу 2026 года.
Технический анализ
На дневном графике цена тестирует нижнюю границу сужающегося диапазона 58-68 рублей. RSI находится вблизи зоны перепроданности (30 пунктов), что указывает на потенциал технического разворота. Ключевые уровни сопротивления: 62, 66, 68-70. Поддержка: 58, 56, 51,5.
На недельном таймфрейме картина подтверждается: цена отрабатывает среднесрочный уровень поддержки 56-58 рублей. Объемы торгов остаются умеренными, без всплеска панических продаж, что благоприятствует сценарию отскока.
Уровни поддержки и сопротивления
Сопротивление:
62 / 66 / 68-70
Поддержка:
58 / 56 / 51,5
Торговые сценарии и стратегии инвестиций
Сценарий 1: Покупка от поддержки (приоритетный)
Длинные позиции можно открывать при закреплении выше 60 рублей с целями 62, 66 и 68. Альтернативная стратегия: покупка от текущих уровней 58 с усреднением при снижении к 56. Стоп-лосс — ниже 56.
BUY: 58-60 | Take Profit: 62 / 66 / 68 | Stop Loss: 55,5
Сценарий 2: Продажа при пробое поддержки
Короткие позиции рассматриваются при пробое 56 с целью 51,5. Стоп-лосс — 58,5.
SELL STOP: 55,5 | Take Profit: 51,5 | Stop Loss: 58,5
Сводка торговых сигналов на 02.04.2026
| Сценарий | Рекомендация | Точка входа | Take Profit | Stop Loss | Приоритет |
|---|---|---|---|---|---|
| Отскок от поддержки | BUY | 58-60 | 62 / 66 / 68 | 55,5 | ⭐⭐⭐⭐⭐ HIGH |
| Пробой поддержки | SELL STOP | 55,5 | 51,5 | 58,5 | ⭐ LOW |
Ключевые уровни: 51,5 / 56 / 58 / 60 / 62 / 66 / 68-70
Таймфрейм: Среднесрочный / 1-4 недели
Зарабатывайте на акциях Ростелекома. Используйте риск-менеджмент.
Часто задаваемые вопросы (FAQ)
Важно: информация не является индивидуальной инвестиционной рекомендацией. Материал носит аналитический характер. Используйте риск-менеджмент.
Похожие статьи:
Инвестиции → Акции ВТБ инвестиции 18.11.24 обзор: котировки актива #VTBR торгуются у уровня 79 рублей
Инвестиции → Стоит ли покупать акции Газпрома? Аналитика, дивиденды, уровни поддержки
Инвестиции → Стоит ли покупать акции МТС? Аналитика, дивиденды, целевые цены аналитиков
Инвестиции → Как заработать на Netflix! Акции Netflix Inc обзор 14.04.2025 торговые стратегии инвесторам: эксперты Wedbush Securities Inc. подтвердили рейтинг акций эмитента на уровне «выше рынка»
Инвестиции → Как заработать на акциях Apple? Волновой анализ: цель падения $215 или роста $350
Нет комментариев. Ваш будет первым!