 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Обзор акций RENI на 17.11.2026: цена 71,4 ₽, уровни, цели 85–106 ₽, риски.
Ренессанс Страхование 17.11.2026: акции у 71,4 ₽ на минимумах. Прибыль вернулась, но растёт медленно. Уровни, риски и цели до 103 ₽
Акции «Ренессанс Страхования» торгуются около 71,4 ₽ — это примерно на 28% ниже уровня годичной давности и ближе к нижней границе 52-недельного диапазона 65,2–97,1 ₽. За девять месяцев 2026 года брутто-премии выросли лишь на 3,1% год к году до 156,3 млрд ₽, а чистая прибыль по МСФО сократилась до 1,3 млрд ₽. Ключевой позитив пришёл в третьем квартале: компания заработала 2,7 млрд ₽, что на 29% больше, чем годом ранее, и полностью перекрыла убыток первого полугодия. Бумага торгуется с P/BV около 0,7 — ниже балансовой стоимости.
Главное в цифрах
Фундаментальный обзор
«Ренессанс Страхование» — один из крупнейших цифровых страховщиков страны, входящий в топ-5 по объёму страхового бизнеса. Выручка группы формируется двумя сегментами: страхование жизни (Life) и классические рисковые виды (Non-life). За девять месяцев 2026 года суммарные брутто-премии достигли 156,3 млрд ₽, прибавив 3,1% год к году. Основной вклад даёт Life — 96,9 млрд ₽, но рост здесь почти остановился (+1,7%). Динамику поддержал Non-life: премии выросли на 5,6% до 59,4 млрд ₽, в том числе каско для физлиц подскочило на 17,6% (14,9 млрд ₽), ДМС — на 16,1% (11,5 млрд ₽), страхование грузов — на 37,1% (5,5 млрд ₽).
Прибыльность остаётся слабым местом. Первое полугодие 2026 года группа закрыла с расчётным убытком, и лишь третий квартал переломил ситуацию: чистая прибыль по МСФО составила 2,7 млрд ₽, на 29% выше прошлогоднего квартала. Итог за девять месяцев — 1,3 млрд ₽ чистой прибыли, что почти на 81% меньше, чем годом ранее. Рентабельность капитала (ROE — сколько прибыли компания зарабатывает на каждый рубль собственного капитала) в первом квартале достигала 33,5%, но по итогам девяти месяцев опустилась к однозначным значениям из-за слабого второго квартала. Как читать эти мультипликаторы, разобрано в материале про фундаментальный анализ.
Оценка выглядит заниженной. Капитализация — около 39,8 млрд ₽ при 557 млн акций, отношение цены к балансовой стоимости (P/BV) держится около 0,7 — рынок оценивает компанию дешевле её чистых активов. Мультипликатор P/E (цена к прибыли) по последним двенадцати месяцам — около 7, а по форвардной прибыли 2026 года опускается к 3,5. Часть этого дисконта оправдана слабым свободным денежным потоком: по итогам 2025 года FCF был отрицательным (−8,29 млрд ₽), что давит на возможности выплат.
Дивидендная политика предусматривает выплату не менее 50% чистой прибыли по МСФО дважды в год — это закреплено в стратегии компании. За 2025 год была выплачена промежуточная сумма 4,1 ₽ на акцию (отсечка 19.12.2025), финальный дивиденд не объявлялся. Прогноз по выплате за 2026 год — около 4,7 ₽ на бумагу, что даёт доходность примерно 6,6% к текущей цене при условии выполнения плана по прибыли. Дополнительный аргумент для акционеров — программа обратного выкупа акций (байбэк) на 5 млрд ₽, то есть около 10% капитала, что поддерживает цену и сокращает число бумаг в обращении.
Консенсус аналитиков настроен оптимистично, но неоднородно. Средняя целевая цена у семи брокеров, покрывающих бумагу, — около 103–106 ₽ за акцию, отдельные оценки доходят до 118–120 ₽, нижняя граница диапазона — около 85 ₽. Это подразумевает потенциал роста порядка 20–45% к текущим уровням. Осторожные сценарии указывают цель 85 ₽ (около уровня 200-дневной средней). Любая из этих оценок — не гарантия, а ориентир, который пересматривается вслед за отчётностью и макроэкономикой.
Технический анализ
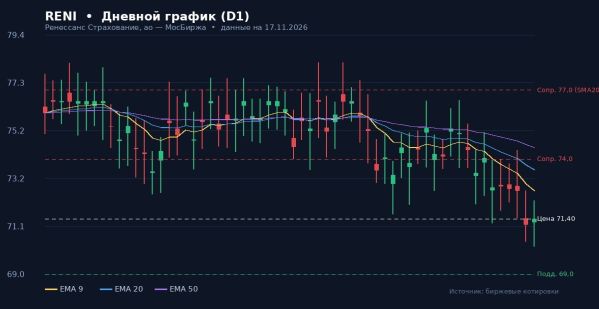
На дневном графике (D1) бумага находится в нисходящем тренде с августа. Цена торгуется ниже всех ключевых скользящих средних: краткосрочных EMA 9, 20, 50 и долгосрочных SMA 100 и SMA 200, причём отставание от 200-дневной средней составляет порядка 10%. Это классический признак слабости: покупатели пока не готовы перехватить инициативу. Индекс относительной силы (RSI, 14) держится около 39 — ниже нейтральной зоны, но ещё не в глубокой перепроданности; ранее в ноябре индикатор опускался к 32,5. Скользящая средняя MACD расположена в отрицательной зоне, гистограмма около нуля — импульс слабый, разворота вверх нет.
С конца августа сформировался боковой коридор шириной около 11,5% с верхней границей у 74 ₽ и опорой в районе 66–67 ₽. К середине октября цена касалась 74 ₽, затем откатывалась к 69 ₽; ноябрьский тест 74 ₽ тоже не увенчался успехом. Такая двойная неудача формирует разворотный паттерн «двойная вершина»: для его подтверждения котировкам нужно закрепиться ниже 69 ₽, что откроет дорогу к 66 ₽ и далее к минимуму 65,2 ₽. По полосам Боллинджера волатильность сжата, цена прижата к нижней границе — типичная картина перед импульсом. Стохастик (14,3,3) около 35 подтверждает слабость спроса. Alligator сохраняет пасть, направленную вниз, а Awesome Oscillator (AO) находится под нулевой отметкой — тренд на стороне продавцов.
Ключевые уровни по Фибоначчи от ноябрьского диапазона: 38,2% проходит у 71,6 ₽, 50% — у 73,4 ₽, 61,8% — у 75,2 ₽. Ближайшее сопротивление — блок 74,0 ₽, выше — 200-дневная средняя около 77 ₽ и сильный уровень 85 ₽. Поддержки: 69,0 ₽, затем 67,0 ₽ и критический минимум 65,2 ₽. Пробой 65,2 ₽ на объёме откроет путь к 63 ₽ и станет сигналом продолжения нисходящего тренда.
График RENI, дневной таймфрейм
Сценарии движения
Закрепление выше 74,0 ₽ на объёме. Цели — 77,0 → 85,0 ₽. Стоп под 69,0 ₽. Вероятность около 30%.
Боковик 68–74 ₽ несколько недель. Торговля от границ диапазона, стоп за противоположной границей. Вероятность около 45%.
Пробой 65,2 ₽ на объёме → 63,0 ₽ и ниже. Стоп для медвежьих идей — выше 74,0 ₽. Вероятность около 25%.
Итог: ключевые уровни
- Цена: 71,40 ₽ (+1,5% за день, ≈−28% за год)
- Сопротивление: 74,0 / 77,0 / 85,0 ₽
- Поддержка: 69,0 / 67,0 / 65,2 ₽
- Цель 12 мес.: 85–106 ₽, консенсус ≈103 ₽
- Дивиденд 2026 (прогноз): ≈4,7 ₽, доходность ≈6,6%
- Рекомендация: «Держать» с осторожностью; для новых позиций — вход частями на откатах к 67–69 ₽
Частые вопросы
Сколько стоит акция Ренессанс Страхования сейчас?
На 17 ноября 2026 года обыкновенная акция RENI торгуется около 71,4 ₽. Днём ранее диапазон составил примерно 69,3–72,3 ₽ при объёме порядка 1,7 млн бумаг.
Какие дивиденды ждать за 2026 год?
Компания платит не менее 50% чистой прибыли по МСФО дважды в год. Прогноз по выплате за 2026 год — около 4,7 ₽ на акцию, доходность примерно 6,6% к текущей цене. За 2025 год выплачивалась промежуточная сумма 4,1 ₽ (отсечка 19.12.2025).
Какие целевые цены дают аналитики?
Средняя целевая цена у семи брокеров — около 103–106 ₽ за акцию, верхние оценки доходят до 118–120 ₽, консервативные сценарии указывают на 85 ₽. Это соответствует потенциалу роста порядка 20–45% к текущей цене на горизонте 12 месяцев.
Какие риски у бумаги?
Ключевые риски: замедление роста премий в сегменте страхования жизни, слабый свободный денежный поток (по итогам 2025 года отрицательный), нестабильная прибыльность по кварталам, зависимость от процентной ставки и рыночной конъюнктуры. Потенциальная просадка до поддержки 65,2 ₽ оценивается вероятностью около 25%.
Похожие статьи:
Инвестиции → Стоит ли покупать акции Ренессанс Страхование 07.07.2026? Акции Ренессанс Страхование технический анализ — понижающий тренд с октября 2025
Инвестиции → Инвестиции в Ренессанс Страхование — стоит ли покупать акции? Акции Ренессанс Страхование технический анализ — борьба за поддержку проиграна, тренд расширился
Инвестиции → Инвестиции в Ренессанс Страхование 4 августа стоит ли покупать акции? #RENI технический анализ сегодня — продолжение роста от 64 рублей
Инвестиции → Инвестиции в Ренессанс Страхование — стоит ли покупать акции на текущих уровнях? Акции Ренессанс Страхование 28.07.2026 — рост 12.56% и разворотный паттерн
Инвестиции → Акции Ренессанс Страхование — стоит ли покупать 21.07.2026? Ренессанс Страхование технический анализ — удержание поддержки 64 рубля меняет тренд
Нет комментариев. Ваш будет первым!