 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Акции Озон Фармацевтика 17.11.2026: актив у 48,5 ₽, прибыль +53% и цель 65 ₽ #OZPH: почему P/E 7,4 — это дёшево для растущей фармы
Озон Фармацевтика 17.11.2026: акции у 48,5 ₽, прибыль +53% и цель 65 ₽. Уровни, мультипликаторы и сценарии
Акции «Озон Фармацевтики» торгуются около 48,5 ₽ — это середина годового коридора и почти двукратный рост от минимума 26,2 ₽. Компания 25 ноября раскроет результаты за девять месяцев, от которых ждут роста чистой прибыли на 53%, а 2027 год должен принести первые биосимиляры и онкопрепараты. Разбираем, где заканчивается спекулятивный отскок и начинается фундаментальная история.
📊 Чит-лист: главное за 30 секунд
🔑 Ключевые факты на 17.11.2026
- Одна акция «Озон Фармацевтики» стоит 48,55 ₽ после роста на 2,45% в предыдущую сессию; за месяц бумага прибавила около 2,6%, за год потеряла порядка 6%.
- Годовой коридор — 26,21–61,77 ₽. От нижней границы цена выросла в 1,85 раза, но до вершины не дотягивает примерно 21%.
- Капитализация — около 56,7 млрд ₽ при 1,168 млрд выпущенных акций. Мультипликатор P/E (цена к прибыли) — примерно 7,4, P/BV (цена к капиталу) — 1,4.
- За первое полугодие 2026 года выручка выросла на 12% до 14,8 млрд ₽, скорректированная EBITDA (прибыль до процентов, налогов и амортизации) — на 33% до 5,8 млрд ₽, чистая прибыль — на 90% до 3,2 млрд ₽.
- Свободный денежный поток за шесть месяцев вырос с 782 млн до 4,5 млрд ₽, чистый долг снизился на 30,9% квартал к кварталу, а ND/EBITDA (долг к EBITDA) упал с 0,61 до 0,38.
- 25 ноября компания опубликует отчёт за девять месяцев. Консенсус ждёт выручку 23,6 млрд ₽ (+10%), EBITDA 9,2 млрд ₽ (+24%) и чистую прибыль 5,3 млрд ₽ (+53%).
- Целевые цены расходятся сильно: Т-Банк Инвестиции — 65 ₽ (+34%), БКС — 91 ₽ (+87%) при рекомендации «покупать».
- Дивиденды платятся ежеквартально. За первое полугодие 2026 года выплачено 0,49 ₽ на акцию (572,2 млн ₽), за третий квартал ожидается около 0,52 ₽ — примерно 1,1% к текущей цене.
🏭 Фундаментальный обзор
«Озон Фармацевтика» — крупный российский производитель дженериков (воспроизведённых лекарств с истёкшей патентной защитой), работающий в сегментах химической фармацевтики и биотехнологий. Бизнес-модель простая: собственные заводы, широкий портфель регистрационных удостоверений и продажи через дистрибьюторов и аптечные сети. К середине 2026 года в портфеле было 587 регистрационных удостоверений и ещё 303 препарата на разных стадиях разработки и регистрации — это запас роста на несколько лет вперёд.
Ключевая особенность отчётности 2026 года — расхождение между выручкой и прибылью. Выручка за первое полугодие прибавила 12%, а чистая прибыль выросла на 90%. Причина в структуре затрат: крепкий рубль удешевил импорт субстанций, прямые контракты с поставщиками сократили посредническую маржу, а снижение ключевой ставки уменьшило процентные расходы по долгу. Рентабельность по EBITDA за девять месяцев ожидается на уровне 39% против 34,5% годом ранее — это уже уровень качественного производителя, а не просто сборочного производства.
Долг перестал быть проблемой. Чистый долг за второй квартал сократился с 7,3 до 5,0 млрд ₽, отношение долга к EBITDA — до 0,38. Для компании, которая строит производственные площадки, это комфортный уровень: четвёртый завод «Озон Медика» получил государственную лицензию на выпуск лекарств, и финансировать его можно из операционного потока, а не из новых займов.
Дивидендная политика привязана к показателю ND/EBITDA и чистой прибыли, выплаты идут ежеквартально. Доходность пока скромная — около 1,1% за квартал, то есть порядка 4–5% годовых при сохранении текущего темпа. Но сам факт регулярных выплат сразу после IPO и рост квартального дивиденда с 0,49 до ожидаемых 0,52 ₽ говорят о том, что менеджмент считает баланс достаточным для возврата капитала. Подробнее о том, как читать такие показатели, — в разборе фундаментального анализа.
Главный спор рынка — темпы роста. Компания подтвердила ориентир по выручке на 2026 год в диапазоне 15–25%, но аналитики Т-Банка прямо пишут о риске не дотянуть даже до нижней границы: аптечные продажи замедлились, дистрибьюторы сокращают запасы из-за дорогого хранения. При этом рынок лекарств за девять месяцев вырос на 12% в деньгах и сократился на 1,5% в упаковках — люди переходят на более дорогие препараты, но покупают меньше коробок. Продажи самой компании конечным потребителям выросли на 13%, то есть на 5 процентных пунктов быстрее рынка без учёта двух самых раскрученных МНН (международных непатентованных наименований) — тирзепатида и семаглутида. Доля отвоёвывается, но общий рынок ей не помогает.
Следующий этап — высокомаржинальные направления. Зарегистрирован «Адалитрил» (адалимумаб) — первый биопрепарат собственного производства, за ним стоят биосимиляры и высокотоксичные онкопрепараты. Это длинный цикл: разработка, регистрация, запуск продаж — и только потом деньги. Именно поэтому 2027 год аналитики называют точкой перелома, а не текущий квартал. Оценка компании при P/E около 7,4 и EV/EBITDA порядка 4,5 отражает недоверие к этим планам — если хотя бы часть портфеля выйдет в выручку, мультипликаторы придётся пересматривать.
Фундаментальный вывод: бумага дешёвая по мультипликаторам, с растущей рентабельностью, низким долгом и регулярными выплатами, но с замедляющейся выручкой и высокой зависимостью от одного сегмента — дженериков в аптечной рознице. Это история не про взрывной рост, а про переоценку с 4,5 до 6–7 EBITDA при исполнении обещаний по новым препаратам.
📈 Технический анализ OZPH
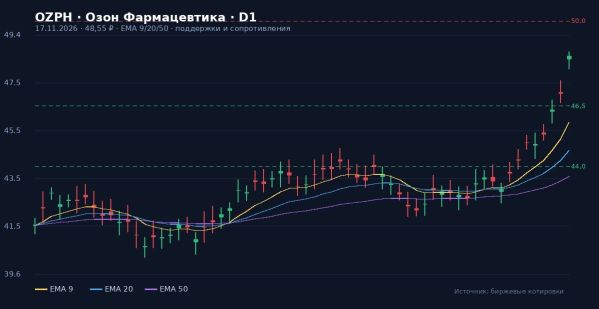
На дневном графике цена держится около 48,5 ₽ и торгуется выше всех трёх скользящих средних: EMA 9 (экспоненциальная средняя за 9 дней) — примерно 48,2 ₽, EMA 20 — 47,4 ₽, EMA 50 — 46,1 ₽. Порядок средних бычий, но расстояние между ними небольшое — тренд скорее восходящий, чем сильный.
Индекс относительной силы RSI(14) — около 56: зона покупателей без перегрева. Уровень 70 не достигнут, запас для роста есть, но импульс уже не тот, что был при отскоке от 26,2 ₽.
MACD (схождение-расхождение скользящих средних) находится выше сигнальной линии, гистограмма вблизи нуля — momentum (сила движения) стабилизировался после октябрьского роста. Полосы Боллинджера сужаются: волатильность падает, что обычно предшествует направленному импульсу в течение двух-трёх недель.
Стохастик (%K, 14,3,3) — около 70, в верхней половине канала. Осциллятор Аллигатор (три сглаженные средние) раскрыт вверх: зелёная линия выше красной и синей, что подтверждает восстановление. Awesome Oscillator положительный, но слабо растёт — сигнал скорее нейтрально-бычий.
Уровни поддержки: 46,5 ₽ (минимум недели и район EMA 50), затем 44,0 ₽ и 43,3 ₽ — зона консолидации после отчёта за второй квартал. Сопротивления: 50,0 ₽ (психологический круглый уровень), 52,0 ₽, затем 53,9 ₽ — верхняя граница годового коридора у части брокеров, далее 57,0 ₽. Пробой 53,9 ₽ открывает дорогу к 61,8 ₽ — годовому максимуму.
Волатильность умеренная: средний дневной размах около 2,2%. Для лонга логично ставить стоп под 45,8 ₽ — ниже недельной поддержки и EMA 50; для среднесрочной позиции допустим более широкий стоп 43,0 ₽, но тогда размер позиции нужно уменьшить вдвое. Соотношение риск/прибыль при входе у 47–48 и цели 53,9 составляет примерно 1 к 2,5.
📋 Сценарии для инвестора
Бычий сценарий — пробой 50,0 ₽. Удержание выше круглого уровня на объёме открывает путь к 52,0 и 53,9 ₽, далее 57,0 ₽. Триггеры — сильный отчёт 25 ноября (прибыль выше 5,3 млрд ₽), ускорение продаж в четвёртом квартале и новости о старте продаж «Адалитрила». Реалистичная цель на горизонте года — 65 ₽, что соответствует консенсусу Т-Банка и даёт около 34%.
Базовый сценарий — коридор 46,5–50,0 ₽. Наиболее вероятный исход на две-три недели: боковик в ожидании отчёта. Тактика — покупка ближе к 46,5–47,0 ₽, частичная фиксация у 50,0 ₽, стоп 45,8 ₽. Позицию лучше набирать долями: половина до отчёта, половина после.
Медвежий сценарий — потеря 46,5 ₽. Уход ниже EMA 50 и недельной поддержки означает провал отскока. Цели — 44,0 ₽, затем 43,3 ₽, при плохом отчёте и сокращении прогноза по выручке — 40,0 ₽. Вероятность такого сценария около 30%, основной триггер — выручка за девять месяцев ниже 23,0 млрд ₽ и снижение годового ориентира.
📊 Сводка по OZPH на 17.11.2026
Текущая цена: 48,55 ₽
Капитализация: ≈56,7 млрд ₽
P/E (LTM): ≈7,4
EV/EBITDA: ≈4,5
ROE: 21,4%
ND/EBITDA: 0,38
Ключевая поддержка: 46,5 / 44,0 / 43,3 ₽
Ключевое сопротивление: 50,0 / 52,0 / 53,9 ₽
Цель на год: 65 ₽ (консенсус), 91 ₽ (оптимистичная)
Стоп-лосс: 45,8 ₽ для краткосрочного лонга
Рекомендация: «Покупать» на просадках к 46–47 ₽
Ближайший катализатор: Отчёт за 9 месяцев — 25.11.2026
⚠️ Риски с количественной оценкой
❓ Часто задаваемые вопросы
Почему прибыль растёт быстрее выручки?
Выручка за первое полугодие прибавила 12%, чистая прибыль — 90%. Причина в снижении процентных расходов по долгу, крепком рубле и удешевлении импортных субстанций, а также в прямых контрактах с поставщиками без посредников.
Когда отчёт и что ждать?
25 ноября 2026 года в 11:00 МСК компания опубликует результаты за девять месяцев, в 13:00 пройдёт конференция менеджмента. Консенсус: выручка 23,6 млрд ₽, EBITDA 9,2 млрд ₽, чистая прибыль 5,3 млрд ₽.
Какие дивиденды платит компания?
Выплаты ежеквартальные, привязаны к ND/EBITDA и прибыли. За первое полугодие 2026 года — 0,49 ₽ на акцию, за третий квартал ожидается около 0,52 ₽. Годовая доходность по текущей цене — порядка 4–5%.
Стоит ли покупать акции сейчас?
При цене 48,5 ₽ бумага торгуется с P/E около 7,4 и EV/EBITDA 4,5 — это дёшево для растущей фармы. Но выручка замедляется, а отчёт 25 ноября может принести сюрприз. Разумный подход — покупка долями: часть на просадке к 46–47 ₽, часть после публикации результатов.
Что такое «Адалитрил» и почему это важно?
Это первый биопрепарат собственного производства компании (МНН — адалимумаб), зарегистрированный «Мабскейл». Биопрепараты и онкопрепараты дают более высокую маржу, чем дженерики, поэтому их запуск в 2027 году — главный драйвер переоценки компании.
Какой риск самый серьёзный?
Замедление рынка в упаковках (−1,5% за девять месяцев) при росте в деньгах. Если дистрибьюторы продолжат сокращать запасы, компания не выполнит годовой план по выручке, и мультипликаторы останутся низкими.
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер. Инвестиции в акции сопряжены с высоким уровнем риска и возможностью частичной или полной потери капитала. Все торговые решения принимаются инвестором самостоятельно с учётом собственного риск-профиля.
Дата обновления данных: 17.11.2026
Похожие статьи:
Инвестиции → Стоит ли покупать акции Озон Фармацевтика 17.06.2026? Технический анализ акций Озон Фармацевтика (OZPH)
Инвестиции → Инвестиции акции Озон Фармацевтика #OZPH обзор инвесторам 03.01.2025
Инвестиции → Прогноз акций Озон Фармацевтика (OZPH) 03.06.2026: поддержка 45 рублей и диапазон 45-50
Инвестиции → Инвестиции в Озон Фармацевтика: анализ трендов и сценарии роста до 58 рублей
Инвестиции → Стоит ли покупать акции Озон Фармацевтика 24.06.2026? OZPH обзор инвесторам — падение продолжается, медвежья динамика сохраняется
Нет комментариев. Ваш будет первым!