Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Акции МТС 29 октября 2026: технический обзор. Сопротивление 180–189, поддержка 173, RSI 60.7, MACD 0.84. Фундаментальные мультипликаторы, дивиденды и рекомендации
МТС MTSS 29.10.2026 — технический анализ и стоит ли покупать на текущих уровнях
Акции торгуются у уровня 179 рублей. Вчера бумаги выросли на 1,24%, установив новый октябрьский максимум. Соответственно рост, начавшийся 1 октября от уровня 165 рублей за акцию, остаётся основным сценарием и на сегодняшний день. В качестве ближайшей поддержки рассматривается уровень 173 рубля за акцию. Таким образом текущая ситуация расценивается как «бычья» и будет оставаться таковой до тех пор, пока нет разворотных моделей медвежьего характера.
📊 Ключевые факты по акциям МТС
Цена и динамика: инструмент торгуется у 179 рублей, обновив максимум октября. Рост с 1 октября от 165 рублей продолжается. Ближайшее сопротивление — 180–189, поддержка — 173 рубля.
Индикаторы: RSI (14) около 60.7 — зона бычьего импульса, но приближается к перекупленности. MACD на уровне 0.84 с положительной гистограммой. Цена выше EMA 50 (173.2).
Фундаментальный фон: выручка за 1 квартал 2026 — 201.3 млрд рублей (+14.7% г/г), OIBDA — 74.7 млрд рублей (+18% г/г), чистая прибыль — 7.2 млрд рублей (+46.4% г/г). Чистый долг — 451.5 млрд рублей, ND/OIBDA 1.6x. Дивиденды за 2025 год — 35 рублей на акцию (доходность около 19.5%). Целевые цены аналитиков: 238–250 рублей.
📉 Технический анализ MTSS: уровни и сигналы
Собственный технический анализ подтверждает бычий уклон. Цена обновила максимум октября и удерживается выше EMA 50 (173.2), что сохраняет краткосрочную восходящую структуру. RSI (14) на уровне 60.7 находится в зоне бычьего импульса, но приближается к перекупленности. Гистограмма MACD положительна (0.84), что подтверждает силу покупателей. Стохастик (14,3,3) на уровне 72.4 — приближается к зоне перекупленности. Аллигатор сохраняет бычью конфигурацию.
Ближайшее сопротивление сконцентрировано на 180, далее — 189 и 200. Поддержка — 173, её пробой вернёт давление продавцов и откроет дорогу к 165. Для расчёта целей можно использовать уровни Фибоначчи: коррекция к 176 (38.2%) и 174 (50%) выглядит вероятной при откате. Цена удерживается у верхней границы полос Боллинджера, что подтверждает силу тренда. Стоп-лосс для длинных позиций рекомендуется размещать ниже 173.
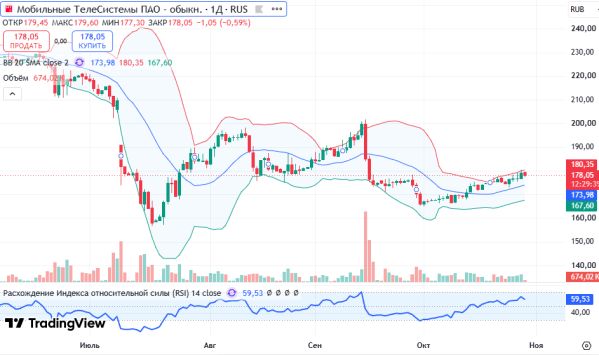
График MTSS, таймфрейм D1 — сопротивление 180–189, поддержка 173
💰 Фундаментальный обзор: что важно знать инвестору
МТС остаётся одним из крупнейших телекоммуникационных операторов России, активно трансформируясь в технологическую компанию. По итогам первого квартала 2026 года выручка группы выросла на 14.7% до 201.3 млрд рублей, OIBDA — на 18% до 74.7 млрд рублей, чистая прибыль — на 46.4% до 7.2 млрд рублей. Основной вклад внесли направления «Телеком», «Финтех» и «Funtech». Во втором квартале выручка составила 213.5 млрд рублей (+9.2% г/г), OIBDA — 84.6 млрд рублей (+16.3% г/г), а чистая прибыль достигла рекордных 66.9 млрд рублей за счёт разовой прибыли от продажи 49.9% в башенной инфраструктурной компании.
Долговая нагрузка остаётся умеренной. Чистый долг МТС составил 451.5 млрд рублей, а соотношение чистого долга к LTM OIBDA снизилось до 1.6x — рекордно низкий уровень с 2021 года. Компания подтвердила приверженность дивидендной политике: за 2025 год выплачено 35 рублей на акцию, что обеспечивает доходность около 19.5% к текущей цене — один из самых высоких показателей на российском рынке. Аналитики «ВТБ Мои инвестиции» видят целевую цену 238 рублей и дивидендную доходность 15.3%, АТОН — 250 рублей с рейтингом «Выше рынка», БКС — 240 рублей с «Позитивным» взглядом.
Дополнительными драйверами выступают продажа башенного бизнеса, которая улучшает долговой профиль, и планы по размещению акций дочерних компаний на бирже. Снижение ключевой ставки ЦБ также поддержит чистую прибыль за счёт уменьшения процентных расходов. Среди рисков стоит выделить высокую конкуренцию в телеком-секторе, регуляторное давление и возможное замедление роста финансовых показателей.
📈 Торговые сценарии и сигналы по MTSS
Сценарий на повышение (BUY STOP): длинные позиции открываются после роста и закрепления цены выше 180 с целями 189 и 200. Стоп-лосс — 173. Пробой 180 с объёмом подтвердит продолжение восходящего тренда.
Сценарий на понижение (SELL STOP): короткие позиции открываются после снижения и закрепления цены ниже 173 с целями 165 и 160. Стоп-лосс — 180. Потеря поддержки подтвердит развитие медвежьей коррекции.
❓ Часто задаваемые вопросы
Стоит ли покупать акции МТС на текущих уровнях? ▼
Какой уровень критичен для бычьего сценария? ▼
Что может ускорить рост МТС? ▼
Какие риски необходимо учитывать инвестору? ▼
Важно: информация не является индивидуальной инвестиционной рекомендацией. Материал носит аналитический и образовательный характер. Торговля и инвестирование на финансовых рынках сопряжены с высоким уровнем риска и возможностью полной потери капитала. Все решения принимаются инвестором самостоятельно с учётом собственного риск-профиля.
Похожие статьи:
Инвестиции → Акции МТС сегодня — обзор 11.05.2026: отчёт за I квартал и дивиденды 35 руб. на акцию
Инвестиции → Стоит ли покупать акции Ростелеком 18.06.2026? Технический анализ акций Ростелеком (RTKM) — разворотных формаций нет, ситуация медвежья
Инвестиции → Стоит ли покупать акции МТС 18.05.2026? Технический анализ акций МТС (MTSS) — тест средней линии диапазона 155–360, сопротивление 240 руб.
Инвестиции → Стоит ли покупать акции AT&T 19.06.2026? Технический анализ акций AT&T (T) — нисходящий канал 25–21, цель медведей 19.00
Инвестиции → Обзор акций Ростелеком RTKM — стоит ли инвестировать в телеком-оператора на текущих уровнях. Дивиденды, отчетность за первое полугодие 2026, долговая нагрузка 2,1x, техническая картина и сценарии для инвесторов.
Нет комментариев. Ваш будет первым!