 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
МТС Банк (MBNK) 17.11.2026: цена 1022 ₽, уровни, цели и дивиденды. # MBNK: обзор технический и фундаментальный, отчётность 19 ноября
МТС Банк 17.11.2026: акции у 1022 ₽, прибыль за 9 месяцев 11,2 млрд ₽ и дисконт P/B 0,3. Уровни, риски и цели до 1250 ₽
Акции «МТС Банка» торгуются около 1022 ₽, прибавляя примерно 5% за месяц, но отставая от рынка на длинном горизонте — за год бумага потеряла порядка 21%. Банк второго эшелона с низким free-float (свободным обращением) около 12% заработал за девять месяцев 2026 года 11,2 млрд ₽ прибыли по РСБУ. Капитализация — всего около 38 млрд ₽, а мультипликатор P/B (цена к капиталу) держится у 0,3 — глубокий дисконт к крупным банкам. Главный катализатор впереди: 19 ноября отчётность по МСФО за девять месяцев и звонок с менеджментом.
Главное в цифрах
Фундаментальный обзор
«МТС Банк» — универсальный банк из экосистемы МТС, второй эшелон российского банковского сектора. По итогам 2025 года чистая прибыль по МСФО составила 14,4 млрд ₽, а рентабельность капитала (ROE — сколько прибыли банк зарабатывает на каждый рубль собственного капитала) — 14,5%. Чистый процентный доход за год достиг 46 млрд ₽. Главный драйвер — ставка на розницу: за девять месяцев 2026 года кредитный портфель физлиц превысил 300 млрд ₽, а клиентская база за январь–август выросла примерно вдвое. Как читать эти показатели, разобрано в материале про фундаментальный анализ.
За первое полугодие 2026 года прибыль по МСФО составила 7,24 млрд ₽ — вдвое больше, чем годом ранее, а чистый процентный доход вырос на 48% до 28,7 млрд ₽. По РСБУ за шесть месяцев банк заработал 7,45 млрд ₽ (плюс 29% год к году). Однако третий квартал притормозил динамику: прибыль за девять месяцев по РСБУ составила 11,2 млрд ₽, что на 2% ниже результата годичной давности. Причина — рост стоимости риска (CoR — доля отчислений в резервы от портфеля) до уровня около 6,7% и давление высокой ключевой ставки на качество розничного портфеля. Доля просроченной задолженности (NPL) снизилась до 8,6% с 12,1% годом ранее — позитивный сигнал по рискам.
Оценка бумаги — ключевой аргумент «за». Капитализация порядка 38 млрд ₽ при капитале 126 млрд ₽ даёт P/B около 0,3, а P/E по прибыли последних двенадцати месяцев — около 2,1. Это один из самых дешёвых публичных банков страны: бумага торгуется на 22–44% дешевле аналогов. За 2025 год банк направил акционерам 3,6 млрд ₽ — 96,12 ₽ на акцию, что при текущей цене даёт около 9,4% дивидендной доходности. Политика 2024–2026 годов предполагает выплату 25–50% чистой прибыли по МСФО.
Аналитики в большинстве настроены позитивно. «Финам» видит цель 1467 ₽, «Сбер» — 1100 ₽, Т-Инвестиции — 1250 ₽, «Эйлер» — 1400 ₽, а консенсусный ориентир на 12 месяцев держится около 1178 ₽ при диапазоне 970–1467 ₽. При этом «АТОН» сохраняет нейтральный рейтинг с целью 1750 ₽, отмечая риск капитала: при ROE около 20% и выплатах 25% прибыли банку будет непросто выйти на норматив достаточности Н20.0 в 12,5% к 2028 году. Ограничение роста активов или докапитализация — факторы, которые стоит держать в поле зрения. Ни одна из целей не является гарантией.
Технический анализ
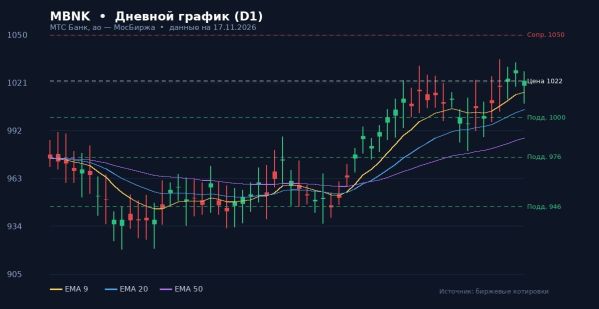
На дневном графике (D1) бумага восстанавливается от июльского минимума 802 ₽ и формирует разворотную структуру. Цена вернулась выше круглого уровня 1000 ₽, где ранее проходила зона продавца. Индекс относительной силы (RSI, 14) держится около 54 — нейтральная зона без перекупленности, что оставляет запас для движения вверх. Скользящая средняя MACD перешла выше нулевой отметки, гистограмма около нуля: импульс набирает силу, но пока без разгона.
Цена стоит выше краткосрочных EMA 9, 20 и 50 — средние выстраиваются в бычий порядок, подтверждая локальный разворот. Однако 200-дневная средняя проходит выше, в районе 1060–1080 ₽, то есть долгосрочный тренд ещё остаётся нисходящим. По полосам Боллинджера волатильность сузилась — сжатие перед импульсом. Стохастик (14,3,3) около 62 подтверждает краткосрочный спрос. Alligator раскрывает линии вверх, а Awesome Oscillator держится чуть выше нуля — перевес на стороне покупателей, но слабость ликвидности делает сигналы хрупкими.
По Фибоначчи от годового диапазона 802–1447 ₽: уровень 23,6% расположен у 954 ₽, 38,2% — у 1048 ₽, 50% — у 1125 ₽, 61,8% — у 1201 ₽. Цена 1022 ₽ зажата между поддержкой 1000 ₽ и сопротивлением 1048 ₽ — это и есть поле текущей борьбы. Закрепление выше 1050 ₽ на объёме открывает дорогу к 1100 и 1178 ₽. Ближайшие опоры — 1000 ₽, далее 976 ₽ и 946 ₽. Пробой 946 ₽ на объёме сломает разворотную структуру и нацелит на 900 и далее на 802 ₽.
График MBNK, дневной таймфрейм
Сценарии движения
Закрепление выше 1050 ₽ на объёме. Цели — 1100 → 1178 → 1250 ₽. Стоп под 976 ₽. Вероятность около 40%.
Боковик 1000–1050 ₽ до отчётности 19 ноября. Торговля от границ диапазона, стоп за противоположной границей. Вероятность около 40%.
Пробой 946 ₽ на объёме → 900 ₽ и 802 ₽. Стоп для медвежьих идей — выше 1050 ₽. Вероятность около 20%.
Риски
- Низкая ликвидность и free-float 12%: оборот около 170 тыс. акций за день, широкие спреды, резкие движения на малых объёмах. Вероятность просадки на «тонком» рынке — около 50%.
- Капитальный риск: норматив Н20.0 10,5% при цели 12,5% к 2028 году. Потенциальное ограничение дивидендов или докапитализация — вероятность около 30%.
- Кредитный риск розницы: рост стоимости риска до 6,7% и высокий NPL исторически 8–12%. Ухудшение портфеля может срезать прибыль на 10–15%.
Итог: ключевые уровни
- Цена: 1022 ₽ (+1,2% за день)
- Сопротивление: 1050 / 1100 / 1178 ₽
- Поддержка: 1000 / 976 / 946 ₽
- Цель 12 мес.: 1100–1250 ₽, консенсус около 1178 ₽
- Дивиденд 2025: 96,12 ₽, доходность ≈9,4%
- Рекомендация: «Держать» с повышенным риском; спекулятивный вход частями от 1000 ₽ со стопом 946 ₽, позиция не более 5% портфеля
Частые вопросы
Сколько стоит акция МТС Банка сейчас?
На 17 ноября 2026 года бумага торгуется около 1022 ₽. Днём ранее диапазон составил примерно 1000–1029 ₽ при небольшом для рынка объёме — ликвидность у бумаги второго эшелона ограничена.
Какие дивиденды платит МТС Банк?
За 2025 год выплачено 96,12 ₽ на акцию — около 9,4% к текущей цене. Политика 2024–2026 годов предусматривает 25–50% чистой прибыли по МСФО. Размер будущей выплаты зависит от годового результата и норматива достаточности капитала.
Какие целевые цены дают аналитики?
Консенсусный ориентир держится около 1178 ₽, диапазон — 970–1467 ₽. «Финам» называет 1467 ₽, Т-Инвестиции — 1250 ₽, «Сбер» — 1100 ₽, «Эйлер» — 1400 ₽, «АТОН» при нейтральном рейтинге держит цель 1750 ₽.
Что будет катализатором для бумаги?
Ближайший катализатор — отчётность по МСФО за девять месяцев 2026 года и звонок с менеджментом 19 ноября. Сильные результаты и подтверждение дивидендной политики могут ускорить выход выше 1050 ₽, слабые — усилить давление на поддержку 1000 ₽.
Какие риски у бумаги?
Ключевые — низкая ликвидность и малый free-float (12%), капитальный риск по нормативу Н20.0, а также кредитный риск растущего розничного портфеля на фоне высокой ключевой ставки. Потенциальная просадка до 8–10% к поддержке 946 ₽ оценивается вероятностью около 20%.
Похожие статьи:
Инвестиции → Акции МТС Банк у уровня 950 — технический разбор поддержки 900 и перспективы для инвесторов. Полный обзор MBNK на 13 октября 2026.
Инвестиции → Акции МТС Банк у уровня 956 — технический разбор поддержки 900 и перспективы для инвесторов. Полный обзор MBNK на 19 октября 2026.
Инвестиции → Акции МТС Банк (MBNK): технический обзор и перспективы на 10 февраля 2026 года
Инвестиции → Стоит ли покупать акции МТС Банк 07.07.2026? Акции МТС Банк технический анализ — историческое дно, ситуация остаётся медвежьей
Инвестиции → Стоит ли покупать акции МТС Банк 30.06.2026? Акции МТС Банк технический анализ — медвежий тренд, поддержка 1018
Нет комментариев. Ваш будет первым!