 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Московская биржа 18.11.2026: акция MOEX у 164 ₽, дивиденд 19,57 ₽ и цели 170–231 ₽. Уровни, сценарии, риски
Основная сессия 17 ноября 2026 года закрылась для «Московской биржи» (тикер MOEX) на отметке 163,95 ₽, днём цена ходила в диапазоне 162,00–165,96 ₽. Индекс МосБиржи при этом прибавил 0,77% и остановился на 2495,86 пункта, индекс РТС поднялся до 953,57 (+0,84%). Годовой коридор бумаги широкий: от 132,20 ₽ до 190,00 ₽. На дивиденды компания отдаёт 75% чистой прибыли, за 2025 год это 19,57 ₽ на акцию.
Главное в цифрах
Фундаментальный обзор
«Московская биржа» — главная торговая инфраструктура страны: акции, облигации, валюта, срочный и денежный рынки, клиринг, центральный депозитарий. Деньги компания собирает двумя способами: берёт комиссию с оборота клиентов и получает проценты с размещения свободных средств. Как читать эти две строки отчёта, разобрано в материале про фундаментальный анализ.
Во втором квартале 2026 года валовые операционные доходы составили 34,37 млрд ₽. Комиссионный поток вырос почти на четверть год к году, до 22,27 млрд ₽, а чистый процентный доход просел на 16,3%, до 11,93 млрд ₽. Итоговая чистая прибыль — 15,77 млрд ₽, прибыль на акцию 6,94 ₽, скорректированная рентабельность по EBITDA (прибыль до вычета процентов, налогов и амортизации) 67,6%. Два потока движутся в разные стороны, и это прямое следствие цикла ставки: дорогие деньги кормят процентную часть, дешёвые возвращают на первый план комиссии.
Комиссионная часть уже ускоряется. За октябрь 2026 года суммарный оборот на всех рынках площадки достиг 212,9 трлн ₽, это на 23,3% больше, чем годом ранее. На акции и паи пришлось 2,8 трлн ₽ при среднедневном объёме 125,1 млрд ₽, денежный рынок дал 169 трлн ₽. Число частных инвесторов с брокерскими счетами дошло до 43 млн, за месяц прибавилось 290,5 тыс. человек, всего открыто 82,7 млн счетов. Доля физлиц в обороте акций — 67,8%, на ИИС (индивидуальные инвестиционные счета) приходится 6,5 млн штук и 322,2 млрд ₽ оборота.
Дивидендная история остаётся главным аргументом для долгосрочного портфеля. За 2025 год акционеры получили 19,57 ₽ на бумагу, суммарно 44,5 млрд ₽, или 75% консолидированной прибыли по МСФО. Политика обещает не менее половины прибыли и ориентир на весь свободный денежный поток. От цены 163,95 ₽ выплата за 2025 год даёт около 11,9% годовых, что выше средней доходности российского рынка.
По мультипликаторам бумага оценена скромно. Капитализация при 2 276,4 млн акций и свободном обращении 59% составляет около 373 млрд ₽, отношение цены к прибыли (P/E) держится около 6, а EV/EBITDA (стоимость компании к прибыли до вычета процентов, налогов и амортизации) — около 3,2. Оценки аналитиков расходятся заметно. «Финам» сохраняет рейтинг «покупать» с целью 231 ₽, это потенциал около 41% к текущей цене. БКС придерживается нейтрального взгляда и ориентира 170 ₽, то есть примерно +3,7%. Разрыв между двумя цифрами показывает, насколько рынок не уверен в скорости снятия ограничений на инфраструктуру и возобновления валютных торгов.
Расходы компания держит под контролем: рост операционных затрат на 2026 год оценивается в 9–15%, а отношение расходов к доходам по итогам второго квартала сложилось около 41,5%. Смягчение ключевой ставки сработает в обе стороны: оживит обороты клиентов и добавит комиссий, но сожмёт процентный доход, который уже потерял 16,3% год к году.
Технический анализ
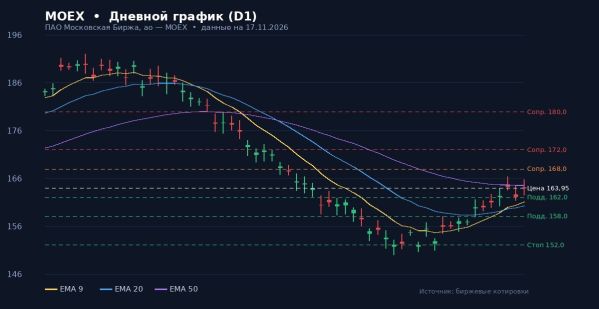
На дневном таймфрейме бумага с лета 2026 года ходит в широком коридоре между 150 и 186 ₽, держась у его середины. После отскока от 152 ₽ цена поднялась к 164 ₽, где и остановилась. Индекс относительной силы RSI (14) равен 56,7: зона нейтральная, ближе к верхней половине, но до перекупленности далеко. Линия MACD держится на −0,57 при сигнальной −2,29, гистограмма положительная и равна 1,72. Пересечение снизу вверх под нулевой линией — ранний признак того, что импульс разворачивается в пользу покупателей.
Картина по средним неоднородна. Цена выше EMA 9 (161,10 ₽), EMA 20 (160,26 ₽), EMA 200 (162,42 ₽) и SMA 200 (158,64 ₽), но остаётся ниже EMA 50 (164,58 ₽) и SMA 50 (167,35 ₽). Краткосрочные покупатели контролируют ситуацию, а среднесрочная 50-дневка пока давит сверху. По полосам Боллинджера середина проходит на 157,09 ₽, верхняя граница на 164,97 ₽, нижняя на 149,21 ₽, ширина канала 10%. Цена упёрлась в верхнюю границу, и от неё обычно либо идёт откат, либо ускорение при пробое. Стохастик (14,3) даёт K 93,1 и D 100, то есть зону перекупленности, что подтверждает риск короткой паузы после отскока. Alligator выстроен по-бычьи: lips 162,73 ₽ выше teeth 161,29 ₽, а jaw 159,02 ₽ замыкает снизу, но линии сближены, поэтому тренд вялый. Awesome Oscillator растёт, 2,56 против 1,50 днём ранее, и тоже на стороне покупателей.
Уровни Фибоначчи от годового диапазона 132,20–190,00 ₽: 38,2% проходит у 154,3 ₽, половина у 161,1 ₽, а 61,8% у 167,9 ₽, почти совпадая с сопротивлением 168 ₽. Ближайшая опора — 162,0 ₽, низ текущей сессии. Ниже лежат 158,0 ₽ и 152,0 ₽, где сформировался минимум отскока и сосредоточен спрос. Пробой 152,0 ₽ на объёме сломает боковик вниз и откроет путь к 148,0 ₽. Закрепление выше 168,0 ₽ снимет среднесрочное давление и нацелит на 172,0 и 180,0 ₽, а за ними на круглые 190,0 ₽. Стоп-лосс для лонга разумно держать под 152,0 ₽.
График MOEX, дневной таймфрейм
Сценарии движения
Закрепление выше 168 ₽ на растущем объёме. Цели 172 → 180 → 190 ₽, дальше ориентир «Финама» 231 ₽. Стоп под 162 ₽. Вероятность около 40%.
Боковик 162–168 ₽ ещё несколько недель. Торговля от границ диапазона, стоп за противоположной границей. Вероятность около 40%.
Пробой 162 ₽ на объёме, затем 158 → 152 ₽, ниже 148 ₽. Стоп для медвежьих идей выше 168 ₽. Вероятность около 20%.
Итог: ключевые уровни
- Цена: 163,95 ₽ (−0,06% за день)
- Сопротивление: 168,0 / 172,0 / 180,0 ₽
- Поддержка: 162,0 / 158,0 / 152,0 ₽
- Цель 12 мес.: 170–231 ₽ («Финам» 231 ₽, БКС 170 ₽)
- Дивиденд 2025: 19,57 ₽, доходность ≈11,9%
- Рекомендация: «Держать» для дивидендного портфеля, докупка частями на откатах к 158–162 ₽
Частые вопросы
Сколько стоит акция MOEX сейчас?
17 ноября 2026 года основная сессия закрылась на 163,95 ₽, снижение за день составило 0,06% при диапазоне 162,00–165,96 ₽. За 52 недели бумага ходила между 132,20 ₽ и 190,00 ₽, а капитализация компании держится около 373 млрд ₽.
Какие дивиденды платит Московская биржа?
За 2025 год выплачено 19,57 ₽ на акцию, суммарно 44,5 млрд ₽, что равно 75% чистой прибыли по МСФО. Политика предусматривает не менее половины прибыли и ориентир на весь свободный денежный поток. От текущей цены это около 11,9% годовых.
Какие цели дают аналитики?
«Финам» держит рейтинг «покупать» с целью 231 ₽, что даёт потенциал около 41%. БКС оценивает бумагу нейтрально и ставит ориентир 170 ₽, то есть примерно +3,7% к цене. Обе оценки пересматриваются вслед за отчётностью и макроэкономикой и не гарантируют доходность.
Какие риски у бумаги?
Главный риск связан со ставкой: снижение ключевой ставки уже сжало чистый процентный доход на 16,3% год к году, и дальнейшее смягчение будет давить на этот поток. Добавляют неопределённости регуляторные требования, ограничения на инфраструктуру и зависимость комиссий от активности клиентов. Просадка к поддержке 152 ₽ означает потерю около 7% и оценивается вероятностью примерно 20%, а уход к годовой опоре 132,20 ₽, это минус около 19%, маловероятен, порядка 5%.
Нет комментариев. Ваш будет первым!