Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Акции Мечел у уровня 43 — технический разбор поддержки 40 и перспективы для инвесторов. Полный обзор MTLR на 16 октября 2026.
Акции Мечел 16.10.2026 — технический анализ, поддержка 40 и перспективы для инвесторов
Технический разбор акций Мечела (MTLR) на 16 октября 2026 года. Анализ ключевых уровней поддержки и сопротивления, оценка бычьего движения и фундаментальный контекст для принятия инвестиционных решений.
📊 Ключевые факты технического анализа
- Мечел (MTLR): акции торгуются у уровня 43 рубля.
- Бычьи настроения: на этой неделе в инструменте преобладают «бычьи» настроения, все снижения выкупаются игроками.
- Поддержка 40 рублей: ближайший уровень, удерживающий рост.
- Сопротивление 45: закрепление выше откроет путь к 47 и 48.
📈 Техническая картина по акциям Мечел на сегодня
Акции торгуются у уровня 43 рубля. На этой неделе в данном инструменте преобладают «бычьи» настроения. Все снижения пока выкупаются игроками. Ближайшая поддержка уже оценивается у уровня 40 рублей за акцию. Ситуация в инструменте пока «бычья».
С технической точки зрения бумага демонстрирует устойчивость. Индикаторы подтверждают бычий настрой: RSI находится в зоне покупателей, но без признаков перекупленности, MACD сохраняет положительную динамику. Объёмы торгов растут на подъёме, что указывает на интерес участников рынка. Если покупателям удастся закрепиться выше 45, откроется путь к 47 и далее к 48. Пробой же поддержки 40 на объёмах вернёт давление и направит котировки к 38.
На четырёхчасовом графике картина подтверждает бычий настрой: цена выше краткосрочных скользящих средних, объёмы растут. Однако стоит учитывать, что бумага остаётся волатильной и чувствительной к новостям о долговой нагрузке компании.
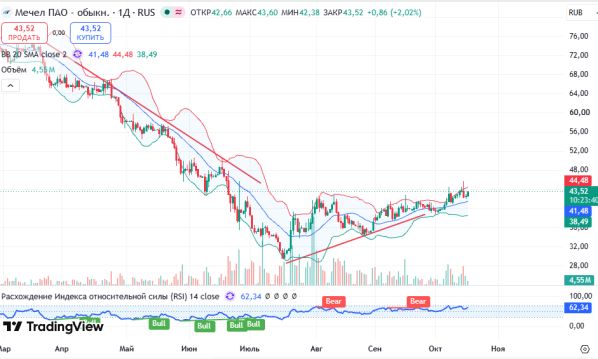
График MTLR, таймфрейм D1 — бычья ситуация, поддержка 40
🔄 Дополнительные технические ориентиры
Для полноты картины стоит учитывать более широкий диапазон. На недельном графике просматривается попытка выхода из затяжного нисходящего тренда. Ближайшее сопротивление расположено в области 45–48 рублей, где сосредоточены продавцы. Поддержка на 40 рублях остаётся ключевым рубежом перед психологическим уровнем 38.
Четырёхчасовой график фиксирует признаки накопления: амплитуда колебаний уменьшается, объёмы снижаются на откатах. Это может указывать на подготовку к импульсному движению. Если покупателям удастся закрепиться выше 45, откроется путь к 47 и далее к 48. Пробой же 40 на объёмах усилит давление и направит котировки к 38.
💼 Фундаментальный контекст для инвесторов
Техническая картина не существует в вакууме. Для инвесторов, рассматривающих бумаги Мечела на среднесрочную перспективу, важны фундаментальные ориентиры. Компания — один из ведущих российских производителей горнодобывающей и металлургической продукции, объединяющий активы по добыче угля, производству стали и ферросплавов.
Ключевая проблема компании — критически высокая долговая нагрузка. Чистый долг превышает 260 млрд рублей, а соотношение чистый долг к EBITDA остаётся выше 10х. Это создаёт серьёзные риски рефинансирования и ограничивает возможности для инвестиций и выплат дивидендов. Компания фактически находится в состоянии реструктуризации долга.
Операционные результаты остаются слабыми. На динамику выручки и прибыли давят низкие цены на коксующийся уголь, рост транспортных расходов и тарифов РЖД. Санкционное давление дополнительно ограничивает экспортные возможности. В таких условиях компания вынуждена направлять значительную часть денежного потока на обслуживание долга.
Дивиденды под вопросом. При столь высокой долговой нагрузке выплаты акционерам не рассматриваются как приоритет. Последние выплаты датируются докризисным периодом. Средний целевой ориентир аналитиков — около 60 рублей за акцию, что предполагает потенциал роста более 35% от текущего уровня при условии улучшения ситуации.
Ключевые риски: реструктуризация долга, слабые цены на уголь, санкционное давление, отсутствие дивидендов. Тем не менее низкая оценка по мультипликаторам и потенциальный разворот цикла делают Мечел одним из интересных представителей российского рынка для спекулятивной торговли.
📌 Целевые ориентиры и рекомендации
- Краткосрочно (дни): диапазон 40–45. Покупки возможны от 40–41 при подтверждении удержания поддержки. Стоп-лосс — ниже 38. Цели — 45, затем 47.
- Среднесрочно (недели): ключевой рубеж — 45. Его пробой откроет дорогу к 47+ и далее к 48.
- Долгосрочно (год+): ориентир аналитиков — 60 рублей за бумагу. Факторы роста: восстановление цен на уголь, реструктуризация долга, снижение ключевой ставки.
Важно понимать: технический анализ не гарантирует движение по сценарию. Рынок может развернуться под влиянием новостного фона или макроэкономических изменений. Ключевые риски: долговая нагрузка, слабые цены на уголь. Диверсификация и управление капиталом остаются базовыми принципами для инвестора.
📊 Сводка по акциям Мечел на 16.10.2026
Медвежий сценарий
Условие: пробой 40 на объёмах
Цели: 38; 36
Стоп: выше 43
Бычий сценарий
Условие: удержание 40, пробой 45
Цели: 47; 48–60
Стоп: ниже 40
📌 Что важно запомнить инвестору
Технически: бычья ситуация, снижения выкупаются. Пробой 45 откроет путь к 47–48. Потеря 40 вернёт давление к 38.
Фундаментально: критически высокая долговая нагрузка, слабые цены на уголь. Целевые цены 60 рублей при улучшении ситуации.
Риски: реструктуризация долга, санкционное давление. Волатильность бумаги остаётся высокой.
❓ Часто задаваемые вопросы
Почему ситуация по Мечелу оценивается как «бычья»? ▼
Устоит ли поддержка 40 рублей по акциям Мечел? ▼
Когда Мечел вернётся к дивидендам? ▼
Какие фундаментальные драйверы у Мечела? ▼
Какие риски при инвестировании в Мечел? ▼
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер. Торговля на финансовых рынках сопряжена с высоким уровнем риска и возможностью полной потери капитала. Все инвестиционные решения принимаются самостоятельно с учётом собственного риск-профиля.
Похожие статьи:
Инвестиции → Стоит ли покупать акции Мечел 26.06.2026? MTLR обзор инвесторам — ситуация остаётся медвежьей, поддержки не сформированы
Инвестиции → Инвестиции в Мечел — стоит ли покупать акции на текущих уровнях 10.07.2026? Акции Мечел — снижение на 2% за неделю, тренд остаётся медвежьим
Инвестиции → Инвестиционный обзор акций Мечел на 14.08.2026: технические уровни, анализ динамики и рекомендации для инвесторов по бумагам #MTLR.
Инвестиции → Инвестиции в акции Мечел — стоит ли покупать 17.07.2026? Акции Мечел технический анализ — обновление минимумов с 2024 года, попытка отскока
Инвестиции → Стоит ли покупать акции Мечел 03.07.2026? MTLR обзор инвесторам — снижение на 9% за неделю, ситуация остаётся медвежьей
Нет комментариев. Ваш будет первым!