📊 Ключевые факты на 13.11.2026
- Акции «Мечела» торгуются у 45 рублей. На этой неделе бумага снижалась к 42,5, но была успешно выкуплена. Уровень 42 остаётся ключевой поддержкой, рост с второй половины июля — основным сценарием.
- Выручка за 2025 год упала на 26% до 287 млрд рублей, EBITDA рухнула в 7 раз до 7,7 млрд, рентабельность — с 14% до 3%. Чистый долг вырос на 8% до 279,3 млрд рублей, ND/EBITDA взлетел до 36,1x.
- За первое полугодие 2026 года убыток достиг 43,2 млрд рублей, выручка сократилась на 23% до 117,4 млрд, EBITDA стала отрицательной (-6,1 млрд).
- Дивиденды не выплачиваются: по итогам 2025 года решение не платить принято из-за убытка.
- Новостной фон: «Мечел-Кокс» ушёл от банкротства, погасив долги; «Мечел-Энерго» лишили статуса участника оптового энергорынка, но Минэнерго наложило вето — вопрос рассмотрят 19 ноября.
- Ключевые уровни: поддержка 42, сопротивление 46. Целевые цены аналитиков: 49 рублей (БКС, «Негативный»), 73 рубля (Т-Банк).
🏭 Фундаментальный обзор: долговой груз и убытки против надежд на разворот
«Мечел» — диверсифицированная горнодобывающая и металлургическая компания, объединяющая угольные, железорудные и стальные активы. Финансовое положение остаётся критическим: выручка за 2025 год сократилась на 26% до 287 млрд рублей, EBITDA рухнула в 7 раз до 7,7 млрд, а рентабельность упала с 14% до 3%. Чистый долг вырос до 279,3 млрд рублей, а соотношение ND/EBITDA взлетело до 36,1x — это один из самых высоких показателей в отрасли. За первое полугодие 2026 года убыток достиг 43,2 млрд рублей, а EBITDA стала отрицательной.
Дивидендная история отсутствует: по итогам 2025 года выплаты не производились из-за убытка. Компания направляет все свободные средства на обслуживание долга и поддержание операционной деятельности.
Тем не менее, рынок живёт ожиданиями разворота. Снижение ключевой ставки ЦБ может облегчить долговое бремя и оживить внутренний спрос на сталь. «Мечел» остаётся наиболее чувствительным к снижению ставки среди металлургов именно из-за высокой долговой нагрузки. Целевые цены аналитиков расходятся кардинально: БКС сохраняет «Негативный» взгляд с целевой 49 рублей, тогда как Т-Банк видит потенциал до 73 рублей. Консенсус-прогнозы варьируются в диапазоне 39–88,6 рубля за бумагу.
Сравнение с конкурентами подчёркивает масштаб проблем: EV/EBITDA «Мечела» составляет 40,61x против 3,86x у НЛМК, 4,79x у ММК и 6,3x у «Северстали». P/E остаётся отрицательным. Для фундаментального разворота компании необходимы либо резкий рост цен на уголь и сталь, либо существенное снижение долговой нагрузки, что пока не просматривается.
📈 Технический анализ MTLR: попытка разворота у поддержки
На дневном графике «Мечел» удерживается выше поддержки 42, пытаясь развить восстановление от октябрьских минимумов. RSI(14) на уровне 55,9 — нейтральная зона, без перекупленности, что оставляет пространство для движения вверх. MACD на отметке 0,61 сигналит покупку: гистограмма положительная, линия выше сигнальной.
Скользящие средние выстроены в смешанном порядке: цена выше EMA 20 (~43,5) и EMA 50 (~44,0), но ниже долгосрочных средних. Это подтверждает краткосрочный бычий уклон. Полосы Боллинджера расширяются — волатильность растёт, цена движется к верхней границе.
Стохастик на уровне 52 (%K) и 48 (%D) — нейтральная зона, без сигналов разворота. Аллигатор начинает раскрывать линии вверх, что типично для зарождения трендового движения. Awesome Oscillator балансирует около нуля, готовясь выйти в зелёную зону.
По Фибоначчи от падения 88,60–39,00 ключевые уровни коррекции: 23,6% — 50,7, 38,2% — 57,9, 50% — 63,8. Текущая цена у 45 находится ниже уровня 23,6%, что делает зону 46–50,7 ключевой для пробоя. Уровни поддержки и сопротивления: поддержка — 42, сопротивление — 46.
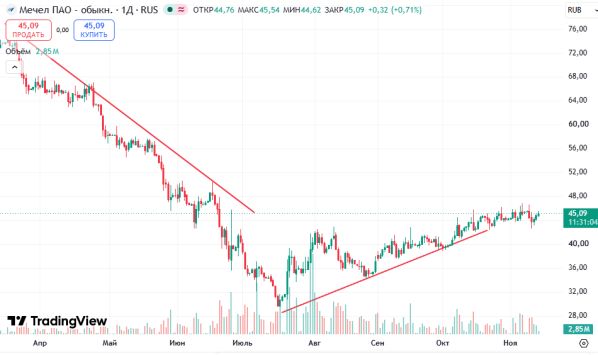
График MTLR, таймфрейм D1 — тест сопротивления 46, поддержка 42
📋 Сценарии для инвестора: пробой 46, удержание 42 или коррекция
Бычий сценарий — закрепление выше 46. Если цена пробьёт 46 рублей на объёме и закрепится выше, это откроет дорогу к 50,7 (23,6% Фибоначчи) и далее к 55–57. Ключевой катализатор — снижение ключевой ставки и новости по реструктуризации долга. Стоп-лосс — ниже 42.
Базовый сценарий — консолидация 42–46. Наиболее вероятный исход в отсутствие новостей. Инвесторам разумнее работать от границ: покупки ближе к 42–43, продажи — от 45–46. Стоп-лосс — за противоположной границей диапазона.
Медвежий сценарий — пробой 42. Если поддержка не устоит, коррекция продолжится к 39 (52-недельный минимум) и далее к 36–37. Этот сценарий реализуется при ухудшении рыночного фона или новых разочарованиях в отчётности.
📊 Сводка по MTLR на 13.11.2026
Текущая цена: около 45 рублей.
Ключевая поддержка: 42 рубля (далее 39 и 36–37).
Ключевое сопротивление: 46 рублей (далее 50,7 и 57).
Целевые уровни (бычий сценарий): 50,7; 55; 57; 73.
Целевые уровни (медвежий сценарий): 39; 36–37.
Стоп-лосс: 42 (для лонгов), 48 (для шортов).
Рекомендация: «Держать» / покупать от поддержек, не на пике отскока.
❓ Часто задаваемые вопросы
Почему «Мечел» не платит дивиденды? ▼
По итогам 2025 года компания получила убыток, поэтому совет директоров рекомендовал не выплачивать дивиденды ни по обыкновенным, ни по привилегированным акциям. Все свободные средства направляются на обслуживание долга и поддержание операционной деятельности.
Стоит ли покупать «Мечел» на текущих уровнях? ▼
Покупка на текущих уровнях сопряжена с высоким риском. RSI 55,9 — нейтральная зона, MACD положительный, цена выше EMA 20, но фундаментальные показатели остаются слабыми: убытки, долговая нагрузка (ND/EBITDA 36,1x), отсутствие дивидендов. Разумнее дождаться либо пробоя 46 с закреплением, либо отскока от 42 с подтверждением.
Какие технические уровни важны сейчас? ▼
Ключевая поддержка — 42 рубля. Сопротивление — 46 рублей. Для бычьего сценария необходимо закрепление выше 46, цель — 50,7–57. При пробое вниз — цели 39 и 36–37.
Какие фундаментальные риски у «Мечела»? ▼
Основные риски: критически высокая долговая нагрузка (279 млрд рублей, ND/EBITDA 36,1x), отрицательная EBITDA, убытки, отсутствие дивидендов, слабая конъюнктура рынков угля и стали. Позитивные факторы: потенциал снижения ключевой ставки, новости по реструктуризации долга, возможный разворот цен на сырьё.
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер. Инвестиции в акции сопряжены с высоким уровнем риска и возможностью полной потери капитала. Все торговые решения принимаются инвестором самостоятельно с учётом собственного риск-профиля.
 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги