 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Акции Магнит #MGNT 13.05.2026: консолидация в диапазоне 2500–2600 рублей — ждём пробоя
Инвестиции сегодня 13.05.26 акции Магнит #MGNT обзор инвесторам
Технический анализ акций крупнейшего российского ритейлера на 13 мая 2026. Консолидация в диапазоне, ключевые уровни поддержки и сопротивления.
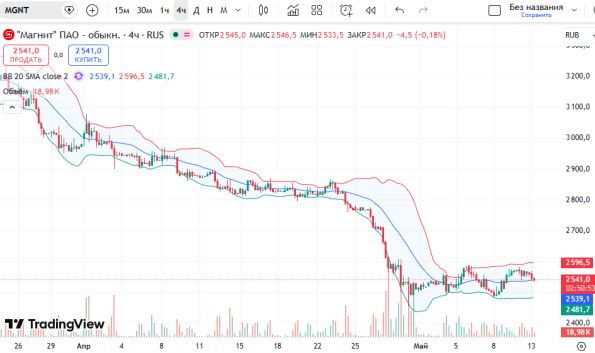
Акции «Магнита» в середине мая продолжают балансировать в пределах локального диапазона. Текущие котировки держатся около отметки 2550 рублей. При этом уровень 2500 рублей сохраняет за собой статус ключевой зоны поддержки, формируя нижнюю границу ценового коридора. Вместе с тем с начала текущего месяца бумаги ритейлера двигаются в границах 2500 – 2600 рублей. С технической точки зрения, именно закрепление инструмента за пределами одной из границ этого коридора даст рынку сигнал о приоритетных настроениях. К примеру, устойчивый прорыв выше 2600 рублей укажет на формирование технического отскока и может спровоцировать рост котировок.
Ключевые факты текущей ситуации
- Текущая цена на 13.05.2026: около 2550 руб. за акцию.
- Локальный диапазон консолидации: с начала месяца актив торгуется в рамках 2500 – 2600 руб.
- Ключевая зона поддержки: уровень 2500 руб. остаётся психологически важным рубежом для покупателей.
- Ближайшее сопротивление: отметка 2600 руб. — её пробой станет первым сигналом к формированию отскока вверх.
- Главный технический ориентир: закрепление за пределами диапазона определит дальнейшее направление движения.
Фундаментальный фон и перспективы
Корпоративные новости продолжают оказывать давление на котировки. По итогам 2025 года чистый убыток компании по МСФО составил 31 млрд рублей — компания получила первый убыток более чем за 20 лет. Тем временем выручка выросла на 15,3% до 3,5 трлн рублей, однако рост процентных расходов (в 1,7 раза до 164 млрд рублей) полностью нивелировал операционные достижения. Долговая нагрузка также остаётся тревожным фактором: чистый долг вырос до 430 млрд рублей, а отношение чистого долга к EBITDA достигло 2,4x. Дивиденды не выплачиваются уже третий год — решение об отмене выплат за 2025 год подтверждено советом директоров. Положительным моментом остаётся устойчивая динамика LfL-продаж, которая поддерживается ростом среднего чека, но в отсутствие дивидендов и с учётом долговых рисков акции уязвимы.
Целевые ориентиры аналитиков разнятся: «Финам» видит справедливую стоимость акций на уровне 3419 рублей, что предполагает потенциал роста около 20%. При этом долгосрочное восстановление возможно только при стабилизации долговой нагрузки и снижении ключевой ставки ЦБ, что уменьшит процентные расходы компании. Пока же игроки будут следить за удержанием поддержки 2500 рублей.
Торговый план по акциям MGNT на сегодня (консервативный):
До выхода из зоны консолидации 2500–2600 рублей целесообразно воздержаться от открытия позиций. При пробое и закреплении выше 2600 рублей можно рассматривать покупки с целью теста более высоких уровней. При закреплении ниже 2500 рублей — удержание коротких позиций с целью 2400 и ниже.
Часто задаваемые вопросы
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер.
Предупреждение о рисках: торговля на финансовых рынках сопряжена с высоким уровнем риска и может привести к потере капитала.
Нет комментариев. Ваш будет первым!