Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Магнит акции сегодня 11.11.2026 технический и фундаментальный обзор актива - стоит ли покупать инвесторам на текущих уровнях
Магнит акции 11.11.2026: технический анализ и обзор — покупать или ждать на текущих уровнях
Акции «Магнита» торгуются в районе 2 020 рублей, демонстрируя впечатляющий рост на 10% с начала месяца. Бумага восстанавливается после длительного падения: с исторического максимума двухлетней давности она потеряла более 70%, а в июне 2026 года опускалась ниже 2 300 рублей. Однако фундаментальный фон остаётся сложным: компания впервые за 20 лет получила чистый убыток, долговая нагрузка выросла почти вдвое, а дивиденды не выплачиваются. Разбираем индикаторы, уровни и сценарии для принятия взвешенного решения.
📊 Ключевые факты на 11.11.2026
- Акции «Магнита» торгуются у 2 020 рублей, прибавив 10% с начала месяца. Повышательное движение, развивающееся с третьей декады августа, остаётся основным сценарием.
- Поддержка сместилась с уровня 1 700 на 1 750 рублей. Ситуация в инструменте остаётся «бычьей».
- Выручка за 2025 год выросла на 15,3% до 3 509 млрд рублей, однако чистый убыток составил 30,9 млрд против прибыли 44,1 млрд годом ранее — впервые за более чем 20 лет.
- Чистый долг почти удвоился до 496 млрд рублей, соотношение чистый долг/EBITDA выросло с 1,5x до 2,9x. Финансовые расходы достигли 191 млрд рублей.
- Дивиденды не выплачиваются второй год подряд: за 2024 год выплат не было, за 2025 год совет директоров рекомендовал не платить. По 2026 году решения пока нет.
- За первое полугодие 2026 года выручка выросла на 12,8% до 1,89 трлн рублей, EBITDA — на 12,1% до 96 млрд, но чистый убыток составил 9,5 млрд из-за высоких процентных расходов.
🏪 Фундаментальный обзор: рост выручки против убытка и долга
«Магнит» — одна из крупнейших розничных сетей России, управляющая более чем 28 тысячами магазинов в форматах «у дома», супермаркетов и дрогери. Компания переживает сложный период трансформации: выручка растёт двузначными темпами, но прибыль ушла в минус. По итогам 2025 года выручка увеличилась на 15,3% до 3 509 млрд рублей, однако чистый убыток составил 30,9 млрд против прибыли 44,1 млрд годом ранее — впервые за более чем 20 лет.
Ключевая причина убытка — резкий рост финансовых расходов. Чистые процентные расходы почти удвоились до 165–191 млрд рублей на фоне увеличения долга и высоких процентных ставок. Чистый долг практически удвоился и достиг 496 млрд рублей без учёта обязательств по аренде, а соотношение чистый долг/EBITDA выросло с 1,5x до 2,9x. С учётом аренды долг превышает 1,1 трлн рублей. Свободный денежный поток остаётся глубоко отрицательным — минус 172 млрд рублей.
Давление на рентабельность оказали сразу несколько факторов: рост расходов на персонал на фоне дефицита кадров, увеличение затрат на доставку и сборку онлайн-заказов, а также рост промоактивности для удержания трафика. EBITDA за 2025 год снизилась на 1,5% до 169,3 млрд рублей, а рентабельность по EBITDA сократилась до 4,8% против 5,6% годом ранее. Коммерческие и административные расходы выросли на 20,8%.
Дивидендная история остаётся главным разочарованием для инвесторов. За 2024 год выплат не было, за 2025 год совет директоров рекомендовал не платить. По 2026 году решения пока нет, и у компании нет чёткой дивидендной политики. Возвращение к выплатам возможно не ранее 2027–2028 годов, когда компания завершит период агрессивных инвестиций и сократит долговую нагрузку.
Тем не менее операционные показатели остаются сильными: количество магазинов выросло на 6,2%, LFL-продажи — на 8,7%, а количество заказов «Магнит Доставки» — на 92%. В первом квартале 2026 года выручка выросла на 13,1%, в первой половине апреля — на 14,8%. Компания сокращает капитальные расходы на фоне завершения масштабной инвестиционной программы, что должно поддержать свободный денежный поток и позволить направить средства на сокращение долга. Аналитики «Велес Капитала» оценивают EV/EBITDA 2026 года на уровне 3,9х, что предполагает премию к X5 (3,1х), но не считают её оправданной.
📈 Технический анализ MGNT: восстановление после падения
На дневном графике «Магнит» восстанавливается с третьей декады августа. Цена торгуется у 2 020 рублей, удерживаясь выше поддержки 1 700–1 750. RSI(14) на 4-часовом графике около 35 — зона слабости, но на дневном индикатор восстанавливается к 45–50. MACD на дневном графике начал разворачиваться вверх, гистограмма сокращается в отрицательной зоне — медвежий импульс слабеет.
Скользящие средние выстроены в смешанном порядке: цена выше EMA 20 (~1 950) и EMA 50 (~1 900), но ниже EMA 200 (~2 400). Это подтверждает краткосрочный бычий уклон, но среднесрочный тренд остаётся нисходящим. Полосы Боллинджера расширяются, цена движется к верхней границе — волатильность на стороне покупателей.
Стохастик развернулся вверх из зоны перепроданности, %K выше %D — сигнал на продолжение отскока. Аллигатор начинает раскрывать линии вверх, что типично для зарождения трендового движения.
Awesome Oscillator балансирует около нуля, готовясь выйти в зелёную зону. По Фибоначчи от падения 2 900–1 700 ключевые уровни коррекции: 23,6% — 1 983, 38,2% — 2 158, 50% — 2 300. Текущая цена у 2 020 находится на уровне 23,6%. Уровни поддержки и сопротивления: ключевая поддержка — 1 700–1 750, сопротивление — 2 020, затем 2 158 и 2 300.
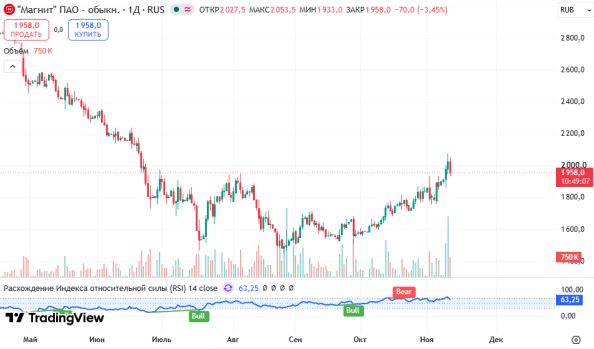
График MGNT, таймфрейм D1 — восстановление от 1 700, сопротивление 2 020
📋 Сценарии для инвестора: пробой 2020, удержание 1700 или коррекция
Бычий сценарий — закрепление выше 2 020. Если цена пробьёт 2 020 рублей на объёме и закрепится выше, это откроет дорогу к 2 158 (38,2% Фибоначчи) и 2 300 (50%). Для устойчивого роста нужен катализатор: снижение ключевой ставки, улучшение финансовых показателей или новости по дивидендам. Стоп-лосс — ниже 1 900.
Базовый сценарий — консолидация 1 700–2 020. Наиболее вероятный исход в отсутствие новостей. Инвесторам разумнее работать от границ: покупки ближе к 1 750–1 800, продажи — от 2 000–2 020. Стоп-лосс — за противоположной границей диапазона.
Медвежий сценарий — пробой 1 700. Если поддержка не устоит, коррекция продолжится к 1 600, а затем к 1 400–1 200. Этот сценарий реализуется при ухудшении рыночного фона или новых разочарованиях в отчётности.
📊 Сводка по MGNT на 11.11.2026
Текущая цена: около 2 020 рублей.
Ключевая поддержка: 1 700–1 750 рублей (далее 1 600).
Ключевое сопротивление: 2 020 рублей (далее 2 158 и 2 300).
Целевые уровни (бычий сценарий): 2 158; 2 300; 3 500.
Зоны покупки при коррекции: 1 750–1 800; 1 600–1 650.
Стоп-лосс: 1 900 (для позиций от 2 020), 1 550 (для среднесрочных).
Рекомендация: «Держать» / покупать от поддержек, не на пике отскока.
❓ Часто задаваемые вопросы
Почему «Магнит» получил убыток, несмотря на рост выручки? ▼
Когда «Магнит» может вернуться к дивидендам? ▼
Стоит ли покупать «Магнит» на текущих уровнях? ▼
Какие технические уровни важны сейчас? ▼
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер. Инвестиции в акции сопряжены с высоким уровнем риска и возможностью полной потери капитала. Все торговые решения принимаются инвестором самостоятельно с учётом собственного риск-профиля.
Похожие статьи:
Инвестиции → Инвестиции в Магнит — стоит ли покупать? Акции Магнит технический анализ — недельный рост 13% и шанс на смену тренда
Инвестиции → Стоит ли покупать акции Магнит 01.07.2026? Акции Магнит технический анализ — долгосрочное снижение с 2015 года от 12000 рублей
Инвестиции → Стоит ли покупать акции Магнит 24.06.2026 — медвежий рынок без разворотных сигналов
Инвестиции → Стоит ли покупать акции Магнит 08.07.2026? #MGNT обзор инвесторам — ситуация остаётся медвежьей, потенциал снижения сохраняется
Инвестиции → Инвестиции в акции Магнит — стоит ли покупать? Акции Магнит 15.07.2026 технический анализ — снижение на 2.72% нивелировало рост, сопротивление 1900
| mik # 11 ноября 2026 в 13:26 0 | ||
|