 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Яндекс 18.11.2026: акции у 3412 ₽, отзыв прогноза и EV/EBITDA около 4,0x. Уровни, риски и цели к 4700 ₽
Акции МКПАО «Яндекс» (тикер YDEX) закрыли основную сессию 17 ноября 2026 года у 3412,5 ₽, почти без движения за день. За неделю бумага прибавила около 0,4%, за месяц отступила на 2,4%, а за год потеряла 12%. Компания растёт по выручке и EBITDA, но менеджмент отозвал прогноз на 2026 год после октябрьских атак на дата-центры. Рынок ждёт, когда вернут ориентиры и как это скажется на оценке.
Главное в цифрах
Фундаментальный обзор
МКПАО «Яндекс» — крупнейшая частная IT-компания России. После раздела активов с нидерландской Yandex N.V. в 2024 году головной структурой стала российская компания, а её акции с тикером YDEX торгуются на МосБирже с июля 2024 года. Бизнес собран из четырёх блоков: поиск, реклама и искусственный интеллект, городские сервисы (такси, доставка, карты), персональные сервисы (Плюс, музыка, развлечения) и B2B-направления. Как читать базовые метрики IT-компаний, разобрано в материале о фундаментальном анализе.
Отчётность за третий квартал 2026 года показала выручку 410,6 млрд ₽, это на 12% больше прошлогоднего уровня. За девять месяцев группа собрала 1169,6 млрд ₽, прирост 16% год к году. Скорректированная EBITDA (прибыль до процентов, налогов и амортизации) за квартал составила 87,8 млрд ₽ с рентабельностью 21,4%, а за девять месяцев — 250 млрд ₽, плюс 30%. Чистая прибыль квартала выросла на 23% до 42,5 млрд ₽, а за девять месяцев увеличилась более чем втрое — до 135,9 млрд ₽. Рентабельность инвестированного капитала (ROIC) поднялась до 32%, прибавив 4 процентных пункта.
Значимая часть роста сидит в подписке. Выручка «Плюса» за квартал достигла 30 млрд ₽, это на 31% больше год к году, а за девять месяцев — 84 млрд ₽ (+29%). Городские сервисы наращивают рентабельность быстрее остальных: их скорректированная EBITDA за квартал выросла на 168%, до 34,4 млрд ₽. Тормозит только реклама: её оборот вырос на 9% против прежних двузначных темпов, что компания связывает с непростым макроэкономическим фоном.
Главная сюжетная линия последних недель — отзыв прогноза. Раньше группа планировала на 2026 год рост выручки около 20% и скорректированную EBITDA порядка 350 млрд ₽. После октябрьских атак на дата-центры менеджмент снял эти ориентиры и пообещал рассмотреть их возврат начиная со следующего квартала, то есть с отчётности за февраль. Дополнительные внешние факторы мешают компании оценить результаты до конца года, и это усиливает неопределённость для акционеров.
Оценка при этом остаётся недорогой. При цене около 3410 ₽ мультипликатор EV/EBITDA LTM держится на уровне 4,0x, а на 2026 год — примерно 4,2x. Это заметно ниже уровней, на которых бумага торговалась в 2024–2025 годах. По этому аргументу «КИТ Финанс Брокер» снизил целевую цену с 6000 до 4700 ₽, сохранив рекомендацию покупать: потенциал от текущей отметки — около 38%. «Финам» держит цель 5125 ₽ (+46%), ПСБ — 5385 ₽ (+58%). Названные ориентиры пересматриваются вслед за отчётностью и не гарантируют доходность.
Отдельная тема — мотивационная программа. 13 ноября компания разместила 11 млн обыкновенных акций, это около 2,8% уставного капитала, под долгосрочную мотивацию сотрудников на следующий год. Выпуск размывает доли действующих акционеров, поэтому при оценке честнее смотреть не только на скорректированную прибыль, но и на стоимость поддержания программы через выкуп акций. Капитализация компании при текущих котировках — около 1349 млрд ₽.
Технический анализ
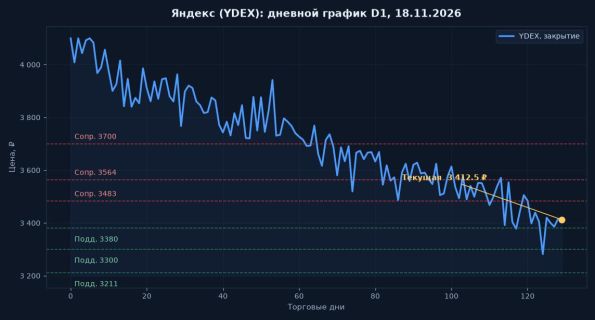
На дневном графике (D1) бумага держится в нисходящей структуре с середины 2026 года: от весенних максимумов цена отступила примерно на четверть и последние недели консолидируется в узкой зоне 3380–3485 ₽. Индекс относительной силы (RSI, 14) держится около 46 — зона нейтральности с лёгким уклоном в слабость, без признаков перепроданности. MACD (скользящая средняя сходимости-расхождения) расположился чуть ниже сигнальной линии, гистограмма вблизи нуля: импульс вялый, направленного перевеса нет ни у покупателей, ни у продавцов.
Краткосрочные EMA 9 и 20 (экспоненциальные скользящие средние) проходят в районе 3420–3450 ₽ и почти сходятся — рынок в равновесии. 50-дневная средняя лежит выше, около 3550 ₽, а 200-дневная — в зоне 3700 ₽, то есть обе старшие средние нависают над ценой и подтверждают нисходящий тренд. По полосам Боллинджера цена прижата к нижней границе, а сам канал сузился — сжатие волатильности обычно предшествует импульсному выходу. Стохастик (14,3,3) около 35: нижняя половина диапазона, но разворотных сигналов пока нет. Alligator переплетён и смотрит вниз — типичная картина спящего тренда, а AO (Awesome Oscillator) колеблется у нулевой отметки без выраженного направления.
Уровни по Фибоначчи (сетка коррекции) от годового диапазона 3211–4709 ₽: 23,6% проходит у 3564 ₽, 38,2% — у 3783 ₽, 50% — у 3960 ₽. Ближайшая опора — 3380 ₽ (минимум последних сессий), далее 3300 ₽ и годовой минимум 3211 ₽, у которого сосредоточен сильный спрос. Сверху первый барьер — 3483 ₽ (верх дневного диапазона), затем 3564 ₽ и 3700 ₽. Возврат и закрепление выше 3483 ₽ на объёме открывают путь к 3564 и 3700 ₽, а уход под 3380 ₽ нацелит на 3300 и 3211 ₽, где логично ставить стоп-лосс (защитный ордер).
График YDEX, дневной таймфрейм
Сценарии движения
Закрепление выше 3483 ₽ на растущем объёме. Цели — 3564 → 3700 → 3960 ₽, далее ориентир 4700 ₽. Стоп под 3380 ₽. Вероятность около 35%.
Боковик 3380–3483 ₽, пока рынок ждёт возврата прогноза. Торговля от границ, стоп за противоположной границей. Вероятность около 40%.
Пробой 3380 ₽ на объёме → 3300 → 3211 ₽. Стоп для медвежьих идей — выше 3483 ₽. Вероятность около 25%.
Итог: ключевые уровни
- Цена: 3412,5 ₽ (−0,03% за день, −12% за год)
- Сопротивление: 3483 / 3564 / 3700 ₽
- Поддержка: 3380 / 3300 / 3211 ₽
- Цель 12 мес.: 4700–5385 ₽ (КИТ Финанс 4700 ₽, Финам 5125 ₽, ПСБ 5385 ₽)
- Оценка: EV/EBITDA LTM ≈4,0x, капитализация около 1349 млрд ₽
- Рекомендация: «Покупать» на длинном горизонте, докупка частями на откатах к 3300–3380 ₽
Частые вопросы
Сколько стоит акция Яндекса сейчас?
На 17 ноября 2026 года основная сессия закрылась у 3412,5 ₽, почти без изменений за день. За неделю бумага прибавила 0,4%, за месяц потеряла 2,4%, за год — 12%. Капитализация компании держится около 1349 млрд ₽.
Почему Яндекс отозвал прогноз на 2026 год?
Причина — октябрьские атаки на дата-центры компании. Они ударили по операционной деятельности и усилили неопределённость, поэтому прежние ориентиры (рост выручки около 20% и EBITDA порядка 350 млрд ₽) сняли. Менеджмент рассмотрит возврат прогнозов начиная со следующего квартала, то есть с февральской отчётности.
Какие целевые цены дают аналитики?
«КИТ Финанс Брокер» снизил цель с 6000 до 4700 ₽ (+38% к текущей цене), «Финам» держит 5125 ₽ (+46%), ПСБ — 5385 ₽ (+58%). Ориентиры пересматриваются вслед за отчётностью, и их нельзя воспринимать как гарантию доходности.
Какие риски у бумаги?
Ключевые угрозы — последствия атак на инфраструктуру, замедление рекламного рынка и размывание долей из-за мотивационного выпуска 11 млн акций (около 2,8% капитала). Потенциальная просадка к годовой поддержке 3211 ₽ от текущей цены 3412 ₽ — около 6%, её вероятность оценивается примерно в 25%.
Нет комментариев. Ваш будет первым!