 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Газпром сегодня 16.11.2026: котировка 117,46 ₽, прогноз консенсуса 120 ₽, ключевые новости и риски. Полный обзор GAZP.
Газпром 16.11.2026: акции у 117,5 ₽, налоговая льгота от Минфина и рост поставок в Турцию. Уровни, риски и цели до 130 ₽
Акции «Газпрома» торгуются у 117,46 ₽, прибавляя 0,39% за день и почти 12% за месяц. Минфин предложил увеличить вычет по НДПИ с августа 2029 года, поставки газа в Турцию выросли вчетверо, а оператор «Турецкого потока» выиграл судебный спор у Gasunie на €57,4 млн. Годовая динамика пока в минусе, дивиденд не утверждён — рынок оценивает бумагу осторожно.
📊 Чит-лист: главное за 30 секунд
🔑 Ключевые факты на 15.11.2026
- Акции «Газпрома» стоят 117,46 ₽ в дневном диапазоне 117,02–117,66 ₽ при предыдущем закрытии 117,00 ₽.
- За месяц бумага прибавила 11,74%, за неделю рост умеренный, а с начала года цена в небольшом минусе — около 0,6%.
- Минфин предложил увеличить вычет по НДПИ (налог на добычу полезных ископаемых) для «Газпрома» на 8 млрд ₽ в месяц с августа 2029 года — это снижает налоговую нагрузку на добычу.
- «Газпром» сообщил о четырёхкратном росте поставок газа в Турцию, а Россия и Сербия обсудили продление поставок — экспортное направление усиливается.
- Суд запретил нидерландской Gasunie взыскание с «Газпрома» €57,4 млн, что снимает часть долгового давления.
- Чистая прибыль по РСБУ за девять месяцев снизилась почти на треть, а глава компании Алексей Миллер допустил рост цен на газ в Европе до $2,5 тыс. за тыс. кубометров.
🏭 Фундаментальный обзор
«Газпром» — вертикально интегрированный газовый холдинг: добыча, транспорт, экспорт и сбыт. Для инвестора сейчас важны три вещи: рентабельность экспортного потока, налоговая нагрузка и перспектива возврата к дивидендам, которых не было несколько лет.
Предложение Минфина увеличить вычет по НДПИ с августа 2029 года — сигнал долгосрочной поддержки добычи. Это не разовый эффект для отчётности 2026 года, а улучшение экономики проектов на горизонте нескольких лет. Рынок отреагировал умеренно, потому что до вступления нормы в силу далеко.
Экспортная картина смешанная: поставки в Турцию выросли вчетверо — это позитив, но общая годовая динамика цены акции в минусе. Дивидендная история остаётся ключевым неизвестным: без утверждённой выплаты быстрого пересмотра оценки ждать не стоит, даже при низких мультипликаторах.
📈 Технический анализ GAZP
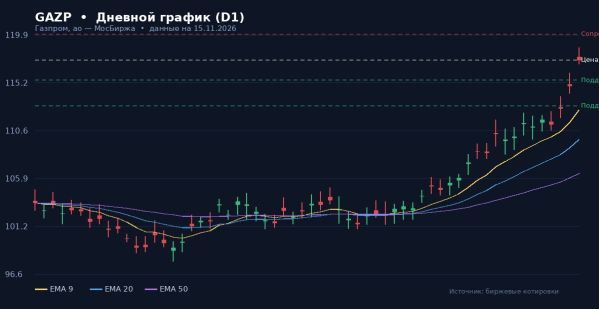
На дневном графике цена держится около 117,5 ₽, у верхней границы диапазона 116–118 ₽. Индекс относительной силы RSI(14) — около 54, чуть выше середины: покупатели контролируют ситуацию без признаков перегрева.
Скользящие средние выстроены в бычьем порядке: цена выше EMA 9, EMA 20 и EMA 50. Это признак накопления у верхней границы — импульс пока на стороне покупателей.
По уровням поддержки и сопротивления: поддержка — 116,8 ₽, далее 115,5 ₽ и 113,0 ₽; сопротивление — 118,0 ₽ (верх диапазона), затем 120,0 ₽ и 125,0 ₽. Ближайший ориентир консенсуса на год — 120 ₽ (+2,2% к текущей цене).
📋 Сценарии для инвестора
Бычий сценарий — пробой 118,0 ₽. Закрепление выше верхней границы открывает дорогу к 120,0 ₽, затем к 125,0 ₽ и 130,0 ₽. Катализаторы — подтверждение налоговой льготы, рост экспорта и новости по дивидендам.
Базовый сценарий — удержание 116–118 ₽. Наиболее вероятный исход: боковое движение. Тактика — работа от границ: покупка ближе к 116 ₽, частичная фиксация у 118–120 ₽, стоп-лосс за 115,0 ₽.
Медвежий сценарий — потеря 115,5 ₽. Уход ниже EMA 9 открывает путь к 113,0 ₽ и далее к годовому минимуму 107–110 ₽. Такой сценарий реализуется при слабом экспорте или отсутствии дивиденда.
📊 Сводка по GAZP на 15.11.2026
Текущая цена: около 117,46 ₽
Ключевая поддержка: 116,8 / 115,5 / 113,0 ₽
Ключевое сопротивление: 118,0 / 120,0 / 125,0 ₽
Цели (бычий сценарий): 120,0; 125,0; 130,0 ₽
Цели (медвежий сценарий): 113,0; 107,2 ₽
Стоп-лосс: 115,0 ₽ (лонг)
Рекомендация: «Держать» / покупка от нижней границы диапазона
⚠️ Риски с количественной оценкой
❓ Часто задаваемые вопросы
Почему акции Газпрома растут?
Бумага прибавила около 12% за месяц на фоне новостей о налоговой льготе по НДПИ, росте поставок газа в Турцию и выигранном суде с Gasunie. Дополнительный фактор — ожидание новостей по дивидендам.
Что даёт увеличение вычета по НДПИ?
Это снижает налоговую нагрузку на добычу с августа 2029 года. Эффект для текущей отчётности ограничен, но улучшает экономику проектов на длинном горизонте.
Какие уровни важны сейчас?
Поддержка — 116,8 ₽ и 115,5 ₽, годовой минимум — около 107 ₽. Сопротивление — 118,0 ₽, затем 120,0 ₽ и 125,0 ₽. RSI около 54 подтверждает умеренно бычье настроение без перегрева.
Стоит ли покупать акции Газпрома?
Бумага подходит долгосрочным инвесторам, готовым к волатильности: мультипликаторы низкие, компания продолжает зарабатывать. Но без утверждённого дивиденда быстрого пересмотра ждать не стоит. Тактика — покупка от нижней границы диапазона с коротким стоп-лоссом.
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер. Инвестиции в акции сопряжены с высоким уровнем риска и возможностью частичной или полной потери капитала. Все торговые решения принимаются инвестором самостоятельно с учётом собственного риск-профиля.
Дата обновления данных: 15.11.2026
Похожие статьи:
Инвестиции → Акции Газпром (GAZP) 02.03.2026: технический анализ и прогноз на пробой 130 рублей
Инвестиции → Стоит ли покупать акции Газпром 15.06.2026? Технический анализ акций Газпром (GAZP) — RSI в перепроданности, возможен отскок
Новости → Газпром: долгосрочные перспективы
Новости → Дивидендная плата Газпрома стимулировала рост российских акций
Нет комментариев. Ваш будет первым!