 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Циан 18.11.2026: акции у 919 ₽, оферта Т-Технологий по 993 ₽ и отчёт за 9 месяцев. Уровни, риски и цели
Акции «Циана» (тикер CNRU) закрыли основную сессию 17 ноября 2026 года у отметки 919,20 ₽, потеряв около 0,65% за день в диапазоне 913,00–938,80 ₽. Бумага стоит в шаге от ноябрьского максимума 962 ₽, куда её забросила оферта «Т-Технологий» с ценой выкупа 993,05 ₽ за акцию. 18 ноября компания публикует отчётность за девять месяцев по МСФО и проводит День инвестора — главный корпоративный триггер этой недели.
Главное в цифрах
Фундаментальный обзор
МКПАО «Циан» (тикер CNRU) — крупнейшая в России онлайн-платформа операций с недвижимостью. Деньги компания собирает несколькими способами: продаёт размещение объявлений риелторам и частным продавцам, зарабатывает на лидогенерации для застройщиков, на рекламе и на цифровых сервисах вокруг сделки. Это платформенная модель с высокой долей постоянных расходов, поэтому рост выручки даёт заметный операционный рычаг. Как читать такие отчёты, разобрано в материале про фундаментальный анализ.
Первое полугодие 2026 года компания закрыла с сильными показателями. Совокупная выручка выросла на 20,5% год к году — до 8,32 млрд ₽. Скорректированная EBITDA (прибыль до процентов, налогов и амортизации, очищенная от разовых статей) прибавила 68,2% и достигла 2,72 млрд ₽, а её рентабельность поднялась до 32,7% против 23,4% годом ранее. Чистая прибыль удвоилась — 2,045 млрд ₽, базовая прибыль на акцию составила 28,40 ₽. На конец июня на счетах лежало 4,1 млрд ₽.
Второй квартал задал темп: выручка 4,43 млрд ₽ (+22,8%), скорректированная EBITDA 1,38 млрд ₽ (+60,1%) при марже 31,3%, чистая прибыль 1,04 млрд ₽ (+31,6%). Компания подтвердила ориентир на 2026 год: рост выручки в диапазоне 17–22% и рентабельность по скорректированной EBITDA выше 30%. К 2028 году менеджмент ждёт удвоения выручки. Основной бизнес растёт быстрее самого рынка недвижимости и по деньгам, и по числу сделок.
18 ноября «Циан» публикует отчёт за третий квартал и девять месяцев и проводит День инвестора, трансляция стартует в 14:00 мск. Ожидания по третьему кварталу: выручка около 4,98 млрд ₽ (+21,9% год к году), скорректированная EBITDA 1,65 млрд ₽ (+44,6%) с маржой 33%, чистая прибыль 1,2 млрд ₽ (+13,6%). За девять месяцев это дало бы выручку примерно 13,3 млрд ₽ (+21%), EBITDA 4,37 млрд ₽ (+58,4%) и прибыль 3,25 млрд ₽ (+57,5%). Смотреть стоит на выручку от объявлений и на маржу — именно они показывают, держится ли операционная эффективность.
Главный сюжет вокруг бумаги — корпоративный. 6 ноября «Т-Технологии», материнская структура Т-Банка, направили в Банк России добровольное предложение о выкупе до 100% акций «Циана» по 993,05 ₽ за штуку. К закрытию основных торгов 5 ноября это давало премию 29,3%. Для закрытия сделки группе нужно собрать минимум 50% акций, ориентир по срокам — первый квартал 2027 года, финансирование без допэмиссии. Весь бизнес оценён в диапазоне 69,5–77,1 млрд ₽, что соответствует мультипликатору около 12x EV/EBITDA за 2026 год. Рынок отыграл большую часть премии сразу: 5 ноября бумага стоила 768,20 ₽, а на пике 16 ноября дошла до 962 ₽.
Дивиденды и обратный выкуп поддерживают интерес к акции. Совет директоров рекомендовал выплатить 33 ₽ на бумагу за девять месяцев, внеочередное собрание акционеров назначено на 19 ноября, реестр закрывается 30 ноября — чтобы попасть в выплату, акции нужно купить не позднее 27 ноября. При цене 919 ₽ это около 3,6% доходности. За первое полугодие компания уже платила 53 ₽ на акцию (около 8,7% на тот момент). Параллельно до июля 2027 года идёт выкуп акций с рынка. Целевые цены аналитиков отстают от рынка: «Финам» держит ориентир 831,74 ₽ и поставил его на пересмотр из-за сделки, «Т-Инвестиции» после второго квартала повышали цель до 800 ₽ с рекомендацией «покупать». Отдельный сюжет — переговоры Альфа-Банка о выкупе доли у институциональных инвесторов, связанных с Elbrus Capital.
Технический анализ
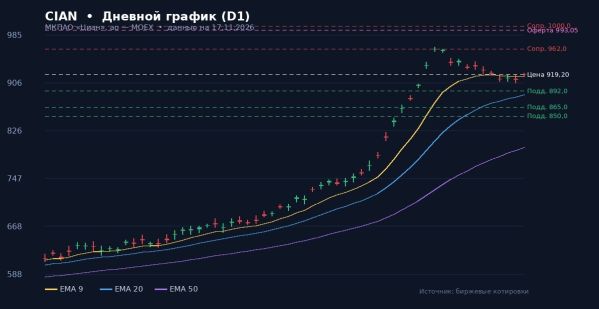
На дневном графике (D1) виден классический импульс на новостях и последующая передышка. С начала ноября бумага прошла путь от 768 ₽ до 962 ₽, после чего ушла в откат и закрепилась около 919 ₽. Индекс относительной силы (RSI, 14) держится на 71,8 — зона перекупленности, хотя на пике значение было выше. Такой уровень говорит, что покупатели устали и часть прибыли фиксируется, но сам по себе он не разворачивает тренд.
Скользящая средняя MACD замедляется: линия MACD на 45,17 опустилась ниже сигнальной (53,92), гистограмма ушла в минус (−8,76). Импульс слабеет, но остаётся положительным по абсолютной величине. Цена удерживается чуть выше EMA 9 (916,61 ₽) и уверенно выше EMA 20 (886,09 ₽), EMA 50 (798,98 ₽) и EMA 200 (637,25 ₽). Такая последовательность средних снизу вверх описывает устойчивый восходящий тренд, в котором текущая просадка выглядит коррекцией, а не разворотом. По полосам Боллинджера канал широкий (около 24% от середины): верхняя граница проходит у 1006 ₽, нижняя — у 790 ₽, середина — 898 ₽. После сжатия волатильность раскрылась на новостях о сделке.
Стохастик (14,3,3) даёт сигнал на охлаждение: быстрая линия %K опустилась к 39,4, медленная %D ещё держится у 70,2 — линии разворачиваются вниз из зоны перекупленности. Alligator широко раскрыт и направлен вверх, что подтверждает силу тренда. Awesome Oscillator (AO) остаётся в плюсе на 91,01, но чуть ниже предыдущего значения (99,72) — импульс понемногу остывает.
Уровни по Фибоначчи от ноябрьского импульса 768,20–962,00 ₽: 23,6% отката проходят у 916 ₽, 38,2% — у 888 ₽, 50% — у 865 ₽, 61,8% — у 842 ₽. Ближайшая поддержка — 892 ₽, за ней 865 ₽ и 850 ₽, где сосредоточен спрос. Сопротивления — 962 ₽ (ноябрьский максимум), 993,05 ₽ (цена оферты) и круглые 1000 ₽. Пробой 850 ₽ на объёме сломает ноябрьский импульс и нацелит на 800 ₽. Закрепление выше 962 ₽ откроет дорогу к цене выкупа, а за ней — к 1000 ₽. Стоп-лосс для торговых идей разумно ставить под 850 ₽.
График CIAN, дневной таймфрейм
Сценарии движения
Возврат выше 962 ₽ на растущем объёме и закрепление у цены оферты. Цели — 993 → 1000 ₽, далее 1046 ₽ (пик 2024 года). Стоп под 892 ₽. Вероятность около 40%.
Боковик 892–962 ₽ до деталей по сделке с «Т-Технологиями». Торговля от границ, стоп за противоположной границей. Вероятность около 40%.
Пробой 892 ₽ на объёме → 865 → 850 ₽, ниже — 800 ₽. Стоп для медвежьих идей — выше 962 ₽. Вероятность около 20%.
Итог: ключевые уровни
- Цена: 919,20 ₽ (−0,65% за день)
- Сопротивление: 962,0 / 993,05 / 1000,0 ₽
- Поддержка: 892,0 / 865,0 / 850,0 ₽
- Цель: 993,05 ₽ (цена оферты, +8,0%); ориентиры аналитиков ниже рынка — 831,74–850 ₽
- Дивиденд 9М 2026: 33 ₽, доходность ≈3,6%, отсечка 30 ноября
- Рекомендация: «Держать» под сделку; докупка частями только на откатах к 892–865 ₽, стоп под 850 ₽
Частые вопросы
Сколько стоит акция Циана сейчас?
На 17 ноября 2026 года основная сессия закрылась у 919,20 ₽ после снижения примерно на 0,65% за день в диапазоне 913,00–938,80 ₽. Годовой диапазон — 460,80–962,00 ₽, а за месяц бумага прибавила около 37%.
Что известно про оферту Т-Технологий?
6 ноября «Т-Технологии» направили в Банк России добровольное предложение о выкупе до 100% акций «Циана» по 993,05 ₽ за бумагу. Премия к закрытию 5 ноября составила 29,3%. Для закрытия сделки нужно собрать минимум 50% акций, срок — первый квартал 2027 года, финансирование без допэмиссии. Официального предложения сама компания пока не получала, решения акционеров ещё нет.
Какие дивиденды платит Циан?
Совет директоров рекомендовал 33 ₽ на акцию за девять месяцев 2026 года — около 3,6% доходности при текущей цене. Внеочередное собрание акционеров пройдёт 19 ноября, реестр закрывается 30 ноября, купить бумаги нужно не позднее 27 ноября. За первое полугодие компания выплачивала 53 ₽ на акцию.
Какие целевые цены дают аналитики?
Ориентиры отстают от рынка. «Финам» держит цель 831,74 ₽ и поставил её на пересмотр из-за объявленной сделки, «Т-Инвестиции» после второго квартала повышали цель до 800 ₽ с рекомендацией «покупать», ранее ориентир был 850 ₽. Причина расхождения проста: рынок закладывает в цену саму оферту, а модели аналитиков построены на самостоятельной стоимости бизнеса.
Какие риски у бумаги?
Ключевой риск — сделка может не состояться: тогда значительная часть премии уже заложена в цену, и коррекция будет резкой. Отсюда же перекупленность: RSI держится на 71,8, стохастик разворачивается вниз из зоны перекупленности. Добавляют неопределённости зависимость бизнеса от активности на рынке недвижимости, регуляторные требования к платформам и возможный пересмотр дивидендной политики при смене контроля. Потенциальная просадка к поддержке 850 ₽ оценивается вероятностью около 20%, при срыве сделки откат к уровням начала ноября может достигнуть 15–17%.
Нет комментариев. Ваш будет первым!