 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Акции Банк Санкт-Петербург: акции у 253,55 ₽ — уровни, риски и цели до 360 ₽. #BSPB: прибыль −28%, но сентябрь дал +60,7% — разбор и прогноз
Банк Санкт-Петербург 17.11.2026: акции у 253,55 ₽, прибыль −28% и дивиденд 19,17 ₽. Уровни, риски и цели до 360 ₽
Акции Банка «Санкт-Петербург» торгуются около 253,55 ₽, теряя примерно 1,4% за день и более 26% за год. За девять месяцев 2026 года по РСБУ банк заработал 24,3 млрд ₽ чистой прибыли — на 27,8% меньше, чем годом ранее, но сентябрь дал проблеск: месячная прибыль выросла на 60,7%. За первое полугодие акционеры уже получили 19,17 ₽ на бумагу. Ключевая интрига — отчёт по МСФО за девять месяцев 20 ноября и то, замедлит ли ЦБ снижение ставки.
Главное в цифрах
Фундаментальный обзор
Банк «Санкт-Петербург» — один из старейших и наиболее устойчивых частных банков страны, исторически специализирующийся на корпоративном кредитовании крупного бизнеса Северо-Запада. 2026 год складывается непросто: за девять месяцев по РСБУ чистая прибыль снизилась на 27,8% до 24,3 млрд ₽. Чистый процентный доход (ЧПД — сколько банк зарабатывает на разнице между доходностью кредитов и стоимостью фондирования) упал на 7,3% до 53 млрд ₽, комиссионный доход при этом вырос на 5,8% до 9,2 млрд ₽. Операционные расходы прибавили 14,9% и достигли 21,6 млрд ₽, а рентабельность капитала (ROE — прибыль на каждый рубль собственного капитала) снизилась с 21,5% до 14,8%.
Главный удар по прибыли нанесли резервы: за девять месяцев расходы на них составили 14,8 млрд ₽, а стоимость риска (CoR — доля потенциальных потерь по кредитам) поднялась до 2,1%, в третьем квартале — до 3,1%. По МСФО за первое полугодие картина схожая: чистая прибыль 16,5 млрд ₽ (−33%), во втором квартале — 5,6 млрд ₽ (−38,6%), чистая процентная маржа (NIM) удержалась около 6,4%. Понимание этих метрик раскрыто в разборе фундаментального анализа.
Слабость отчётности частично компенсируется необычно сильным сентябрём. Месячная чистая прибыль выросла на 60,7% год к году до 3,2 млрд ₽, прибыль до налога — на 21,2%, а ЧПД в сентябре прибавил 7%. Расходы на резервы сокращаются второй месяц подряд. Однако доля просроченной задолженности в третьем квартале подросла с 1,24% до 1,38%: об устойчивом развороте говорить рано. Кредитный портфель на 1 октября составил 982,5 млрд ₽ (+4,7% с начала года), драйвером выступила розница (+10,9%) при корпоративном портфеле (+3,1%).
Капитал остаётся главным козырем. Норматив достаточности собственного капитала Н1.0 на 1 сентября — 19,8% при регуляторном минимуме 8%, основного капитала Н1.2 — 17,3% при минимуме 6%. Менеджмент скорректировал ориентир по чистой прибыли на 2026 год до примерно 30 млрд ₽ (с 35 млрд), CIR ожидается в диапазоне 36–37%, стоимость риска — около 2,0%. Дивидендная политика предполагает выплату 20–50% прибыли по МСФО, включая промежуточные дивиденды: за первое полугодие 2026 года акционеры уже утвердили 19,17 ₽ на акцию (8,2 млрд ₽), выплата пришлась на 10 ноября.
Технический анализ
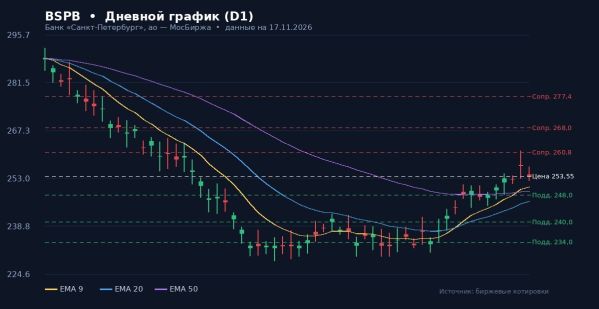
На дневном графике (D1) бумага торгуется в нисходящем тренде с осени: от сентябрьского максимума около 290 ₽ цена сползла к 253 ₽, потеряв более 12% за месяц. Индекс относительной силы (RSI, 14) опустился в зону около 38 — рынок близок к перепроданности, но разворота вверх пока не подтверждает. Гистограмма MACD остаётся в отрицательной зоне, сигнальная линия под нулевой отметкой: импульс на стороне продавцов.
Цена стоит ниже всех краткосрочных средних — EMA 9, 20 и 50 выстроены в медвежьем порядке, что подтверждает силу даунтренда. По полосам Боллинджера волатильность расширилась, цена прижата к нижней границе — типичная картина устойчивого давления. Стохастик (14,3,3) около 25: сигнализирует о перепроданности, но без пересечения вверх это лишь потенциальная, а не подтверждённая точка разворота. Alligator держит пасть раскрытой вниз, линии AO (Awesome Oscillator) ниже нулевой отметки — тренд остаётся медвежьим.
Ключевые уровни по Фибоначчи от диапазона падения: 23,6% проходит у 260,8 ₽, 38,2% — у 277,4 ₽, 50% — у 290,8 ₽. Ближайшая опора — блок 248–250 ₽, далее круглая поддержка 240 ₽ и годовая зона 234 ₽. Закрепление выше 260,8 ₽ на объёме открыло бы дорогу к 268 и 277,4 ₽. Пробой 234 ₽ с уходом под годовой минимум 214 ₽ сломал бы сложившуюся базу и нацелил бы на переоценку вниз. Текущая оценка дешёвая: форвардные мультипликаторы — около 3,5x P/E и 0,5x P/BV на 2026 год при балансовой стоимости почти 508 ₽ на акцию.
График BSPB, дневной таймфрейм
Сценарии движения
Закрепление выше 260,8 ₽ и возврат EMA 20. Цели — 268,0 → 277,4 → 290,8 ₽. Стоп под 248,0 ₽. Вероятность около 30%.
Боковик 248–262 ₽ в ожидании отчёта за 9 месяцев. Торговля от границ диапазона, стоп за противоположной границей. Вероятность около 45%.
Пробой 234 ₽ на объёме → 224 ₽ и годовой минимум 214 ₽. Стоп для медвежьих идей — выше 260,8 ₽. Вероятность около 25%.
Итог: ключевые уровни
- Цена: 253,55 ₽ (−1,37% за день)
- Сопротивление: 260,8 / 268,0 / 277,4 ₽
- Поддержка: 248,0 / 240,0 / 234,0 ₽
- Цель 12 мес.: 300–360 ₽, консенсус ≈315 ₽
- Дивиденд 1П 2026: 19,17 ₽, доходность ≈7,6%
- Рекомендация: «Спекулятивно держать» — вход частями на откатах к 248–250 ₽, решение по отчёту 20 ноября
Частые вопросы
Сколько стоит акция Банка Санкт-Петербург сейчас?
На 17 ноября 2026 года обыкновенная акция торгуется около 253,55 ₽. Днём ранее диапазон составил примерно 252,8–259,0 ₽. За год бумага подешевела более чем на 26%, годовой диапазон — 214–347,47 ₽.
Какие дивиденды платит банк?
За первое полугодие 2026 года акционеры получили 19,17 ₽ на акцию — 50% прибыли по МСФО, что дало около 7,6% доходности на момент отсечки. Выплата состоялась 10 ноября. Политика допускает направление 20–50% прибыли на дивиденды с промежуточными выплатами.
Что происходит с прибылью банка?
За девять месяцев 2026 года по РСБУ чистая прибыль составила 24,3 млрд ₽, снизившись на 27,8% год к году. Причиной стали рост резервов, операционных расходов и падение доходов от финансовых рынков. При этом сентябрь оказался сильным: месячная прибыль выросла на 60,7%, а менеджмент ждёт около 30 млрд ₽ за год.
Какие целевые цены дают аналитики?
Оценки расходятся. Часть домов держит цель 360 ₽ и рейтинг «Ниже рынка» — на фоне дешёвых мультипликаторов около 3,5x P/E и 0,5x P/BV. Другие ориентируются на 300 ₽. Консенсусный диапазон на 12 месяцев — 300–360 ₽ со средней целью около 315 ₽.
Какие риски у бумаги?
Снижение ключевой ставки давит на процентную маржу, поскольку значительная часть кредитов привязана к плавающим ставкам. Растёт доля проблемных кредитов, продолжается рост операционных расходов и слабые доходы от финансовых рынков. Потенциальная просадка до 8–10% к зоне 234 ₽ оценивается вероятностью около 25%.
Похожие статьи:
Инвестиции → Инвестиции в Банк Санкт-Петербург — стоит ли покупать? Акции Банк Санкт-Петербург 14.07.2026 — поддержка 230–235, тренд остаётся нисходящим
Инвестиции → Стоит ли покупать акции Банк Санкт-Петербург 07.07.2026? Акции Банк Санкт-Петербург технический анализ — верхняя граница тренда удерживает рост
Инвестиции → Акции БСПБ у уровня 254 — технический разбор поддержки 246 и перспективы для инвесторов. Полный обзор BSPB на 19 октября 2026.
Инвестиции → Инвестиции в акции Банк Санкт-Петербург 18.08.2026 стоит ли покупать? #BSPB технический анализ — акции Банк Санкт-Петербург у уровня 240, сопротивление 280
Инвестиции → Стоит ли покупать акции Банк Санкт-Петербург 30.06.2026? Акции Банк Санкт-Петербург технический анализ — медвежий тренд, поддержка 235
Нет комментариев. Ваш будет первым!