Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Алроса сегодня 13.11.2026 стоит ли инвестировать сегодня? Технический анализ и фундаментальный обзор акций АЛРОСА на 13.11.2026
АЛРОСА акции 13.11.2026: технический и фундаментальный обзор — покупать или ждать на текущих уровнях
Акции АЛРОСА торгуются в районе 23,5 рубля, пытаясь удержаться после отскока от годовых минимумов. Бумага остаётся в долгосрочном нисходящем тренде, но техническая картина подаёт признаки восстановления: цена закрепилась выше краткосрочных средних, а RSI и MACD сигнализируют об ослаблении давления продавцов. Фундаментальный фон при этом остаётся крайне тяжёлым — убытки, падение выручки и отказ от дивидендов. Разбираем индикаторы, уровни и сценарии для принятия взвешенного решения.
📊 Ключевые факты на 13.11.2026
- Акции АЛРОСА торгуются у 23,5 рубля. С 8 ноября инструмент снижается, но это снижение расценивается как закономерная коррекция после роста с 5 ноября. Поддержка — 20 рублей, ситуация оценивается как «бычья».
- Выручка за 9 месяцев 2026 года упала на 25% до 118,3 млрд рублей, себестоимость сократилась на 3% до 119,5 млрд. Убыток от продаж составил 15,1 млрд против прибыли 19 млрд годом ранее.
- Чистый убыток за 9 месяцев — 23,6 млрд рублей против прибыли 42,3 млрд годом ранее. За II квартал убыток составил 0,2 млрд, что лучше результата I квартала (-9,4 млрд).
- Чистый долг вырос на 84% год к году до 112,1 млрд рублей, ND/EBITDA — 3,2x. Свободный денежный поток во II квартале остался отрицательным (-6,4 млрд).
- Дивиденды за 2026 год не ожидаются: по итогам I полугодия компания убыточна, а новая дивидендная политика предполагает выплаты не менее 50% чистой прибыли при ND/EBITDA не выше 1,5x.
- Целевые цены аналитиков: 18 рублей (БКС, «Негативный»), 38,2 рубля («Велес Капитал», «Держать»), 50 рублей (АТОН, «Нейтрально»), 60 рублей («Эйлер», «Покупать»).
💎 Фундаментальный обзор: убытки и долговая нагрузка против надежд на восстановление рынка
АЛРОСА — мировой лидер по объёмам добычи алмазов, контролирующий значительную часть мирового рынка ювелирных камней. Финансовые результаты 2026 года отражают глубокий кризис в отрасли: выручка за 9 месяцев упала на 25% до 118,3 млрд рублей, себестоимость сократилась лишь на 3%, а убыток от продаж составил 15,1 млрд против прибыли 19 млрд годом ранее. Чистый убыток достиг 23,6 млрд рублей против прибыли 42,3 млрд годом ранее — контраст особенно резкий, учитывая, что годом ранее компания получила около 30 млрд рублей от продажи доли в ангольском предприятии «Катока».
Долговая нагрузка вызывает опасения: чистый долг вырос на 84% год к году до 112,1 млрд рублей, а соотношение ND/EBITDA достигло 3,2x против 2,6x в конце I квартала. Свободный денежный поток остаётся отрицательным (-6,4 млрд во II квартале), хотя это лучше результата I квартала (-10,5 млрд). Капитальные затраты составили 11,6 млрд рублей, сезонно увеличившись на 61%.
Дивидендная история прервана: по итогам 2026 года выплаты не ожидаются, что подтверждают и власти Якутии, не закладывающие поступления в бюджет. Новая дивидендная политика, утверждённая в октябре, предполагает выплаты не менее 50% чистой прибыли по МСФО при условии, что отношение чистого долга к EBITDA не превышает 1,5x — при текущем показателе 3,2x это недостижимо.
Тем не менее, рынок ищет признаки дна. Компания отмечает нормализацию запасов в гранильном сегменте Индии после масштабного «дестокинга» 2024–2025 годов и рост цен на крупные бриллианты свыше 2 карат. Продажи LVMH выросли на 11% год к году, Richemont увеличил продажи Jewelry Maisons на 24% — это сигналы восстановления премиального спроса. Целевые цены аналитиков расходятся кардинально: от 18 рублей (БКС, «Негативный» взгляд) до 60 рублей («Эйлер», «Покупать»). «Велес Капитал» рекомендует «Держать» с целью 38,2 рубля, АТОН — «Нейтрально» с целью 50 рублей.
📈 Технический анализ ALRS: попытка разворота у поддержки
На дневном графике АЛРОСА удерживается выше поддержки 20 рублей, пытаясь развить восстановление от октябрьских минимумов. RSI(14) на уровне 56,96 — нейтральная зона, без перекупленности, что оставляет пространство для движения вверх. MACD на отметке -0,174 пока сигналит продажу, но гистограмма близка к нулю, а линии начинают сближение — медвежий импульс исчерпывается.
Скользящие средние выстроены в смешанном порядке: цена выше MA5 (23,13), MA10 (23,03), MA20 (23,20) и MA100 (22,99), но ниже MA50 (23,88). Это подтверждает краткосрочный бычий уклон, но среднесрочный тренд остаётся под давлением. Полосы Боллинджера расширяются — волатильность растёт, цена движется к верхней границе.
Стохастик на уровне 77,7 (%K) и 68,4 (%D) — зона, близкая к перекупленности, что сигнализирует о возможном краткосрочном откате. Аллигатор начинает раскрывать линии вверх, что типично для зарождения трендового движения. Awesome Oscillator балансирует около нуля, готовясь выйти в зелёную зону.
По Фибоначчи от падения 43,72–15,71 ключевые уровни коррекции: 23,6% — 22,32, 38,2% — 26,41, 50% — 29,71. Текущая цена у 23,5 находится чуть выше уровня 23,6%, что делает зону 22,3–25 ключевой для пробоя. Уровни поддержки и сопротивления: поддержка — 20, сопротивление — 25.
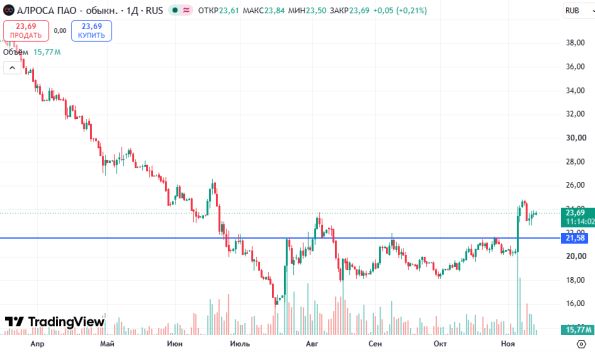
График ALRS, таймфрейм D1 — тест сопротивления 25, поддержка 20
📋 Сценарии для инвестора: пробой 25, удержание 20 или коррекция
Бычий сценарий — закрепление выше 25. Если цена пробьёт 25 рублей на объёме и закрепится выше, это откроет дорогу к 26,41 (38,2% Фибоначчи) и далее к 29,71 (50%). Ключевой катализатор — восстановление цен на алмазы и прогресс в сделке по выделению De Beers. Стоп-лосс — ниже 22.
Базовый сценарий — консолидация 20–25. Наиболее вероятный исход в отсутствие новостей. Инвесторам разумнее работать от границ: покупки ближе к 20–21, продажи — от 24–25. Стоп-лосс — за противоположной границей диапазона.
Медвежий сценарий — пробой 20. Если поддержка не устоит, коррекция продолжится к 18 (цель БКС) и далее к 15,71 (52-недельный минимум). Этот сценарий реализуется при ухудшении рыночного фона или новых разочарованиях в отчётности.
📊 Сводка по ALRS на 13.11.2026
Текущая цена: около 23,5 рубля.
Ключевая поддержка: 20 рублей (далее 18 и 15,71).
Ключевое сопротивление: 25 рублей (далее 26,41 и 29,71).
Целевые уровни (бычий сценарий): 26,41; 29,71; 38,2; 60.
Целевые уровни (медвежий сценарий): 18; 15,71.
Стоп-лосс: 22 (для лонгов), 26 (для шортов).
Рекомендация: «Держать» / покупать от поддержек, не на пике отскока.
❓ Часто задаваемые вопросы
Почему АЛРОСА не платит дивиденды за 2026 год? ▼
Стоит ли инвестировать в АЛРОСА на текущих уровнях? ▼
Какие технические уровни важны сейчас? ▼
Какие фундаментальные риски у АЛРОСА? ▼
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер. Инвестиции в акции сопряжены с высоким уровнем риска и возможностью полной потери капитала. Все торговые решения принимаются инвестором самостоятельно с учётом собственного риск-профиля.
Похожие статьи:
Инвестиции → Инвестиции в акции АЛРОСА — стоит ли покупать 17.07.2026? Акции АЛРОСА технический анализ — новый исторический минимум, попытка отскока
Инвестиции → Стоит ли покупать акции АЛРОСА 03.07.2026? ALRS обзор инвесторам — акции у исторического минимума, признаков отскока нет
Инвестиции → АЛРОСА акции 06.11.2026 стоит ли покупать - технический анализ актива и обзор инвесторам на сегодня
Инвестиции → Инвестиции в Алроса — стоит ли покупать акции на исторических минимумах 10 июля? Акции Алроса 10.07.2026 — падение на 8% за неделю, тренд остаётся медвежьим
Инвестиции → Падение и Рост Акций Алроса: Что Ждать Инвесторам в Апреле
| mik # Сегодня в 12:58 +1 | ||
|