 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Рейтинг AAA.ru, активы ×2,3 и суборды с купоном 16%. Полный обзор Альфа-Банка на 17.11.2026: цифры, облигации, риски и перспективы IPO.
Альфа-Банк 17.11.2026: акций на бирже нет, но крупнейший частный банк страны вырос в 2,3 раза. Что дают его облигации и где риск
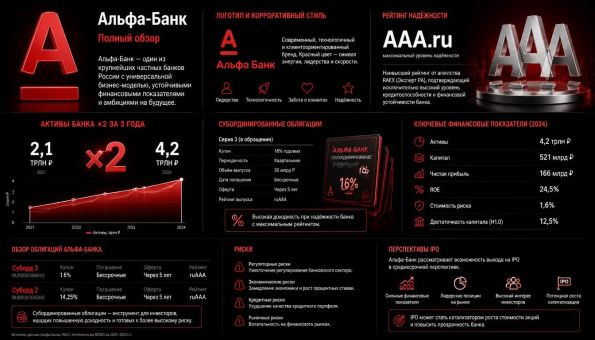
Альфа-Банк — крупнейший частный банк России и четвёртый по размеру активов, капиталу и выданным кредитам. Его акции на Московской бирже не обращаются: банк остаётся частным и входит в список системно значимых кредитных организаций. За девять месяцев 2026 года прибыль после налогообложения составила 260,4 млрд ₽, а рейтинговое агентство НКР 30 октября присвоило банку рейтинг AAA.ru со стабильным прогнозом. Инвестору доступны не акции, а долговые инструменты банка: от классических биржевых выпусков до субординированных облигаций с купоном 16–17,6% годовых.
Главное в цифрах
Фундаментальный обзор
Альфа-Банк — универсальный банк с лидирующими позициями в корпоративном кредитовании (с упором на крупный и средний бизнес), рознице (ипотека и кредиты наличными) и на рынке ценных бумаг. Сеть насчитывает более 1,3 тыс. отделений, банк занимает 4-е место по активам, капиталу и выданным клиентам кредитам и входит в топ-3 по вкладам населения. Главное отличие от Сбера и ВТБ — отсутствие биржевого листинга: акции Альфа-Банка нельзя купить на МосБирже, банк остаётся частным.
Динамика бизнеса впечатляет. За 2023–2025 годы активы банка по МСФО выросли почти в 2,3 раза, а капитал — в 1,8 раза. За первое полугодие 2026 года показатели прибавили ещё 9% и 12% соответственно. За девять месяцев 2026 года прибыль после налогообложения составила 260,4 млрд ₽, прибыль до налогообложения — 314,5 млрд ₽. Рентабельность капитала (ROE — сколько прибыли банк зарабатывает на каждый рубль собственного капитала) держится на стабильно высоком уровне, а склонность к риску оценивается как низкая. Как читать эти метрики — в разборе фундаментального анализа.
30 октября 2026 года агентство НКР присвоило Альфа-Банку кредитный рейтинг AAA.ru со стабильным прогнозом — максимальный уровень по национальной шкале. Оценка собственной кредитоспособности (ОСК) банка составляет aa-, а итоговый рейтинг поднят на три ступени выше неё благодаря системной значимости банка для финансовой системы. Это важная деталь для держателей облигаций: часть рейтинга — «страховка» от государства, а не только качество самого бизнеса.
Капитал — умеренное место. На 1 сентября 2026 года норматив достаточности основного капитала Н1.0 составил 11,5%, базового капитала Н1.1 — 9,1%, основного капитала Н1.2 — 9,7%. За предыдущие 12 месяцев средние значения всех нормативов выросли примерно на 0,5 процентного пункта, но запас относительно регуляторных минимумов с надбавками остаётся небольшим. Именно ограниченный запас капитала заставляет банк активно наращивать субординированный долг.
В 2025 году банк усилил розничный лизинг, приобретя ПАО «ЛК «Европлан», входящее в топ-3 российских лизинговых компаний. Стратегия предполагает поддержание умеренных темпов роста, сопоставимых с рынком, без агрессивного расширения. Фондирование диверсифицировано, позиция по ликвидности оценивается как комфортная, а система управления и стратегического планирования — как одна из лучших на рынке.
Что это значит для инвестора. Прямого способа заработать на росте акций здесь нет — листинга не существует. Доступны два пути: долговые инструменты банка и ставка на потенциальное IPO в среднесрочной перспективе. Разговоры о возможном выходе на биржу ведутся годами, но конкретных параметров размещения нет, поэтому рассматривать его стоит как опцию, а не как базовый сценарий.
Долговой рынок: как заработать на банке без акций
Альфа-Банк — один из самых активных эмитентов на российском долговом рынке. Банк регулярно размещает классические биржевые выпуски серий 001P (001P-49, 001P-57, 001P-63, 001P-64, 001P-66, 001P-71 и другие), секьюритизированные облигации с доходностью к погашению до 17,8% и субординированные инструменты серии T2-CR. Только за ноябрь 2026 года банк разместил несколько выпусков и открыл книгу заявок по субординированным облигациям серии T2-CR-08 объёмом 10 млрд ₽ с размещением 24 ноября.
Ключевой ориентир для консервативного инвестора — субординированные облигации серии T2-CR-03 с погашением 18 апреля 2032 года. Ставка 20-го купона установлена на уровне 16,00% годовых, выплаты производятся 12 раз в год, а ставка привязана к ключевой ставке Банка России (флоатер — купон плавает вслед за ставкой). Аналогично устроена серия T2-CR-04 со ставкой 17,60%. Важная оговорка: субординированные облигации предназначены для квалифицированных инвесторов и несут повышенный риск — при банкротстве эмитента их держатели получают выплаты после всех остальных кредиторов, а регулятор может списать такие бумаги при падении капитала.
Технический анализ
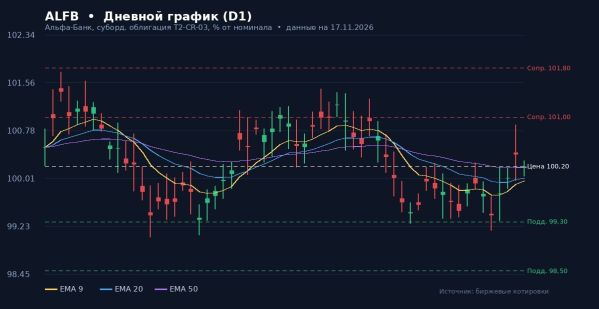
Техническая картина строится на самом ликвидном долговом инструменте — субординированной облигации T2-CR-03, котирующейся в процентах от номинала. На дневном графике (D1) бумага держится около паритета: последняя цена — 100,20% от номинала. Индекс относительной силы (RSI, 14) находится в нейтральной зоне около 52 — рынок сбалансирован, без перекупленности и перепроданности. Скользящая средняя MACD колеблется вблизи нулевой отметки и не даёт устойчивого сигнала: импульс слабый, что типично для флоатера, привязанного к ключевой ставке.
Цена стоит в плотном пучке краткосрочных EMA 9, 20 и 50, которые переплелись у паритета, — классический признак боковика. По полосам Боллинджера волатильность низкая, цена движется в узком коридоре вокруг средней линии. Стохастик (14,3,3) дрейфует в середине диапазона, подтверждая отсутствие выраженного тренда. Alligator «закрыл пасть» — линии переплелись, рынок в фазе неопределённости. Awesome Oscillator (AO) колеблется около нуля.
Ключевые уровни по диапазону последних недель: сопротивление проходит у 101,00% и 101,80% от номинала, поддержка — у 99,30%, 98,50% и 97,60%. Закрепление выше 101,80% откроет путь к 102,5%, пробой 98,50% на объёме нацелит на 97,60%. Для флоатера такие движения — редкость: цена реагирует в первую очередь на изменение ключевой ставки, а не на спекулятивный спрос.
График ALFB, дневной таймфрейм
Сценарии движения
Снижение ключевой ставки ЦБ тянет флоатер вверх: закрепление выше 101,00% и уход к 101,80–102,5% от номинала. Стоп для идеи — под 99,30%. Вероятность около 35%.
Боковик 99,30–101,00% вокруг паритета, пока ключевая ставка стабильна. Доход инвестора формирует купон 16%, а не рост цены. Вероятность около 45%.
Пробой 98,50% на объёме → 97,60% и ниже. Триггеры — рост ставки или ухудшение оценки капитала банка. Вероятность около 20%.
Итог: ключевые ориентиры
- Прибыль 9М 2026: 260,4 млрд ₽ после налогообложения
- Рейтинг: AAA.ru, прогноз стабильный (НКР, 30.10.2026)
- Капитал: Н1.0 11,5% на 01.09.2026, запас умеренный
- Доходность субордов: 16,0% (T2-CR-03) и 17,6% (T2-CR-04)
- Рекомендация: для консервативного инвестора — облигации, для агрессивного — ставка на возможное IPO в среднесрочной перспективе
Частые вопросы
Можно ли купить акции Альфа-Банка на бирже?
Нет. Альфа-Банк — частный банк, его акции не обращаются на Московской бирже. В листинге присутствуют только долговые инструменты: классические биржевые облигации серий 001P, секьюритизированные выпуски и субординированные облигации T2-CR. Прямого способа купить долю в банке через биржу сейчас нет.
Как заработать на Альфа-Банке без акций?
Через облигации. Классические выпуски дают фиксированный купон, субординированные серии T2-CR-03 и T2-CR-04 — купон 16,0% и 17,6% годовых с привязкой к ключевой ставке и выплатами 12 раз в год. Это доход от долга, а не от роста капитализации, поэтому стратегия ближе к консервативной.
Какие финансовые результаты у банка в 2026 году?
За девять месяцев 2026 года прибыль после налогообложения составила 260,4 млрд ₽, прибыль до налогообложения — 314,5 млрд ₽. За 2023–2025 годы активы выросли почти в 2,3 раза, капитал — в 1,8 раза; за первое полугодие 2026 года они прибавили 9% и 12%.
Что означает рейтинг AAA.ru и насколько он устойчив?
AAA.ru — максимальный уровень по национальной шкале НКР, присвоен 30 октября 2026 года со стабильным прогнозом. Собственная кредитоспособность банка оценивается в aa-, а итоговый рейтинг поднят на три ступени выше благодаря системной значимости. Проще говоря, часть рейтинга опирается на поддержку государства, а не только на качество бизнеса.
Какие риски несут облигации Альфа-Банка?
Ключевые риски: умеренный запас капитала (Н1.0 11,5% при минимуме с надбавками около 10%), снижение ставки, которое уменьшит купон флоатеров, и повышенный риск субординированных выпусков — при падении капитала регулятор может их списать. Потенциальная просадка цены суборда до поддержки 98,50% оценивается вероятностью около 20–25%.
Похожие статьи:
Новости → Ключевые события на российском рынке 18 ноября
Новости → Главные новости для инвестора 21.06.2025: SPO Озона, инициатива Альфа-Банка, давление Трампа на ФРС, BTC $100K+
Статьи → Реструктуризация долга Сегежи: Как власти и банки спасают лесного гиганта
Новости → Экономика: Банк России утвердил перечень системно значимых банков
Новости → Крупнейшие российские банки против АРБ (Ассоциация российских банков)
Нет комментариев. Ваш будет первым!