Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Акции Сбербанк у уровня 287 — технический разбор диапазона и перспективы для инвесторов. Полный обзор SBER на 13 октября 2026.
Акции Сбербанк 13.10.2026 — технический анализ, диапазон 270–290 и перспективы для инвесторов
Технический разбор акций Сбербанк (SBER) на 13 октября 2026 года. Анализ ключевых уровней поддержки и сопротивления, оценка консолидации и фундаментальный контекст для принятия инвестиционных решений.
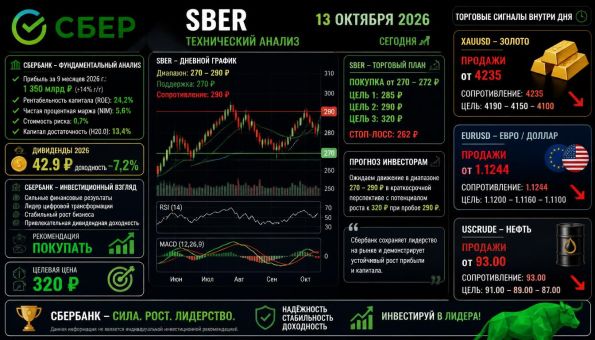
📊 Ключевые факты технического анализа
- Сбербанк (SBER): акции торгуются у уровня 287 рублей после роста на 1,63% в пятницу.
- Консолидация на максимуме: бумага удерживается у октябрьского максимума — с «бычьей» точки зрения это позитивно.
- Диапазон 270–290 рублей: остаётся в силе, о дальнейшем росте можно говорить после закрепления выше 290.
- Ключевые уровни: поддержка 270, 276,50; сопротивление 290, 300.
📈 Техническая картина по акциям Сбербанк на сегодня
Акции торгуются у уровня 287 рублей. После интенсивного пятничного роста, поднявшего котировки на 1,63%, бумаги начали консолидацию на уровне октябрьского максимума. Такая ситуация, с «бычьей» точки зрения, оценивается позитивно. Вместе с тем диапазон в границах 270–290 рублей за акцию остаётся в силе. Соответственно, говорить о дальнейшем росте можно будет только после закрепления цены инструмента над верхней границей данного диапазона.
В понедельник акции прибавили 0,09% и закрылись по 285,29 рубля. Просадку ниже 285 рублей вновь выкупили, причём торговая активность подросла. Образовалась свеча доджи — сигнал неопределённости, но с сохранением покупательского интереса. В очередной раз на откате тестировался уровень 285 рублей, однако отскока вверх не произошло. Шансы на него ещё остаются неплохими, но если в ближайшие сессии от этой отметки не отойдём, более вероятным станет выход вниз при формирующемся поджатии к уровню.
С технической точки зрения бумага зажата между мощной поддержкой (SMA 200 на 276,52 рубля) и сопротивлением в районе 285,00–290,00 рублей. Индикаторы показывают двоякую картину: быки держатся выше облака Ichimoku (280,97 рубля) и SuperTrend (278,55 рубля), однако медведи отмечают медвежий сигнал MACD и формирование пониженных максимумов. При закреплении выше 290 рублей откроется путь к 300 и далее к 310. Пробой поддержки 270 рублей усилит давление и направит котировки к 260.
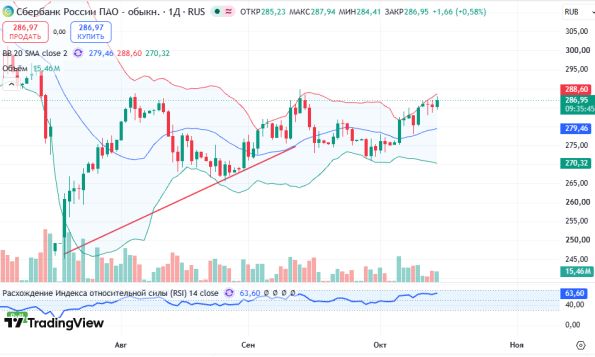
График SBER, таймфрейм D1 — консолидация в диапазоне 270–290
🔄 Дополнительные технические ориентиры
Для полноты картины стоит учитывать более широкий диапазон. На недельном графике просматривается устойчивая восходящая динамика с серией обновлений локальных максимумов. Ближайшее сопротивление расположено в области 290–300 рублей, где сосредоточены продавцы. Поддержка на 270 рублях остаётся ключевым рубежом перед уровнем 260.
Четырёхчасовой график подтверждает консолидацию: цена удерживается выше краткосрочных скользящих средних, RSI в нейтральной зоне. Если покупателям удастся закрепиться выше 290, откроется путь к 300 и далее к 310. Пробой же 270 на объёмах усилит давление и направит котировки к 260.
💼 Фундаментальный контекст для инвесторов
Техническая картина не существует в вакууме. Для инвесторов, рассматривающих бумаги Сбербанка на среднесрочную перспективу, важны фундаментальные ориентиры. Компания — крупнейший банк России и один из самых эффективных финансовых институтов страны, демонстрирующий стабильно высокие показатели рентабельности.
Ключевые драйверы — рост чистой прибыли и привлекательная дивидендная политика. За девять месяцев 2026 года чистая прибыль увеличилась на 18,2% до 1,5 трлн рублей. Чистые процентные доходы выросли на 24,1% до 2,8 трлн рублей на фоне роста объёма активов и удешевления фондирования из-за снижения ключевой ставки. Рентабельность капитала (ROE) держится на уровне около 24%.
Дивидендная история остаётся сильной стороной. Компания направляет на дивиденды 50% чистой прибыли по МСФО. По итогам 2026 года выплаты могут составить около 42,9 рубля на акцию — на 14% выше прошлогодних рекордных 37,64 рубля. Это соответствует дивидендной доходности около 15,6% по текущим ценам. Глава банка Герман Греф подтвердил планы на рекордные прибыль и дивиденды.
Дополнительный позитив — низкая оценка по мультипликаторам. Бумага торгуется с P/E 2026П на уровне 3,3–3,9х против среднеисторических 5,3х. Это создаёт предпосылки для переоценки акций по мере улучшения рыночной конъюнктуры. Средний целевой ориентир аналитиков — 310–320 рублей, отдельные оценки достигают 393–420 рублей.
Ключевые риски: возможное ухудшение качества кредитного портфеля, замедление экономического роста, сохранение жёсткой денежно-кредитной политики. Тем не менее стабильный бизнес и высокие дивиденды делают Сбербанк одним из самых привлекательных представителей российского рынка для консервативных инвесторов.
📌 Целевые ориентиры и рекомендации
- Краткосрочно (дни): диапазон 270–290. Покупки возможны от 276–280 при подтверждении удержания поддержки. Стоп-лосс — ниже 270. Цели — 290, затем 300.
- Среднесрочно (недели): ключевой рубеж — 290. Его пробой откроет дорогу к 310+ и далее к 320.
- Долгосрочно (год+): ориентир аналитиков — 310–320 рублей за бумагу, отдельные оценки до 393–420 рублей. Факторы роста: дивиденды 15,6%, низкий P/E, снижение ключевой ставки.
Важно понимать: технический анализ не гарантирует движение по сценарию. Рынок может развернуться под влиянием новостного фона или макроэкономических изменений. Ключевые риски: ухудшение качества кредитного портфеля, замедление экономики. Диверсификация и управление капиталом остаются базовыми принципами для инвестора.
📊 Сводка по акциям Сбербанк на 13.10.2026
Медвежий сценарий
Условие: пробой 270 на объёмах
Цели: 260; 250
Стоп: выше 280
Бычий сценарий
Условие: удержание 270, пробой 290
Цели: 300; 310–320
Стоп: ниже 270
📌 Что важно запомнить инвестору
Технически: консолидация в диапазоне 270–290. Пробой 290 откроет путь к 300–320. Потеря 270 вернёт давление к 260.
Фундаментально: прибыль за 9 месяцев 1,5 трлн рублей, ROE 24%, дивиденды до 42,9 рубля, P/E 3,3х. Целевые цены 310–320 рублей.
Риски: ухудшение качества кредитного портфеля, замедление экономики, жёсткая ДКП. Волатильность банковского сектора остаётся высокой.
❓ Часто задаваемые вопросы
Почему консолидация на максимуме оценивается позитивно? ▼
Устоит ли поддержка 270 рублей по акциям Сбербанк? ▼
Какие дивиденды ожидаются по Сбербанку за 2026 год? ▼
Какие фундаментальные драйверы у Сбербанка? ▼
Какие риски при инвестировании в Сбербанк? ▼
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер. Торговля на финансовых рынках сопряжена с высоким уровнем риска и возможностью полной потери капитала. Все инвестиционные решения принимаются самостоятельно с учётом собственного риск-профиля.
Похожие статьи:
Инвестиции → Инвестиции в Сбербанк — стоит ли покупать акции 14.07.2026? Сбербанк технический анализ — движение к нижней границе диапазона 280–330
Инвестиции → Стоит ли покупать акции Сбербанк 30.06.2026? Акции Сбербанк технический анализ — диапазонная торговля 280–330, середина диапазона
Инвестиции → Стоит ли покупать акции Сбербанк 07.07.2026? SBER обзор инвесторам — консолидация продолжается, продавцы у верхней границы
Инвестиции → Инвестиции в Сбербанк — стоит ли покупать акции на текущих уровнях? Акции Сбербанк технический анализ — удержание поддержки 245 рублей открывает путь к росту
Инвестиции → Инвестиции в Сбербанк — стоит ли покупать акции на текущих уровнях? Акции Сбербанка 28.07.2026 — дивидендный разрыв закрыт, бычьи настроения сохраняются
Нет комментариев. Ваш будет первым!