📊 Ключевые факты технического анализа
- Полюс (PLZL): акции торгуются у уровня 985 рублей, с начала октября плавно подрастают от 950 рублей.
- Формируется отскок: от нижней границы диапазона 900–1400 после коррекционного снижения, начавшегося 28 сентября.
- Первая цель: уровень 1100 рублей — серединная часть диапазона.
- Сопротивление: 1012–1050 рублей (SMA 200 и район осеннего максимума).
📈 Техническая картина по акциям Полюс на сегодня
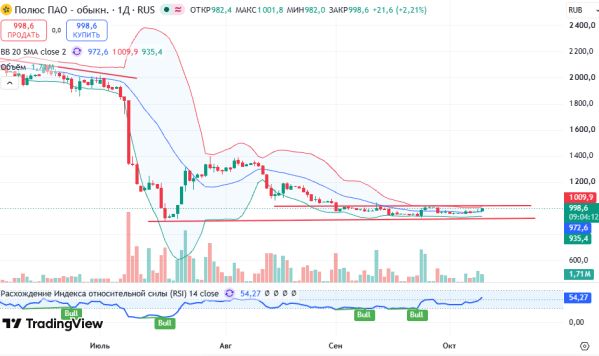
Акции торгуются у уровня 985 рублей. С начала этого месяца акции плавно подрастают от уровня 950 рублей после коррекционного снижения, начавшегося 28 сентября. Таким образом, с технической точки зрения, в инструменте продолжает формироваться отскок от нижней границы диапазона, схематично изображённого на скрине.
Соответственно, первой целью формирующегося отскока, вероятно, будет уровень 1100 рублей за акцию как серединная часть диапазона 900–1400.
Согласно техническому анализу, цена находится между краткосрочной поддержкой (SMA 20/50: 974,8/971,5 рублей) и долгосрочным сопротивлением (SMA 200: 1012,0 рублей) [citation:1]. Индикаторы в моменте указывают на восходящую динамику: MACD в бычьей зоне, цена выше быстрых скользящих средних и линии SuperTrend (960,2 рублей) [citation:1]. Однако объём торгов снижается, а цена приближается к верхней границе полос Боллинджера, что сигнализирует о возможной перекупленности [citation:1].
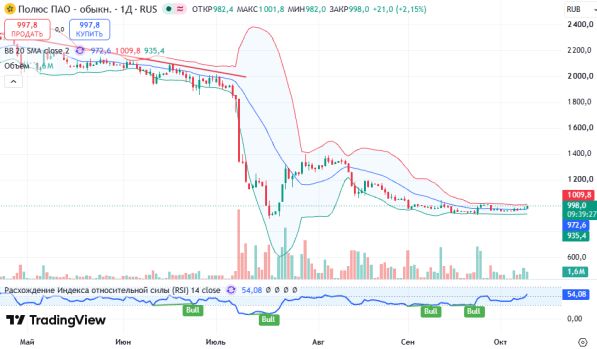
График PLZL, таймфрейм D1 — формирование отскока от поддержки 950
🔄 Дополнительные технические ориентиры
Для полноты картины стоит учитывать более широкий диапазон. На недельном графике просматривается консолидация в узком коридоре. Ближайшее сопротивление расположено в области 1012–1050 рублей, где сосредоточены продавцы [citation:4]. Поддержка на 950–960 рублях остаётся ключевым рубежом перед минимумом года 898 рублей [citation:4].
Сигналы дневного и недельного графиков в виде роста гистограммы и линий MACD указывают на уменьшение сил продавцов и готовность «быков» перехватить инициативу в случае воодушевляющих сигналов с рынка золота [citation:4]. Позитивным сигналом стала бы способность бумаг стабилизироваться выше сопротивления 1050 рублей, что может предвещать движение к среднесрочному сопротивлению 1400 рублей [citation:4].
💼 Фундаментальный контекст для инвесторов
Техническая картина не существует в вакууме. Для инвесторов, рассматривающих бумаги Полюса на среднесрочную перспективу, важны фундаментальные ориентиры. Компания — крупнейший производитель золота в России, ведущий добычу на пяти основных активах в Красноярском крае, Иркутской и Магаданской областях, а также Якутии [citation:10].
Ключевой момент — дивидендная пауза. Компания подтвердила планы по отказу от дивидендов до 2030 года [citation:4]. Причина — пиковая фаза инвестиционного цикла, связанного с разработкой месторождения Сухой Лог. Капитальные затраты в 2026 году ожидаются на уровне 2,2–2,5 млрд долларов [citation:19]. Цель — рост производства золота к концу 2030 года до 6,0 млн унций против текущих 2,5–2,6 млн унций [citation:19].
Несмотря на дивидендную паузу, фундаментальная оценка компании остаётся привлекательной. По мультипликатору EV/EBITDA на 2026 год компания торгуется на уровне 3,1х против собственной пятилетней средней оценки с дисконтом порядка 50% [citation:6]. Целевые цены аналитиков варьируются от 1510 рублей (ВЕЛЕС Капитал) до 3005–3500 рублей (АТОН) [citation:2][citation:6]. Консервативная оценка «Финама» — 1660 рублей с потенциалом роста около 68% [citation:10].
Дополнительный риск — налоговый фактор. Новый налог на сверхдоходы, законопроект о котором внесён 30 сентября 2026 года, может обойтись компании примерно в 36 млрд рублей за 2026 год [citation:18]. Это создаёт давление на свободный денежный поток в краткосрочной перспективе.
📌 Целевые ориентиры и рекомендации
- Краткосрочно (дни): диапазон 950–1012. Покупки возможны от 950–970 при подтверждении удержания поддержки. Стоп-лосс — ниже 940. Цели — 1012, затем 1100.
- Среднесрочно (недели): ключевой рубеж — 1050. Его пробой откроет дорогу к 1100+ и далее к 1400.
- Долгосрочно (год+): ориентир аналитиков — 1510–3500 рублей за бумагу. Факторы роста: высокие цены на золото, запуск Сухого Лога, возобновление дивидендов после 2030 года.
Важно понимать: технический анализ не гарантирует движение по сценарию. Рынок может развернуться под влиянием новостного фона или макроэкономических изменений. Ключевые риски: снижение цен на золото ниже 4000 долларов за унцию, укрепление рубля, рост налоговой нагрузки. Диверсификация и управление капиталом остаются базовыми принципами для инвестора.
📊 Сводка по акциям Полюс на 09.10.2026
Медвежий сценарий
Условие: пробой 950 на объёмах
Цели: 900; 810
Стоп: выше 1012
Бычий сценарий
Условие: удержание 950, пробой 1012
Цели: 1100; 1400
Стоп: ниже 950
📌 Что важно запомнить инвестору
Технически: формируется отскок от нижней границы диапазона 900–1400. Первая цель — 1100. Для роста нужен пробой 1012–1050.
Фундаментально: дивидендная пауза до 2030, пиковая фаза инвестиций в Сухой Лог. Дисконт к историческим мультипликаторам. Целевые цены 1510–3500 рублей.
Риски: падение цен на золото ниже 4000, налоговый фактор, укрепление рубля. Волатильность остаётся высокой.
❓ Часто задаваемые вопросы
Почему в акциях Полюса формируется отскок? ▼
С начала октября акции плавно подрастают от уровня 950 рублей после коррекционного снижения, начавшегося 28 сентября. С технической точки зрения в инструменте продолжает формироваться отскок от нижней границы диапазона 900–1400. Первой целью отскока вероятно будет уровень 1100 рублей как серединная часть диапазона.
Что означает уровень 1012 рублей для акций Полюса? ▼
Уровень 1012 рублей совпадает с 200-дневной скользящей средней (SMA 200) и является критическим сопротивлением. Пробой и закрепление выше этой отметки на сильном объёме откроет «быкам» путь к 1050 и далее к 1100. Пока цена ниже 1012, сохраняется риск ложного пробоя и возврата к поддержке 950.
Почему Полюс отказался от дивидендов до 2030 года? ▼
Компания вошла в пиковую фазу инвестиционного цикла, связанного с разработкой месторождения Сухой Лог. Капитальные затраты в 2026 году ожидаются на уровне 2,2–2,5 млрд долларов. Цель — рост производства золота к концу 2030 года до 6,0 млн унций против текущих 2,5–2,6 млн унций. Дивидендная пауза рекомендована менеджментом для финансирования этого проекта.
Какие фундаментальные драйверы у Полюса? ▼
Ключевые драйверы: высокие мировые цены на золото (при закреплении выше 4000 долларов за унцию); запуск Сухого Лога, способный более чем удвоить производство к 2030 году; низкая себестоимость производства; значительный дисконт к историческим мультипликаторам (EV/EBITDA 3,1х против пятилетней средней с дисконтом около 50%). Возобновление дивидендов после 2030 года.
Какие риски при инвестировании в Полюс? ▼
Основные риски: снижение мировых цен на золото ниже 4000 долларов за унцию; укрепление рубля, снижающее рублёвую выручку; новый налог на сверхдоходы (около 36 млрд рублей за 2026 год); рост производственных затрат; отсутствие дивидендов до 2030 года. Диверсификация и управление капиталом обязательны.
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер. Торговля на финансовых рынках сопряжена с высоким уровнем риска и возможностью полной потери капитала. Все инвестиционные решения принимаются самостоятельно с учётом собственного риск-профиля.
 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги