Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Акции Мечел у уровня 41 — технический разбор сопротивления 43,26 и перспективы для инвесторов. Полный обзор MTLR на 9 октября 2026.
Акции Мечел 09.10.2026 — технический анализ, сопротивление 43.26 и перспективы для инвесторов
Технический разбор акций Мечел (MTLR) на 9 октября 2026 года. Анализ ключевых уровней поддержки и сопротивления, оценка медвежьей модели и фундаментальный контекст для принятия инвестиционных решений.
📊 Ключевые факты технического анализа
- Мечел (MTLR): акции торгуются у уровня 41 рубль, вчера снизились на 3,9%.
- «Медвежья» модель: вчерашнее снижение нивелировало весь рост предыдущей торговой сессии.
- Сопротивление 43,26: уровень максимальных котировок вчерашней сессии, при его удержании снижение продолжится.
- Поддержка 37 рублей: у этого уровня сформировался сентябрьский минимум.
📉 Техническая картина по акциям Мечел на сегодня
Акции торгуются у уровня 41 рубль. Вчера акции снизились на 3,9%, чем нивелирован весь рост предыдущей торговой сессии. Такая модель считается «медвежьей».
Соответственно, если уровень максимальных котировок вчерашней сессии, 43,26, устоит как сопротивление, то снижение, начавшееся вчера, продолжится.
Ближайшим уровнем поддержки в текущих условиях выступает уровень 37 рублей за акцию, у которого сформировался сентябрьский минимум. При пробое этой отметки откроется путь к более низким уровням — 35 и 33 рубля.
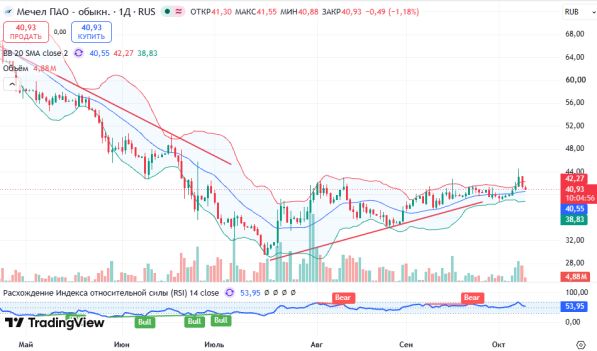
График MTLR, таймфрейм D1 — медвежья модель после отката от 43,26
🔄 Дополнительные технические ориентиры
Для полноты картины стоит учитывать более широкий диапазон. На недельном графике просматривается волатильная динамика с периодическими импульсами роста и откатов. Ближайшее сопротивление расположено в области 43,26–45 рублей, где сосредоточены продавцы. Поддержка на 37 рублях остаётся ключевым рубежом перед уровнем 35.
Четырёхчасовой график фиксирует признаки ослабления: цена находится ниже краткосрочных скользящих средних, объёмы растут на снижении. Это указывает на преобладание продавцов в краткосрочной перспективе. Если покупателям удастся закрепиться выше 43,26, откроется путь к 45 и далее к 48. Пробой же 37 на объёмах направит котировки к 35.
💼 Фундаментальный контекст для инвесторов
Техническая картина не существует в вакууме. Для инвесторов, рассматривающих бумаги Мечела на среднесрочную перспективу, важны фундаментальные ориентиры. Компания — один из ведущих российских производителей горнодобывающей и металлургической продукции, объединяющий активы по добыче угля, производству стали и ферросплавов.
Ключевая проблема компании — критически высокая долговая нагрузка. Чистый долг превышает 260 млрд рублей, а соотношение чистый долг к EBITDA остаётся на уровне выше 10х . Это создаёт серьёзные риски рефинансирования и ограничивает возможности для инвестиций в развитие и выплаты дивидендов. Компания фактически находится в состоянии реструктуризации долга .
Операционные результаты остаются слабыми. На динамику выручки и прибыли давят низкие цены на коксующийся уголь на мировых рынках, рост транспортных расходов и тарифов РЖД . Санкционное давление дополнительно ограничивает экспортные возможности. В таких условиях компания вынуждена направлять значительную часть денежного потока на обслуживание долга.
Дивиденды под вопросом. При столь высокой долговой нагрузке выплаты акционерам не рассматриваются как приоритет. Компания сосредоточена на снижении долга и сохранении операционной стабильности. Последние выплаты датируются докризисным периодом.
Основные акционеры — семья Зюзиных, что создаёт дополнительную неопределённость в вопросах корпоративного управления. При высоком долге и слабых операционных показателях бумаги Мечела остаются высокорискованным активом, подходящим только для спекулятивной торговли с жёстким контролем рисков.
📌 Целевые ориентиры и рекомендации
- Краткосрочно (дни): диапазон 37–43,26. Покупки возможны только от 37 при подтверждении удержания поддержки. Стоп-лосс — ниже 35. Цели — 43,26, затем 45.
- Среднесрочно (недели): ключевой рубеж — 43,26. Его пробой откроет дорогу к 45+ и далее к 48.
- Долгосрочно (год+): при нормализации долговой ситуации и восстановлении цен на уголь — 50–60 рублей за бумагу. Сроки неопределённы.
Важно понимать: технический анализ не гарантирует движение по сценарию. Рынок может развернуться под влиянием новостного фона или макроэкономических изменений. Ключевые риски: реструктуризация долга, слабые цены на уголь, корпоративное управление. Диверсификация и управление капиталом остаются базовыми принципами для инвестора.
📊 Сводка по акциям Мечел на 09.10.2026
Медвежий сценарий
Условие: удержание 43,26, пробой 37
Цели: 35; 33
Стоп: выше 43,26
Бычий сценарий
Условие: удержание 37, пробой 43,26
Цели: 45; 48
Стоп: ниже 37
📌 Что важно запомнить инвестору
Технически: «медвежья» модель после отката от 43,26. Пробой 37 откроет путь к 35 и 33. Для роста нужен пробой 43,26.
Фундаментально: критически высокая долговая нагрузка, слабые операционные результаты, дивиденды под вопросом. Бумага высокорискованная.
Риски: реструктуризация долга, низкие цены на уголь, санкционное давление. Подходит только для спекулятивной торговли.
❓ Часто задаваемые вопросы
Почему модель по Мечелу оценивается как «медвежья»? ▼
Устоит ли поддержка 37 рублей по акциям Мечел? ▼
Какая долговая нагрузка у Мечела? ▼
Какие фундаментальные драйверы у Мечела? ▼
Какие риски при инвестировании в Мечел? ▼
Важно: информация не является индивидуальной инвестиционной рекомендацией (ИИР). Материал носит аналитический и образовательный характер. Торговля на финансовых рынках сопряжена с высоким уровнем риска и возможностью полной потери капитала. Все инвестиционные решения принимаются самостоятельно с учётом собственного риск-профиля.
Похожие статьи:
Инвестиции → Стоит ли покупать акции Мечел 26.06.2026? MTLR обзор инвесторам — ситуация остаётся медвежьей, поддержки не сформированы
Инвестиции → Инвестиции в Мечел — стоит ли покупать акции на текущих уровнях 10.07.2026? Акции Мечел — снижение на 2% за неделю, тренд остаётся медвежьим
Инвестиции → Стоит ли покупать акции Мечел 03.07.2026? MTLR обзор инвесторам — снижение на 9% за неделю, ситуация остаётся медвежьей
Инвестиции → Инвестиции в акции Мечел — стоит ли покупать 17.07.2026? Акции Мечел технический анализ — обновление минимумов с 2024 года, попытка отскока
Инвестиции → Инвестиционный обзор акций Мечел на 14.08.2026: технические уровни, анализ динамики и рекомендации для инвесторов по бумагам #MTLR.
Нет комментариев. Ваш будет первым!