Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Обзор акций CHMF — стоит ли инвестировать в Северсталь на текущих уровнях. Коррекция 4.5%, поддержка 680, отчетность за 9 месяцев 2026, дивидендная пауза и сценарии для инвесторов.
Акции Северсталь 23.10.2026 — технический анализ и стоит ли покупать CHMF
Акции торгуются у уровня 700 рублей. На этой неделе у отметки 742 рубля за акцию приостановился рост инструмента, развивавшийся в рамках тенденции с условной нижней границей. Текущая неделя проходит под давлением продаж, и инструмент снижается в пределах 4,5%. Активности покупателей пока не наблюдается, соответственно коррекционная фаза продолжается. Если снижение остановится не ниже уровня 680 рублей за акцию, рост продолжится.
📊 Ключевые факты по акциям Северсталь
Цена и коррекция: инструмент торгуется в районе 700 рублей, снизившись на 4,5% за неделю после достижения 742 рублей. Коррекционная фаза продолжается, активности покупателей пока не наблюдается.
Техническая картина: RSI (14) составляет 55,8 — нейтральная зона, смещённая к верхней границе. MACD находится в отрицательной области (-2,24), но гистограмма сокращается. Цена удерживается выше MA50 (695,5), но ниже MA20 (710,6), что указывает на краткосрочную слабость при сохранении среднесрочной поддержки.
Фундаментальный фон: выручка за 3 квартал 2026 года составила 173,5 млрд рублей (-3% г/г), EBITDA выросла на 13% до 40 млрд, чистая прибыль — на 17% до 15,2 млрд. Свободный денежный поток достиг 42,6 млрд рублей. Долговая нагрузка низкая: 0,5х ЧД/EBITDA.
📉 Технический анализ CHMF: уровни и сигналы
На этой неделе у уровня 742 рубля за акцию приостановился рост инструмента. Текущая неделя проходит под давлением продаж, и инструмент снижается в пределах 4,5%. Активности покупателей пока не наблюдается, соответственно коррекционная фаза продолжается. Если снижение остановится не ниже уровня 680 рублей за акцию, рост продолжится. Ближайшее сопротивление расположено на 742 рублях, поддержка — на 680.
Собственный технический анализ подтверждает осторожную картину. RSI (14) на уровне 55,8 остаётся в нейтральной зоне, но смещён к верхней границе, что отражает отсутствие сильного импульса. Гистограмма MACD отрицательна (-2,24), хотя и начинает сокращаться, намекая на ослабление медвежьего давления. Цена удерживается выше MA50 (695,5), но ниже MA20 (710,6) — это признак консолидации после снижения. Для подтверждения разворота покупателям необходим пробой 742 рублей с объёмом, тогда как потеря 680 рублей поставит под сомнение текущую конструкцию.
Ближайшее сопротивление сконцентрировано на 742 рублях. Пробой этой отметки откроет путь к 750–775 рублям, а затем к 800. Однако для устойчивого восстановления необходим приток капитала, которого в условиях неопределённости на рынке пока не наблюдается. Консервативным трейдерам рекомендуется дождаться дневного закрытия выше 742 для подтверждения смены краткосрочной динамики.
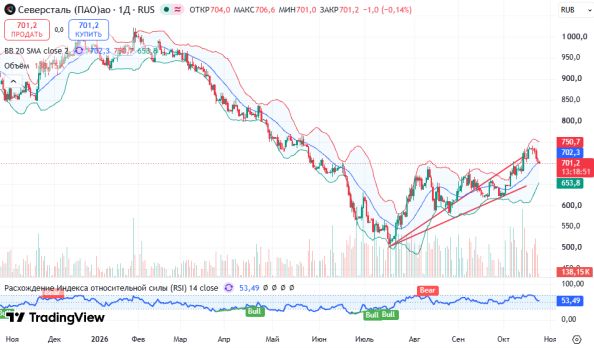
График CHMF, таймфрейм D1 — коррекция от 742, поддержка 680
💰 Фундаментальный обзор: стоит ли инвестировать в Северсталь
Северсталь остаётся одним из наиболее эффективных производителей стали в России, сохраняя низкую долговую нагрузку и устойчивый денежный поток. По итогам третьего квартала 2026 года выручка составила 173,5 млрд рублей (-3% г/г), однако EBITDA выросла на 13% до 40 млрд, а рентабельность по EBITDA достигла 23% против 20% годом ранее. Чистая прибыль увеличилась на 17% до 15,2 млрд рублей. Свободный денежный поток в квартале составил 42,6 млрд рублей против 7,3 млрд годом ранее благодаря высвобождению оборотного капитала и снижению CAPEX.
Долговая нагрузка остаётся минимальной: соотношение чистого долга к EBITDA составляет 0,5х, а проценты к уплате сократились на 42,1%. Это обеспечивает финансовую устойчивость даже в условиях слабого спроса на сталь. Однако дивидендная пауза сохраняется: компания не выплачивает дивиденды за 9 месяцев 2026 года из-за отрицательного свободного денежного потока (-27,5 млрд рублей), накопленного в первом полугодии. Менеджмент ожидает сохранения отрицательного FCF по итогам всего года.
Оценка выглядит сбалансированной: EV/EBITDA на год вперёд составляет около 4,6х, что соответствует справедливым уровням для металлургического сектора. Целевые цены аналитиков варьируются от 700 до 913 рублей за акцию. Потенциал роста ограничен слабой конъюнктурой внутреннего рынка стали, жёсткой денежно-кредитной политикой и дивидендной паузой. Тем не менее низкая долговая нагрузка и способность генерировать положительный FCF в отдельных кварталах создают базу для восстановления.
📈 Сценарии движения и торговые решения
Бычий сценарий: удержание поддержки 680 рублей и закрепление выше 742 рублей с объёмом откроет путь к 750–775 рублям и далее к 800. Пробой этих уровней подтвердит восстановление и позволит рассматривать более высокие ориентиры.
Нейтральный сценарий: продолжение консолидации в диапазоне 680–742 рубля с постепенным сужением волатильности. Выход из диапазона в любую сторону станет триггером для направленного движения.
Медвежий сценарий: пробой поддержки 680 рублей вниз усилит давление продавцов и откроет дорогу к 660–650 рублям. Потеря этого рубежа поставит под сомнение текущую конструкцию.
Торговый сигнал: покупка рассматривается от зоны поддержки 680–690 рублей с первой целью 742 рубля и второй целью 750–775 рублей. Стоп-лосс рекомендуется размещать ниже 660 рублей для ограничения риска. Для агрессивных трейдеров вход возможен на пробое 742 с подтверждением объёмом.
❓ Часто задаваемые вопросы
Стоит ли покупать акции Северсталь на текущих уровнях? ▼
Какой уровень поддержки критичен для сохранения бычьего сценария? ▼
Почему компания не платит дивиденды? ▼
Какие риски необходимо учитывать инвестору? ▼
Важно: информация не является индивидуальной инвестиционной рекомендацией. Материал носит аналитический и образовательный характер. Торговля и инвестирование на финансовых рынках сопряжены с высоким уровнем риска и возможностью полной потери капитала. Все решения принимаются инвестором самостоятельно с учётом собственного риск-профиля.
Похожие статьи:
Инвестиции → Инвестиции в акции Северстали 13.02.2026: обзор акций СЕВЕРСТАЛЬ #CHMF для инвесторов
Инвестиции → Северсталь (CHMF) 30.01.2026: акции у 1000 рублей — теханализ и прогноз
Статьи → Дивиденды X5 Group: Почему акции обгоняют рынок в 2025 году
Инвестиции → Инвестиции в акции Северстали: дивидендная доходность 13% против нисходящего тренда
Инвестиции → Инвестиции в акции авиакомпаний: как заработать на инвестициях в 2025 году
Нет комментариев. Ваш будет первым!