 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Акции Озон: технический и фундаментальный обзор, уровни и сценарии. #OZON — цель 5 700 ₽ по версии Т-Банка - стоит ли покупать
Озон 17.11.2026: акции у 3 700 ₽, оборот +42% и цель аналитиков 5 000–5 700 ₽. Уровни, риски и сценарии
Акции «Озона» торгуются около 3 700 ₽, теряя примерно 2% за день и удерживаясь заметно выше осенних минимумов. Третий квартал 2026 года маркетплейс закрыл с оборотом (GMV) 1,6 трлн ₽ — плюс 42% год к году, скорректированной EBITDA 93 млрд ₽ и чистой прибылью 3,7 млрд ₽. Консенсус десяти аналитиков по цели на год — около 5 266 ₽, диапазон Т-Банка и БКС достигает 5 700 ₽ при взгляде «покупать».
Главное в цифрах
Фундаментальный обзор
«Озон» остаётся крупнейшим публичным игроком российского e-commerce и продолжает расти быстрее рынка. За третий квартал 2026 года оборот (GMV — валовая стоимость всех товаров и услуг, проданных через платформу) с учётом услуг вырос на 42% год к году и достиг 1,6 трлн ₽. Выручка прибавила 63% и составила 421,2 млрд ₽, а валовая прибыль удвоилась до 122,1 млрд ₽. Доля валовой прибыли от оборота поднялась на 2,3 п.п. до 7,8% — компания масштабируется без пропорционального роста издержек.
Главный аргумент в пользу бумаги — резкое улучшение рентабельности. Скорректированная EBITDA (прибыль до вычета процентов, налогов и амортизации) выросла более чем вдвое — до 93 млрд ₽, а её рентабельность к обороту достигла рекордных 6,0% против 3,8% годом ранее. За девять месяцев 2026 года показатель составил почти 200 млрд ₽, то есть годовой ориентир по EBITDA компания фактически выполнила уже к концу сентября. Чистая прибыль за квартал — 3,7 млрд ₽, шестой положительный квартал подряд. Подробнее о том, как читать эти метрики, — в разборе фундаментального анализа.
Отдельного внимания заслуживает качество прибыли. В отчётном квартале компания признала оценочные резервы около 30,1 млрд ₽ под убытки от повреждения логистической инфраструктуры и кредитные риски финтех-направления. Несмотря на это, группа осталась в плюсе, а накопленная за девять месяцев чистая прибыль достигла 18,3 млрд ₽ против убытка 4,6 млрд ₽ годом ранее. Менеджмент подтвердил прогноз на 2026 год: рост оборота на 25–30%, увеличение скорректированной EBITDA примерно на 28% и выход на положительную годовую чистую прибыль. Чистый долг по итогам квартала — около 285 млрд ₽, отношение чистого долга к EBITDA комфортное, около 1,2x.
Оценка остаётся низкой для быстрорастущего лидера: мультипликатор EV/EBITDA на год вперёд — около 2,8x, P/E — примерно 24,6x на прибыль 2026 года и 10,3x на 2027 год. Аналитики в большинстве настроены позитивно: Т-Банк Инвестиций поднял цель на 14% до 5 700 ₽, БКС — до 5 700 ₽, «Цифра брокер» — до 5 200 ₽, Т-Инвестиции удерживают 5 000 ₽. Консенсус десяти домов близок к 5 266 ₽. Рекомендации пересматриваются вслед за отчётностью и макроэкономикой и не являются гарантией.
Технический анализ
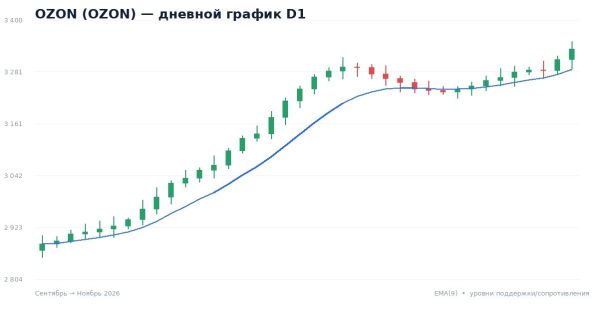
На дневном графике (D1) бумага с конца сентября держит восходящий тренд. В конце октября цена обновила локальные максимумы на повышенных объёмах, после чего перешла к консолидации под уровнем сопротивления — формируется техническая фигура «флаг», которая при пробое верхней границы сигнализирует о продолжении роста. Индекс относительной силы (RSI, 14) держится в нейтральной зоне около 55: перекупленности нет, запас для движения наверх сохраняется. Скользящая средняя MACD остаётся в бычьей зоне, гистограмма у нуля — импульс затухает, но разворота вниз пока нет.
Цена стоит выше 200-дневной средней (район 3 320–3 380 ₽) и выше краткосрочных EMA 9, 20 и 50 — средние выстроены в правильном бычьем порядке. По полосам Боллинджера волатильность сузилась, цена прижата к середине канала — типичная картина накопления перед импульсом. Стохастик (14,3,3) около 58 подтверждает удержание краткосрочного спроса. Alligator раскрыл пасть вверх, линии AO (Awesome Oscillator) над нулевой отметкой — тренд на стороне покупателей.
Ключевые уровни по Фибоначчи от осеннего диапазона: 38,2% проходит у 3 850 ₽, 50% — у 4 000 ₽, 61,8% — у 4 150 ₽. Закрепление выше 3 850 ₽ на объёме открывает дорогу к 4 000 и 4 150 ₽. Ближайшая опора — блок 3 500 ₽, далее 3 380 ₽ и сильная поддержка 3 250 ₽. Пробой 3 380 ₽ на объёме сломает восходящую структуру и нацелит на 3 250 ₽.
График OZON, дневной таймфрейм
Сценарии движения
Закрепление выше 3 850 ₽ на объёме. Цели — 4 000 → 4 150 → 4 300 ₽. Стоп под 3 500 ₽. Вероятность около 45%.
Боковик 3 500–3 850 ₽ несколько недель. Торговля от границ диапазона, стоп за противоположной границей. Вероятность около 35%.
Пробой 3 380 ₽ на объёме → 3 250 ₽ и 3 100 ₽. Стоп для медвежьих идей — выше 3 850 ₽. Вероятность около 20%.
Итог: ключевые уровни
- Цена: 3 700 ₽ (≈−2% за день)
- Сопротивление: 3 850 / 4 000 / 4 150 ₽
- Поддержка: 3 500 / 3 380 / 3 250 ₽
- Цель 12 мес.: 5 000–5 700 ₽, консенсус
- Драйвер: GMV +42%, EBITDA 6,0% от оборота
- Рекомендация: «Покупать» на горизонте года, вход частями на откатах к 3 500–3 550 ₽
Частые вопросы
Сколько стоит акция «Озона» сейчас?
На 17 ноября 2026 года бумага торгуется около 3 700 ₽, теряя примерно 2% за день. Неделей ранее котировки держались в диапазоне 3 780–3 900 ₽.
Какие результаты показал «Озон» за третий квартал 2026 года?
Оборот (GMV) вырос на 42% год к году до 1,6 трлн ₽, выручка — на 63% до 421,2 млрд ₽, скорректированная EBITDA — более чем вдвое до 93 млрд ₽ при рентабельности 6,0% от оборота. Чистая прибыль составила 3,7 млрд ₽, несмотря на резервы около 30,1 млрд ₽.
Какие целевые цены дают аналитики?
Т-Банк Инвестиций и БКС подняли цель до 5 700 ₽, «Цифра брокер» — до 5 200 ₽, Т-Инвестиции удерживают 5 000 ₽. Консенсус десяти домов — около 5 266 ₽, взгляд преимущественно «покупать».
Какие риски у бумаги?
Атаки на логистическую инфраструктуру и новые списания, рост стоимости риска в финтехе, обострение конкуренции с Wildberries и замедление темпов роста оборота в четвёртом квартале. Потенциальная просадка до 6–8% к поддержке 3 380 ₽ оценивается вероятностью около 20%.
Похожие статьи:
Инвестиции → Прогноз акций Ozon (OZON) 03.06.2026: поддержка 4000 рублей и цели роста
Инвестиции → Стоит ли покупать акции Озон 17.06.2026? Технический анализ акций Озон (OZON) — уровень 4000 руб. станет ключевым для дальнейшего движения
Инвестиции → Технический анализ акций Озон (OZON) — индикаторы предупреждают о перепроданности, зона накопления у 3500 руб.
Инвестиции → Обзор акций Озон OZON — стоит ли инвестировать в маркетплейс на текущих уровнях. Поддержка 3458, сопротивление 3632, бычий тренд, отчетность и риски.
Инвестиции → Инвестиции сегодня: акции Ozon обновили минимум падения с февраля — фундаментальные драйверы остаются сильными
Нет комментариев. Ваш будет первым!