 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
АФК Система 18.11.2026: акция AFKS у 8,72 ₽, дивидендов нет и долг 1,26 трлн ₽. Уровни, сценарии, риски
Основная сессия 17 ноября 2026 года закрылась для АФК «Система» (тикер AFKS) на отметке 8,72 ₽, снижение за день составило 2,04%. Годовой коридор бумаги широкий: от 6,753 ₽ до 14,528 ₽, за 12 месяцев акция подешевела более чем на четверть. Дивиденды за 2025 год совет директоров рекомендовал не выплачивать, а чистый долг группы держится около 1,26 трлн ₽.
Главное в цифрах
Фундаментальный обзор
АФК «Система» — это холдинг, который собирает дивиденды и денежные потоки со своих дочерних компаний: телеком через МТС, лесопромышленный и агросегменты через Segezha и «Степь», фармацевтику через «Биннофарм», плюс электронику и другие активы. Инвестор покупает не один бизнес, а портфель долей, и оценка бумаги зависит от того, сколько стоит этот портфель минус долги холдинга. Как читать такие структуры, разобрано в материале про фундаментальный анализ.
Операционная часть выглядит лучше финансовой. Выручка во втором квартале 2026 года прибавила около 10% год к году, а рентабельность по EBITDA (прибыль до вычета процентов, налогов и амортизации) поднялась с 30% до 37%. Это значит, что сами бизнесы группы зарабатывают, растут и держат маржу. Проблема не в операциях, а в долговой нагрузке над ними.
Чистый консолидированный долг на 30 июня 2026 года составил 1260,9 млрд ₽ против 1209,1 млрд ₽ на конец 2025 года. Отношение чистого долга к EBITDA (прибыль до вычета процентов, налогов и амортизации) держится на 4,19. Собственный капитал акционеров при этом отрицательный, минус 205,8 млрд ₽, то есть на бумаге обязательства превышают активы. На корпоративном центре, который и обслуживает займы, чистые обязательства за первый квартал 2026 года выросли на 4,1% и достигли 383,3 млрд ₽.
Дивиденды остаются главной слабостью. За 2025 год совет директоров рекомендовал выплат не делать, и сейчас дивидендная доходность держится на нуле. Последний раз холдинг платил по итогам 2023 года, тогда доходность была около 2,4%. Наверх от дочек за первое полугодие 2026 года поднято 27,3 млрд ₽, плюс 17% год к году, но этого хватает на обслуживание долга, а не на выплаты акционерам. По РСБУ материнская компания за шесть месяцев 2026 года получила чистый убыток 83,8 млрд ₽ и нарастила собственный долг до 542,2 млрд ₽, плюс 34% год к году.
По мультипликаторам бумага стоит дёшево, и в этом главный аргумент покупателей. Отношение стоимости компании к EBITDA (EV/EBITDA) держится около 3,6, капитализация при 9,65 млрд акций и цене 8,72 ₽ составляет примерно 84 млрд ₽. При этом 94% стоимости компании приходится на долг: капитализация мала на фоне чистых обязательств 1,26 трлн ₽. Именно поэтому дисконт к истории не исчезает.
Оценки аналитиков осторожные. БКС присвоил бумаге нейтральный рейтинг и целевую цену 10 ₽ на 12 месяцев, это потенциал около 12,4% к текущей цене. Такой разрыв показывает, что рынок не ждёт быстрого решения долгового вопроса. Ключевое, за чем следить: рефинансирование 51% долга, который предстоит погасить в ближайший год, и возвращение к дивидендам. Пока деньги идут на расчёты по займам, а не в карман акционера.
Технический анализ
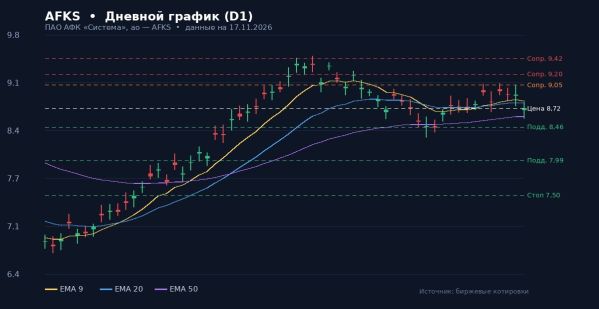
На дневном таймфрейме бумага пережила тяжёлый год: от максимума 14,528 ₽ цена сползла к минимуму 6,753 ₽, затем отскочила и снова сдала позиции к 8,72 ₽. Сейчас акция ходит между поддержкой 8,46 ₽ и сопротивлением 9,05 ₽, застряв у нижней части этого коридора. Индекс относительной силы RSI (14) равен 48,6: зона строго нейтральная, ни перекупленности, ни перепроданности. Покупатели и продавцы примерно в равновесии, а значит, направление задаст выход из коридора.
Линия MACD держится около 0,051 при сигнальной 0,062, гистограмма отрицательная, минус 0,010. Это тонкий намёк на слабость, а не уверенный разворот: импульс у нулевой линии, вялый. По средним картина смешанная. Цена выше EMA 9 (8,82 ₽), EMA 20 (8,80 ₽), EMA 50 (8,61 ₽) и SMA 50 (8,62 ₽), но заметно ниже EMA 200 (9,53 ₽) и SMA 200 (10,07 ₽). Долгосрочные средние наклонены вниз и давят сверху, поэтому любое восстановление пока упирается в них, как в потолок.
По полосам Боллинджера середина проходит на 8,77 ₽, верхняя граница на 9,06 ₽, нижняя на 8,47 ₽, ширина канала всего 6,7%. Узкий канал означает сжатие волатильности и накопление сил перед рывком. Цена держится чуть ниже середины, у верхней границы поддержки, и это обычно предшествует либо пробою вверх, либо ускорению вниз. Стохастик (14,3) даёт K 76,3 и D 90,5, то есть зону перекупленности, что намекает на короткую паузу или откат перед попыткой роста. Alligator выстроен по-медвежьи: lips 8,87 ₽ выше teeth 8,85 ₽, а jaw 8,76 ₽ лежит ниже всех, и линии сближены. Пока это спящий тренд, но расположение линий работает против покупателей. Awesome Oscillator держится около нуля, минус 0,043 против плюс 0,005 днём ранее, то есть импульс слегка просел.
Уровни Фибоначчи от годового диапазона 6,753–14,528 ₽: 38,2% проходит у 9,72 ₽, половина у 10,64 ₽, а 61,8% у 11,56 ₽. Текущая цена лежит под всеми значимыми уровнями, что подтверждает слабость старшего тренда. Ближайшая опора — 8,46 ₽, район, где покупатели уже защищали бумагу. Ниже лежат 7,99 ₽ и 7,50 ₽, где проходит пробитая нисходящая трендовая. Пробой 7,99 ₽ на объёме сломает восстановление и откроет путь к 7,50 ₽. Закрепление выше 9,05 ₽ снимет ближайшее давление и нацелит на 9,20 и 9,42 ₽, а за ними на круглые 10,00 ₽. Стоп-лосс для лонга разумно держать под 7,99 ₽.
График AFKS, дневной таймфрейм
Сценарии движения
Закрепление выше 9,05 ₽ на растущем объёме. Цели 9,20 → 9,42 → 10,00 ₽, дальше ориентир БКС 10 ₽. Стоп под 8,46 ₽. Вероятность около 30%.
Боковик 8,46–9,05 ₽ ещё несколько недель на низкой волатильности. Торговля от границ диапазона, стоп за противоположной границей. Вероятность около 45%.
Пробой 8,46 ₽ на объёме, затем 7,99 → 7,50 ₽. Стоп для медвежьих идей выше 9,05 ₽. Вероятность около 25%.
Итог: ключевые уровни
- Цена: 8,72 ₽ (−2,04% за день)
- Сопротивление: 9,05 / 9,20 / 9,42 ₽
- Поддержка: 8,46 / 7,99 / 7,50 ₽
- Цель 12 мес.: 10,00 ₽ (БКС, нейтральный рейтинг)
- Дивиденд 2025: 0 ₽, выплаты приостановлены
- Рекомендация: «Держать» для терпеливого инвестора, докупка только частями у 8,46 ₽ и ниже
Частые вопросы
Сколько стоит акция AFKS сейчас?
17 ноября 2026 года основная сессия закрылась на 8,72 ₽, снижение за день составило 2,04%. За 52 недели бумага ходила между 6,753 ₽ и 14,528 ₽, а капитализация компании держится около 84 млрд ₽ при 9,65 млрд акций в обращении.
Платит ли АФК Система дивиденды?
За 2025 год совет директоров рекомендовал дивиденды не выплачивать, поэтому доходность сейчас нулевая. Последняя выплата была по итогам 2023 года с доходностью около 2,4%. Деньги, которые холдинг собирает с дочек, уходят на обслуживание и погашение долга, а не акционерам.
Какая долговая нагрузка у компании?
Чистый консолидированный долг на 30 июня 2026 года — 1260,9 млрд ₽, это 4,19 EBITDA. Собственный капитал акционеров отрицательный, минус 205,8 млрд ₽. В ближайший год к погашению приходится 51% долга, поэтому холдинг, вероятнее всего, снова будет перезанимать деньги под текущую ставку.
Какие цели дают аналитики?
БКС держит нейтральный рейтинг и целевую цену 10 ₽ на 12 месяцев, это потенциал около 12,4% к текущей цене. Оценка пересматривается вслед за отчётностью и долговой нагрузкой и не гарантирует доходность.
Какие риски у бумаги?
Главный риск — долговой: высокая нагрузка 4,19 EBITDA, отрицательный капитал и 51% обязательств к погашению в течение года при дорогой ставке. Добавляет давления отсутствие дивидендов и слабость старшего тренда, цена ниже EMA 200 (9,53 ₽). Просадка к поддержке 7,99 ₽ означает потерю около 8,4% и оценивается вероятностью примерно 25%, а уход к годовой опоре 6,753 ₽, это минус около 22,6%, маловероятен, порядка 8%.
Нет комментариев. Ваш будет первым!