 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Психология богатства: почему мы тратим всё, что зарабатываем, и как это исправить
 |
Автор: mik
Опубликовано: 1 час назад (Сегодня в 17:14)
Рубрика: Без рубрики
Редактировалось: 1 раз — Сегодня в 17:14
|
+1↑ Голосов: 1 |
Принято считать, что главное препятствие для начала инвестирования — нехватка средств. Кажется: вот начну зарабатывать больше, тогда и займусь капиталом. Но проходит время, доходы растут, а накоплений по-прежнему нет. Почему так происходит?
Почему наш мозг ненавидит инвестировать
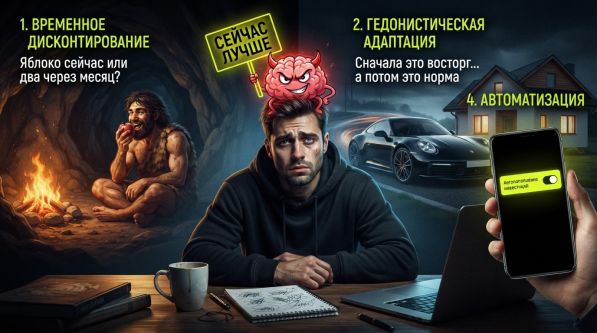
Ответ кроется не в финансовой безграмотности, а в биологии. Труды психологов и поведенческих экономистов доказывают: наш мозг устроен так, чтобы всячески саботировать накопления. Представьте древнего человека. Перед ним лежит спелое яблоко, а шаман обещает два плода через месяц. Что выберет предок? Конечно, съест яблоко немедленно. Ведь до следующего месяца ещё нужно дожить! Современный инвестор, возможно, и задумается о будущем, но наш «рептильный» мозг биологически не изменился.
Один из главных механизмов саботажа — временное дисконтирование. Психолог Джордж Эйнсли десятилетиями изучал этот феномен и выяснил: люди систематически переоценивают сиюминутные награды и обесценивают будущие. Даже понимая выгоду, мы выбираем новый смартфон сегодня, а не пополнение брокерского счёта, который принесёт плоды через десятилетия. Мозг требует удовольствия прямо сейчас.
Ловушка гедонистической адаптации
Вторая проблема — способность человека быстро привыкать к хорошему. В 1970-х Филип Брикман и Дональд Кэмпбелл описали «гедонистическую беговую дорожку». Суть проста: любые улучшения очень быстро становятся нормой. Купили машину получше — через пару месяцев это уже обыденность. Переехали в квартиру побольше — и вот уже кажется, что так было всегда. Доход вырос на 30% — и расходы магическим образом подтягиваются к новой планке. Уровень потребления, словно газ, заполняет весь доступный объем.
Третья ловушка связана с понятием финансовой нормы. У каждого из нас есть внутреннее представление о том, сколько денег нам «положено» иметь. Когда доход резко превышает эту планку, возникает психологический дискомфорт. И тогда мы начинаем совершать странные, спонтанные покупки, бессознательно возвращаясь к привычному уровню благосостояния.
Главный секрет: уберите мозг из процесса
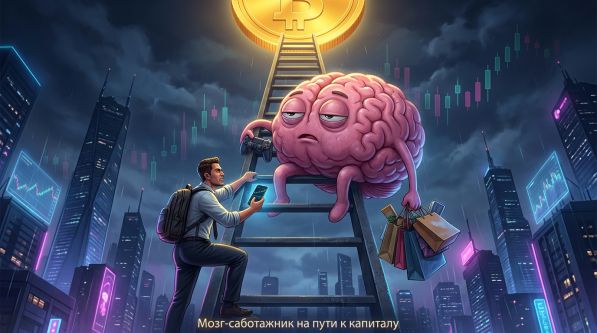
Нобелевский лауреат Ричард Талер и Шломо Бенарци провели известное исследование. Они выяснили, что если решение о сбережениях принимается автоматически, люди начинают копить в разы больше. В их эксперименте уровень накоплений вырос с 3,5% до 13,6% дохода только лишь за счёт автоматизации процесса.
Вот и весь секрет. Успех в инвестировании мало связан с поиском идеальных акций. Главное — убрать эмоциональный мозг из процесса принятия решений. Получили зарплату? Часть денег автоматически ушла на брокерский счет. Получили премию? Увеличился размер регулярного пополнения. Без внутреннего торга, сомнений и ежемесячного собрания акционеров в собственной голове. Самый опасный противник инвестора — не рыночные кризисы, а тот самый орган между ушами, который отлично знает все наши слабости.
Для тех, кто хочет выстроить грамотную систему управления рисками, важно освоить базовые инструменты. Изучите, как правильно ставить стоп-лосс и как использовать коррекцию по Фибоначчи. Это фундамент, который защитит ваш капитал от импульсивных решений.
Источник: по материалам Института IFITPRO.
❓ Часто задаваемые вопросы
Почему мы тратим больше, когда начинаем зарабатывать больше?
Это следствие гедонистической адаптации. Наш мозг быстро привыкает к новому уровню комфорта и начинает воспринимать его как базовую норму, требуя ещё большего.
Как заставить себя откладывать деньги?
Не полагайтесь на силу воли. Настройте автоматический перевод фиксированной суммы с зарплатного счёта на инвестиционный сразу в день поступления дохода. Пусть система решает за вас.
Что такое временное дисконтирование?
Это склонность человека отдавать предпочтение немедленному вознаграждению, обесценивая более крупные выгоды в будущем. Именно поэтому нам так сложно копить на долгосрочные цели.
Поможет ли автоматизация увеличить капитал?
Да, исследования подтверждают, что регулярные автоматические пополнения без эмоционального участия инвестора значительно повышают итоговый размер накоплений на длинной дистанции.
⚠️ Предупреждение о рисках: Инвестиции на финансовых рынках сопряжены с высоким риском потери капитала. Автоматизация процессов не гарантирует доходности и не отменяет рыночных рисков. Приведённая информация носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Все решения вы принимаете самостоятельно.
Нет комментариев. Ваш будет первым!