 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Накопительная часть пенсии: инструкция по получению и подводные камни ПДС
 |
Автор: mik
Опубликовано: 3 дня назад (29 октября 2026)
Рубрика: Без рубрики
Редактировалось: 1 раз — 29 октября 2026
|
+1↑ Голосов: 1 |
Вокруг обязательных пенсионных накоплений ходит множество мифов. Многие уверены, что после заморозки системы в 2014 году эти деньги бесследно исчезли. На самом деле средства никуда не пропали, они продолжают храниться и даже могут приносить инвестиционный доход. Более того, забрать их можно досрочно, не дожидаясь официального выхода на заслуженный отдых.
Пенсионная прибавка: как получить свои деньги
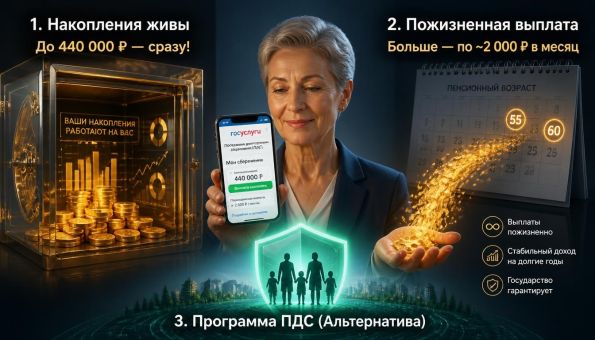
Главная хорошая новость заключается в том, что доступ к накопительной части открывается раньше привычного пенсионного возраста. Женщины могут распорядиться средствами с 55 лет, а мужчины — с 60. При этом выходить на пенсию официально совершенно не обязательно. Однако здесь есть свои нюансы, зависящие от размера накопленной суммы.
Если объем средств на вашем счете скромный, государство позволит забрать все деньги разом. В 2026 году порог для единовременной выплаты установлен на уровне примерно 440 тысяч рублей. Если накопления не превышают эту границу, вы получаете всю сумму на руки и можете распоряжаться ею по собственному усмотрению — положить на депозит или потратить на крупную покупку.
Ситуация меняется, если денег накопилось больше установленного лимита. В таком случае получить их единовременно не получится. Вместо этого вам назначат пожизненную накопительную пенсию, которая будет выплачиваться ежемесячно. Размер такой прибавки обычно составляет порядка двух тысяч рублей, но точная цифра зависит от объема сбережений. Выплаты будут идти регулярно до конца жизни.
Оформить получение средств достаточно просто. Начните с портала Госуслуг, где необходимо заказать выписку из индивидуального лицевого счета. Из документа вы узнаете, где именно находятся ваши деньги — в Социальном фонде России (СФР) или в негосударственном пенсионном фонде (НПФ). После этого подается соответствующее заявление. На его рассмотрение уходит до одного месяца, а перечисление средств может потребовать дополнительного времени.
Скрытые риски и альтернативные решения
У пожизненной накопительной пенсии есть один существенный минус. Как только вы начинаете получать ежемесячные выплаты, остаток накоплений, как правило, перестает быть доступным для ваших наследников. Это важный момент, который стоит учитывать при планировании семейного бюджета.
Именно поэтому эксперты советуют заранее рассмотреть альтернативный вариант — перевод средств в Программу долгосрочных сбережений (ПДС). Этот инструмент предоставляет гораздо больше гибкости. Вы не только получаете расширенные возможности для снятия денег, но и можете самостоятельно пополнять счет. Кроме того, ПДС предусматривает государственное софинансирование и ощутимые налоговые льготы.
Однако ПДС — это не волшебная таблетка. У программы есть свои ограничения, правила и периоды блокировки средств. Прежде чем принимать решение, внимательно изучите все условия. Грамотное управление личными финансами требует такого же внимания, как и трейдинг на бирже. Опытные инвесторы всегда просчитывают риски и используют инструменты защиты капитала. Помните: ваша финансовая безопасность находится в ваших руках.
Источник: по материалам канала РадиоТабах.
❓ Часто задаваемые вопросы
Можно ли получить пенсионные накопления раньше 55/60 лет?
В общем случае нет. Однако существуют исключения для определенных льготных категорий граждан (например, работавших во вредных условиях труда), которые могут воспользоваться правом досрочного получения.
Что произойдет, если я не подам заявление на выплату?
Накопления продолжат храниться в СФР или НПФ и инвестироваться. Вы сможете обратиться за их получением в любой удобный момент, когда вам это понадобится.
Можно ли передать накопительную часть по наследству?
Да, но только до момента назначения пожизненной выплаты. Если вы успели оформить срочную или пожизненную пенсию, остаток средств, как правило, уже не наследуется.
В чем главное преимущество ПДС?
Программа долгосрочных сбережений позволяет получать налоговые вычеты с внесенных средств, получить софинансирование от государства и иметь больше вариантов для снятия денег в случае необходимости.
⚠️ Предупреждение о рисках: Инвестиции и управление личными сбережениями сопряжены с рисками. Приведенная информация носит образовательный характер и не является индивидуальной финансовой или юридической рекомендацией. Все решения о переводе средств в ПДС или другие инструменты вы принимаете самостоятельно. Не рискуйте средствами, потеря которых критична для вашего уровня жизни.
Нет комментариев. Ваш будет первым!