 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
Ликвидность и риск: как построить портфель, который выдержит любые штормы
 |
Автор: mik
Опубликовано: 3 дня назад (29 октября 2026)
Рубрика: Без рубрики
Редактировалось: 1 раз — 29 октября 2026
|
+1↑ Голосов: 1 |
В мире финансов действует негласное правило: высокая доходность почти всегда соседствует с повышенным риском или низкой ликвидностью. Однако многие инвесторы совершают одну и ту же ошибку — начинают сравнивать между собой совершенно разные по своей природе активы. Разберемся, как правильно оценивать вложения и почему деление на категории важнее погони за процентами.
Что такое ликвидность и почему она важна
Ликвидность — это простой ответ на вопрос: как быстро вы сможете продать актив без существенных потерь в цене? За один день, за месяц или за год? Именно этот параметр часто упускают из виду, фокусируясь исключительно на потенциальной прибыли. Если вам понадобятся деньги срочно, а ваш капитал заморожен в недвижимости или закрытом фонде, вы рискуете либо продать актив с большим дисконтом, либо вовсе остаться без средств в нужный момент.
Главная ошибка начинающих инвесторов — сравнение яблок с апельсинами. Например, шестимесячный банковский вклад и квартира под сдачу: вклад можно забрать через полгода с минимальными потерями (или вообще без них), а квартиру за такой срок продать крайне сложно. То же самое касается портфеля акций и загородного дома: акции вы продадите за секунды, а поиск покупателя на дом может затянуться на месяцы.
Поэтому профессиональные управляющие и опытные инвесторы никогда не сравнивают доходность вклада с доходностью квартиры напрямую. Они понимают, что эти инструменты решают разные задачи и находятся в разных «весовых категориях».
Классическая модель: три корзины
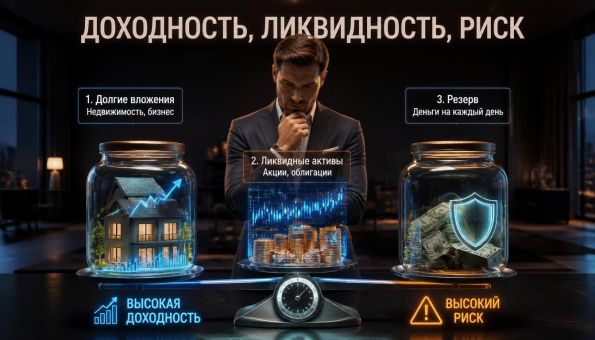
Чтобы не запутаться в многообразии инструментов, финансовые консультанты рекомендуют использовать простую и наглядную схему распределения капитала — «три корзины». Суть в том, чтобы разделить портфель на три примерно равные части, каждая из которых выполняет свою функцию.
1. Долгие вложения (около трети капитала). Сюда относятся недвижимость, бизнес, закрытые фонды и другие активы, которые продаются месяцами или годами. Для этой корзины главным критерием оценки является потенциальная доходность, так как ликвидность здесь заведомо низкая.
2. Ликвидные активы (около трети капитала). Это то, что можно продать за день или максимум за месяц: акции, облигации, биржевые фонды, готовые стратегии. Здесь важно разделять риски. Рискованные инструменты оцениваются по коэффициенту Шарпа (соотношению доходности и волатильности), а надежные — по их доходности.
3. Резерв (около трети капитала). Это деньги, которые должны быть доступны немедленно. Наличные, средства на карте или вклад до востребования. Эта подушка безопасности позволяет не трогать долгосрочные инвестиции при возникновении непредвиденных обстоятельств.
Как правильно сравнивать вложения
Главное правило: сначала определите корзину, а затем сравнивайте активы внутри нее. Нельзя сопоставлять доходность дивидендных акций и доходность аренды коммерческого помещения — это разные уровни риска и ликвидности. Для ликвидных активов ориентируйтесь на соотношение риска и прибыли. Чтобы точнее определять уровни входа и выхода, трейдеры используют коррекцию по Фибоначчи, а для защиты капитала от резких движений обязательно осваивают, как правильно ставить стоп-лосс.
Такой подход позволяет трейдеру сохранять хладнокровие даже в периоды высокой волатильности. Когда рынок падает, у вас всегда есть резервная корзина, и вы не обязаны продавать акции на дне, чтобы покрыть текущие расходы. Долгосрочные вложения работают на перспективу, ликвидные активы обеспечивают гибкость, а резерв дает чувство безопасности.
❓ Часто задаваемые вопросы
Что такое ликвидность простыми словами?
Это способность актива быстро продаться по рыночной цене без существенных потерь. Чем быстрее вы можете получить деньги, тем выше ликвидность.
Почему нельзя сравнивать доходность вклада и квартиры?
Потому что у них разная ликвидность и уровень риска. Вклад можно закрыть за минуты, а продажа квартиры займет месяцы. Сравнивать нужно активы из одной категории.
Зачем нужна третья корзина с наличными?
Это ваша финансовая подушка безопасности. Она позволяет покрывать внезапные расходы, не продавая долгосрочные активы в невыгодный момент.
Как оценивать рискованные активы во второй корзине?
Используйте коэффициент Шарпа, который показывает соотношение доходности и волатильности. Чем выше этот показатель, тем более плавным и предсказуемым был рост актива.
⚠️ Предупреждение о рисках: Инвестиции на финансовых рынках сопряжены с высоким риском потери капитала. Распределение по корзинам не гарантирует доходности и не исключает убытков. Приведенная информация носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Все решения вы принимаете самостоятельно. Не рискуйте средствами, потеря которых критична для вашего уровня жизни.
Нет комментариев. Ваш будет первым!