 Новости
 Фотогалерея
 Клубы
 Каталог
 Оставить отзыв
 Пользователи
 Объявления
 Хостинг
 Технический анализ
 Конкурсы фото
 ПОЛНЫЙ СПИСОК
 Блоги
«Выйду хотя бы в ноль»: сколько стоит это ожидание и как оно мешает инвестору
 |
Автор: mik
Опубликовано: 11 часов назад (Вчера в 21:59)
Рубрика: Без рубрики
Редактировалось: 2 раза — последний Вчера в 21:59
|
+1↑ Голосов: 1 |
«Сейчас продавать не буду. Пусть хотя бы вернётся к цене покупки» — эта фраза знакома почти каждому инвестору. За ней стоит понятное человеческое желание: вернуть своё, закрыть неприятную историю и больше к ней не возвращаться. Но так ли рационален этот подход?
Принципы разумного инвестора: ловушка «выйти в ноль»
В желании дождаться возврата к точке входа есть что-то очень житейское. Особенно когда понимаешь, сколько труда стоит за этими деньгами. Продать дешевле психологически тяжело: кажется, что ты окончательно расписываешься в собственной ошибке. Бенджамин Грэм говорил: «Главная проблема инвестора — и даже его злейший враг — скорее всего, он сам». В истории с выходом в ноль это видно особенно отчётливо.
Незаметно для себя мы ставим перед вложением новую задачу: вернуть ту сумму, которую когда-то заплатили. Перспективы компании отходят на второй план, а главным ориентиром становится собственная цена покупки. Допустим, вы вложили в актив 100 тысяч рублей, а сегодня он стоит 60 тысяч. Продажа воспринимается как потеря 40 тысяч, поэтому хочется подождать. Но ваши вложения уже оцениваются в 60 тысяч. Именно этой суммой вы распоряжаетесь сейчас, когда решаете, что делать дальше. Чтобы вернуться к прежним 100 тысячам, активу нужно вырасти почти на 67%.
Главный вопрос, который стоит себе задать
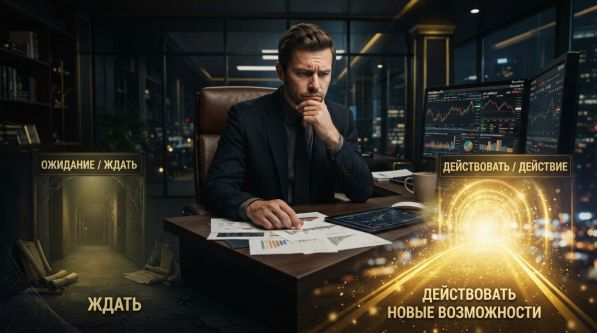
Если бы сегодня у меня было 60 тысяч свободными деньгами, купил бы я на них этот актив? Возможно, вы ответите «да» и сможете объяснить почему. Компания проходит временные трудности, ваши ожидания по её будущей прибыли сохраняются, а нынешняя цена делает вложение привлекательным. Тогда у ожидания есть понятное основание.
Но если покупать сегодня вы бы не стали, а единственный довод за удержание — «жалко продавать в минус», стоит разобраться, почему вы оставляете деньги именно здесь. Конечно, продавать только из-за убытка и бросаться в другой актив в надежде быстрее отыграться тоже не стоит. Новое вложение нужно оценить так же внимательно, учитывая риски, комиссии и налоги. Но ждать от прежней покупки, что она обязательно вернёт вам потраченное, — требование, о котором сама компания ничего не знает.
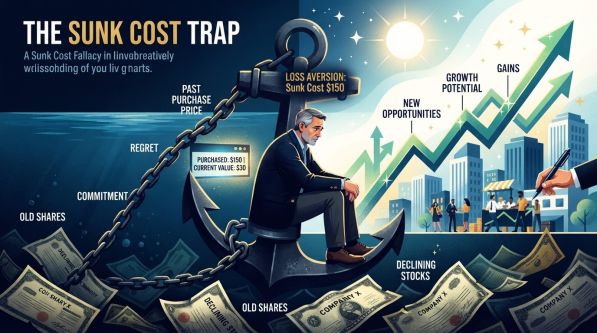
Восстанавливать капитал совсем не обязательно в том же активе, в котором вы его потеряли. Важно запомнить эту мысль. Неудачная покупка не обязывает вас годами ждать возможности красиво закончить именно эту историю. У вас остаётся право заново распорядиться своими деньгами исходя из того, что вы знаете сегодня.
Для тех, кто хочет глубже разобраться в управлении рисками, полезно изучить, как правильно ставить стоп-лосс и как использовать коррекцию по Фибоначчи. Эти инструменты помогают принимать взвешенные решения и не поддаваться эмоциям.
А у вас есть активы, которые вы держите с мыслью: «Только бы выйти в ноль»? Поделитесь в комментариях.
.
❓ Часто задаваемые вопросы
Почему психологически сложно продавать в минус?
Это связано с неприятием потерь: мы чувствуем боль от убытка сильнее, чем радость от прибыли. Продажа фиксирует ошибку, и мозг пытается избежать этого неприятного ощущения.
Как понять, стоит ли держать убыточный актив?
Задайте себе вопрос: купили бы вы этот актив сегодня по текущей цене? Если нет, то единственная причина держать — надежда на возврат, а не фундаментальные перспективы.
Что делать, если я не уверен в решении?
Пересмотрите свой инвестиционный план, оцените риски и при необходимости проконсультируйтесь с финансовым советником. Не принимайте решения под влиянием эмоций.
Можно ли отыграться в другом активе?
Да, но только после тщательного анализа. Не стоит бросаться в первую попавшуюся идею. Новое вложение должно соответствовать вашей стратегии и уровню риска.
⚠️ Предупреждение о рисках: Инвестиции на финансовых рынках сопряжены с высоким риском потери капитала. Приведённый материал носит образовательный характер и не является инвестиционной рекомендацией. Все решения вы принимаете самостоятельно. Не рискуйте средствами, потеря которых критична для вашего уровня жизни. Прошлые результаты не гарантируют будущих доходов.
Нет комментариев. Ваш будет первым!